作者:AiPlot 研究院
专注:RWA / 数字资产 / 金融基础设施深度分析
网址:https://aiplot.com/?utm_source=aicoin
过去讨论 RWA,市场关注的通常是代币化国债、黄金 Token、股票 Token 和基金份额。核心问题是:有多少现实资产被放到了区块链上?发行规模是多少?有多少持有人?能否赎回?
RWA 可能正在出现另一条更快的增长曲线:现实资产本身还在等待合规发行、托管和赎回体系成熟,围绕这些资产的价格交易,已经先在链上展开。
根据市场数据,RWA 永续合约近 30 日成交量达到约 1.147 万亿美元,未平仓合约规模约为 130 亿美元。二者相除,成交量约为未平仓规模的 88.2 倍。
这个数字不能被理解为“有 1.147 万亿美元资金流入 RWA”。成交量代表一段时间内的交易周转;未平仓量代表仍然存在的合约名义价值;二者都不等于实际投入的保证金,更不等于现实资产已经完成了链上转移。
但这个指标仍然重要。它说明,RWA 交易市场可能已经从“资产发行叙事”进入“高周转价格市场”阶段。越来越多的交易者并不要求先拥有股票、黄金或原油,而是希望先获得这些资产的做多、做空和杠杆交易敞口。
一、必须先区分两种 RWA
RWA 不是单一市场。至少应该拆成两条业务线。
资产型 RWA 关注现实资产本身是否完成代币化。代币持有人可能获得基金份额、债券收益、黄金权益或其他法律权利。它的核心指标包括发行规模、底层资产、托管方式、赎回机制、持有人数量和合规范围。
交易型 RWA 关注的是现实资产的价格敞口。用户交易的是现金结算的永续合约、差价合约或其他衍生品,不一定获得底层资产的所有权。它的核心指标包括成交量、未平仓量、资金费率、交易深度、预言机质量、清算规模和跟踪误差。
二者可以使用同一组标的名称,却对应完全不同的产品关系。
例如,持有一枚代表股票份额的合规 Token,理论上可能涉及股息、投票权或赎回安排;而交易一份 NVDA 永续合约,通常只是获得 NVDA 价格上涨或下跌带来的盈亏,不代表持有英伟达股票。
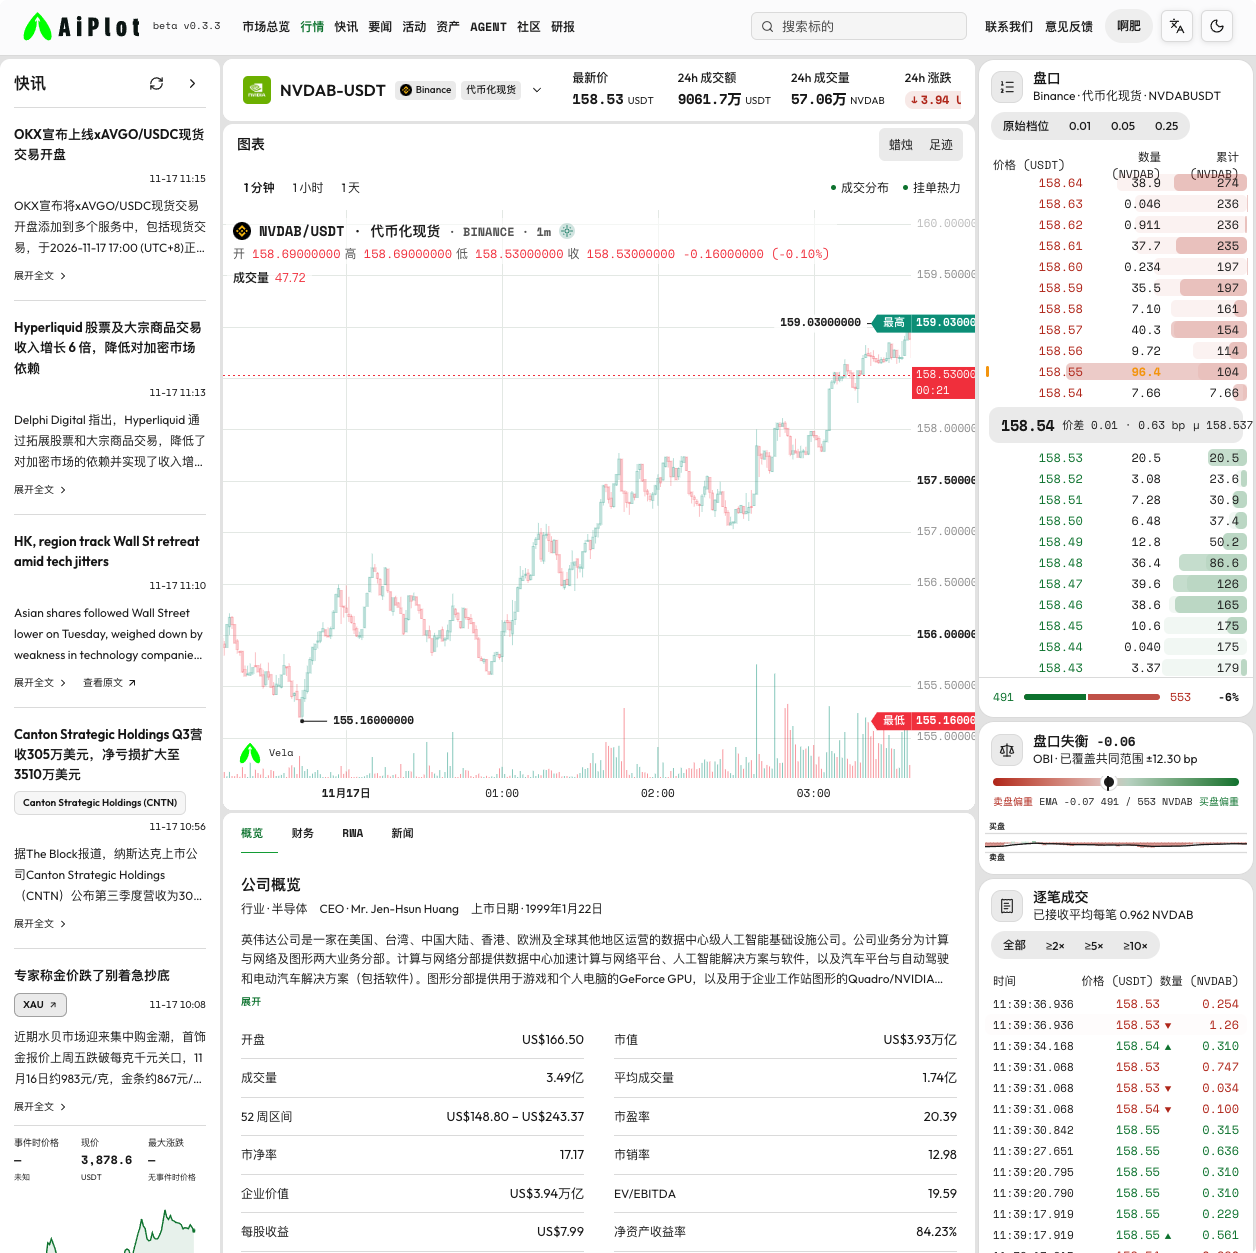
币安在 TradFi 永续合约公告中也明确说明,这类合约跟踪传统金融资产价格,以 USDT 结算,用户不需要直接拥有底层资产,也不因此获得底层资产的所有权。
因此,交易型 RWA 的增长不能直接证明资产型 RWA 已经成熟。它证明的是:链上交易者愿意使用加密市场的保证金、杠杆和全天候交易机制,来交易传统金融资产的价格。
二、1.147 万亿美元成交量说明了什么
从结构上看,这个数字至少传递出三个信号。
1. RWA 正从“持有逻辑”扩展到“交易逻辑”
传统金融资产进入区块链,不一定首先表现为投资者长期持有 Token。更早出现的形态,可能是股票、黄金、原油和指数被包装为可交易的价格合约。
这降低了资产上链的第一步门槛。平台不需要先解决底层股票所有权、股息分配和投资者名册等全部问题,就可以先提供一种跟踪价格的衍生品。
这并不意味着监管和风险问题消失了,而是产品路径发生了变化:资产所有权被放在后面,价格敞口被放在前面。
2. 高周转意味着短线交易需求强于长期配置需求
近 30 日成交量约为 OI 的 88.2 倍,说明市场中存在大量开仓、平仓和仓位切换。交易者关注的可能是财报、宏观数据、利率预期、地缘政治和公司新闻,而不是单纯持有某项现实资产。
对平台而言,这类市场的价值不只来自发行费,还来自交易手续费、资金费率、清算服务、做市和保证金管理。
对研究者而言,成交量与 OI 的关系也比单独看成交量更有意义。成交量很大但 OI 较低,可能代表高频周转;OI 快速上升但成交量没有同步增加,则可能意味着仓位正在积累,清算风险也在上升。
3. RWA 正在吸收加密市场的原生交易习惯
加密交易者已经熟悉多空双向、杠杆、永续合约、稳定币结算和 24 小时交易。当这些工具扩展到美股、贵金属、原油和指数后,传统资产就被放进了一个更偏交易导向的市场结构中。
这也是 RWA 永续合约发展快于资产发行的一个重要原因。交易者先有需求,平台先提供价格产品,法律所有权和实物交割则可能在后续阶段逐步补齐。
三、到底是什么资产在支撑这轮交易
美股相关合约约 68 亿美元,贵金属约 26 亿美元,股票 ETF 约 11 亿美元,原油约 8.59 亿美元,股票指数约 5.75 亿美元。
这一结构非常重要,因为它显示 RWA 永续合约并不只是黄金交易的延伸。
美股已经成为最大 OI 类别。NVDA、TSLA、AAPL 等高关注度股票,为链上交易者提供了熟悉的叙事、足够高的波动性和持续的新闻流。
贵金属排在第二位,说明黄金和白银仍然是连接传统资产与加密市场的重要桥梁。它们既有全球定价,也适合被用于宏观交易和避险交易。
股票 ETF、原油和指数则进一步扩大了资产范围。交易者不需要进入多个传统市场账户,就可以在同一套稳定币保证金体系中配置不同类型的价格敞口。
这带来的变化不是“区块链发行了多少资产”,而是“区块链交易平台能够覆盖多少全球资产价格”。
四、为什么交易型 RWA 可能比资产发行跑得更快
资产所有权的法律问题更复杂
一只真正的代币化股票或基金份额,需要明确发行主体、底层资产托管、投资者资格、转让限制、股息分配、赎回机制和法律权利。
而价格永续合约通常只需要定义结算规则、价格指数、保证金机制、资金费率和清算逻辑。它仍然受监管约束,但产品结构不必先复制完整的股票登记和托管体系。
加密市场的交易基础设施已经存在
交易平台已经拥有撮合、保证金、清算、做市和风险管理模块。扩展一个新的价格标的,往往比创建一套新的证券发行和托管体系更快。
Hyperliquid 的 HIP-3 机制就是一个典型例子。官方文档允许符合要求的部署者创建自己的永续合约市场,并由部署者负责市场定义、预言机设定、杠杆限制和市场运行。
这提高了新标的的上线效率,但也把更大一部分风险责任放到了市场部署者身上。预言机来源、价格可操纵性、市场深度、跨保证金资格和清算安排,都不能因为“市场是无许可部署”而被忽略。
24 小时交易补足了传统市场的时间缺口
传统股票有固定交易时段。周末或夜间出现重大新闻时,持有者无法立刻通过股票现货市场调整仓位。
永续合约可以提供连续的价格敞口。币安官方对 TradFi 永续合约的设计说明显示,产品可以在传统市场休市时继续交易,并通过价格指数、标记价格、平滑机制和偏离限制控制风险。
但 24 小时交易并不等于 24 小时都有同等质量的价格发现。
如果底层市场休市,平台需要依靠最后价格、期货价格、外部指数或其他模型维持报价。此时合约价格可能受到流动性、做市商风险偏好和突发新闻的影响,跟踪误差也可能扩大。
五、中心化交易所与 DEX,谁会吃到交易红利
RWA 永续合约并不是 DeFi 独有的机会。
中心化交易所拥有成熟的账户体系、撮合深度、用户基础和风险控制经验,能够更快地把股票、商品和指数纳入现有衍生品产品。它们也更容易为普通用户提供熟悉的交易界面。
DEX 的优势则在于链上结算、可组合性和开放式市场结构。用户不一定需要把资金存入单一平台,交易数据和仓位也可以在链上验证或与其他 DeFi 协议连接。
DEX 在 RWA 永续合约 OI 中约占 26.1%。这说明 DEX 还没有取代中心化交易所,但已经不是边缘市场。
未来竞争的重点,不会只是“谁上市的资产最多”,而是以下几个问题:
- 谁能提供更深的流动性;
- 谁能在底层市场休市时维持更稳定的报价;
- 谁能把资金费率和滑点控制在合理水平;
- 谁能使用更可靠的价格源;
- 谁能降低极端行情下的连锁清算风险;
- 谁能在不同司法辖区提供清晰的产品合规路径。
从平台商业模式看,RWA 交易市场的价值捕获可能落在交易所、DEX、预言机、做市商、清算系统和稳定币结算网络,而不只是落在底层资产发行方。
六、RWA 永续合约的真实风险,不在于“没有底层资产”,而在于价格系统是否可靠
交易型 RWA 不一定需要用户直接拥有底层资产,但它必须持续回答一个问题:合约价格依据什么确定?
预言机风险
当底层股票或商品市场休市时,价格源如何更新?如果价格源延迟、失真或被操纵,合约价格就可能偏离真实市场。
HIP-3 官方文档要求市场部署者定义预言机,并指出并非所有价格指数都适合作为永续合约预言机。这意味着,市场上线数量越多,预言机质量和审查能力越重要。
流动性风险
高成交量并不代表任何时刻都有足够的买卖盘。周末重大新闻、盘前跳空或突发政策事件,可能造成滑点迅速扩大。
杠杆与清算风险
当交易者使用高杠杆获得传统资产价格敞口时,单一标的的快速波动可能引发强平。多个市场共享抵押品时,相关性上升还可能导致跨市场风险传导。
跟踪误差
永续合约跟踪的是平台定义的指数或标记价格,不一定等于现货交易所的最新成交价。资金费率、价格平滑、指数延迟和交易时段差异,都会造成收益偏差。
法律与产品分类风险
股票价格永续合约并不自动等于代币化股票。前者可能是衍生品,后者可能涉及证券、基金份额或其他受监管资产。不能因为二者都以股票代码命名,就认为它们拥有相同的投资者权益。
结论:RWA 正在形成两条增长曲线
RWA 的第一条增长曲线,是现实资产上链。它解决的是资产发行、托管、持有、转让和赎回问题。
第二条增长曲线,是传统资产进入链上交易市场。它解决的是全球交易者如何使用稳定币、保证金和永续合约,获得美股、黄金、原油和指数的价格敞口。
这两条曲线不一定同步。
真实资产代币化可能需要较长时间,因为它必须通过监管、托管、法律权利和赎回机制的验证;交易型 RWA 则可以依托已有的衍生品基础设施,先从价格、流动性和交易需求开始增长。
因此,RWA 的第一波爆发可能不是“华尔街的全部资产已经搬上区块链”,而是“全球交易者开始在区块链上交易华尔街的价格”。
这不是对资产型 RWA 的替代,而是一个先行市场。未来真正值得关注的,不只是哪些现实资产被发行成 Token,还包括哪些交易平台、预言机、清算系统和稳定币网络,能够承接这批全球资产价格交易。
更多数据和分析,请关注Aiplot:
https://aiplot.com/?utm_source=aicoin
📖 社区交流:
- Telegram:
https://t.me/+IIYMcJigBAo4Mjg1
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。市场有风险,投资需谨慎。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。