如果Hyperliquid拿出5000万枚HYPE进行新一轮空投,按91.71美元计算,名义价值约45.9亿美元。
这笔潜在分配究竟是在给老持有人制造卖压,还是在为下一阶段增长购买用户?
AiCoin引用的一份社区情景模型给出了极具传播力的答案:HYPE第一天可能下跌约17%,但12个月目标价反而可能从“不空投情景”的357美元提高至486美元;牛市和极乐观情景甚至给出721美元与822美元。
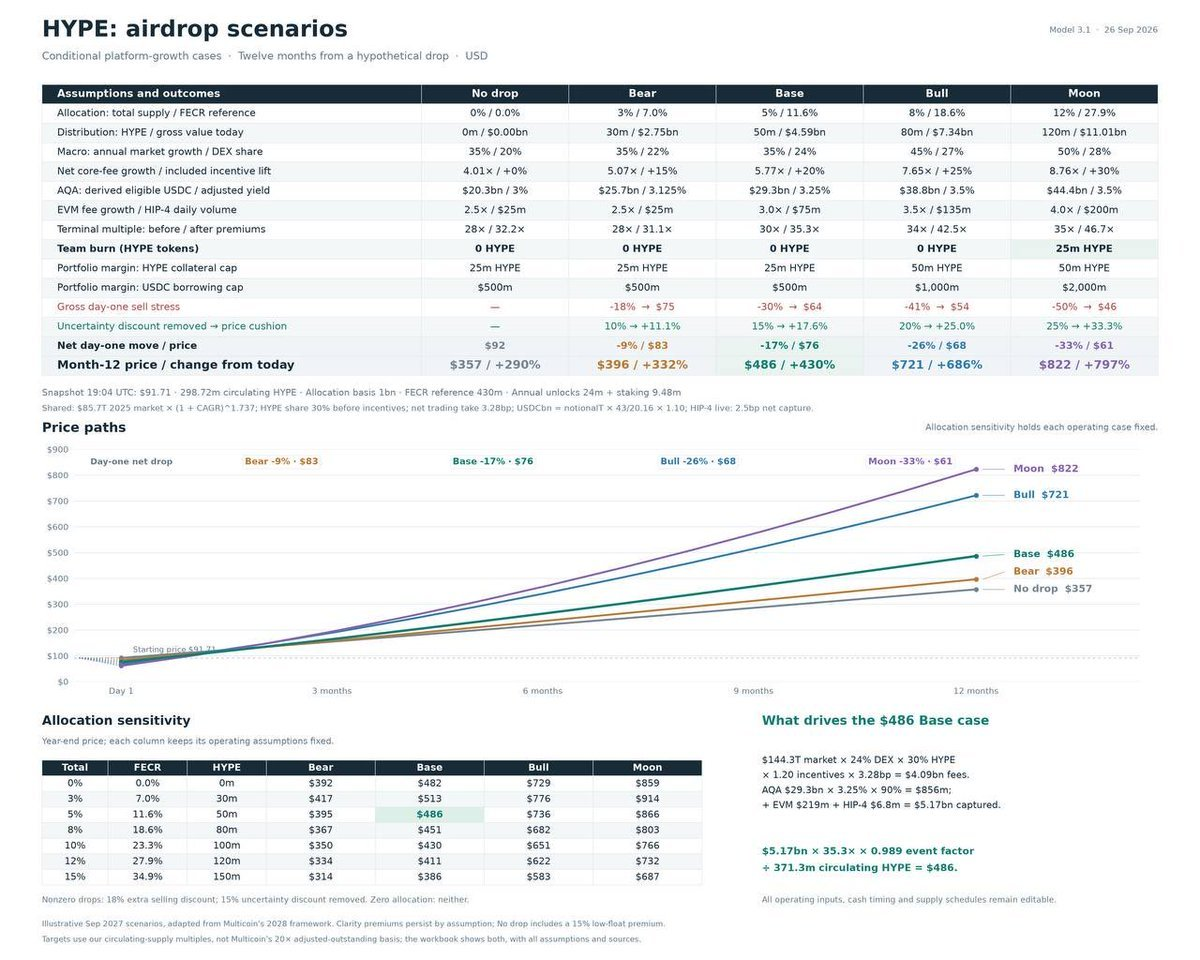
这些数字很吸引眼球,却不能被当作预测。
更重要的是,Hyperliquid截至目前并没有正式宣布所谓“第三季空投”,更没有确认5000万枚分配规模、快照时间、资格标准或发放日期。
所以,5%、17%和486美元都只是模型参数。
这份模型真正值得研究的,不是它算出了哪个目标价,而是提出了一个更高级的问题:
空投不是免费的礼物,而是一笔用代币支付的获客预算。判断它是否值得,不应只看发了多少,而要看买回了多少长期用户与收入。
第一件事:所谓“第三季空投”,目前仍是社区命名
社区习惯把Hyperliquid创世前的两轮Points活动称为Season 1和Season 2,但相关报道指出,协议当时并未正式使用“Season”这一名称,也没有确认Points与最终分配之间的精确换算规则。创世分配完成后,目前没有新的官方空投活动或发放方案。
市场预期并非完全没有来源。
Hyper Foundation的创世公告显示,HYPE最大供应量为10亿枚,其中:
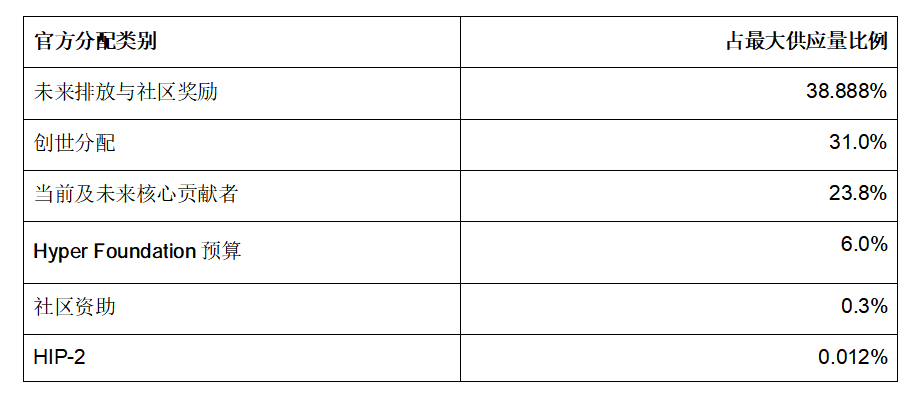
官方还明确,388,880,000枚尚未铸造的HYPE被保留给未来排放与社区奖励,创世活动中未分发的代币也会回到这一类别。
这证明未来仍有庞大的社区奖励资源,却没有证明下一次一定空投5000万枚,也没有证明存在名为Season 3的官方计划。
“有预算池”与“空投方案已确定”,中间还隔着治理决策、分配目标、女巫识别、资格标准和执行时间。
在这些细节公开前,任何刷量行为都只是在押注规则,而不是执行已经确定的任务。
5000万枚值45.9亿美元,但不是45.9亿美元现金支出
模型假设空投规模为HYPE最大供应量的5%,即5000万枚。按91.71美元静态计算:
5000万 × 91.71美元 = 45.855亿美元
算术成立,但“价值46亿美元”需要两层说明。
第一,这不是Hyperliquid从银行账户支付46亿美元现金,而是将潜在代币供给分配给用户,成本体现为机会成本与持有人稀释。
第二,5000万枚HYPE不可能在不影响价格的情况下全部按91.71美元出售。因此45.9亿美元是按时点价格计算的名义价值,不等于接收者能够共同兑现的现金,也不等于市场会立即出现同等规模卖单。
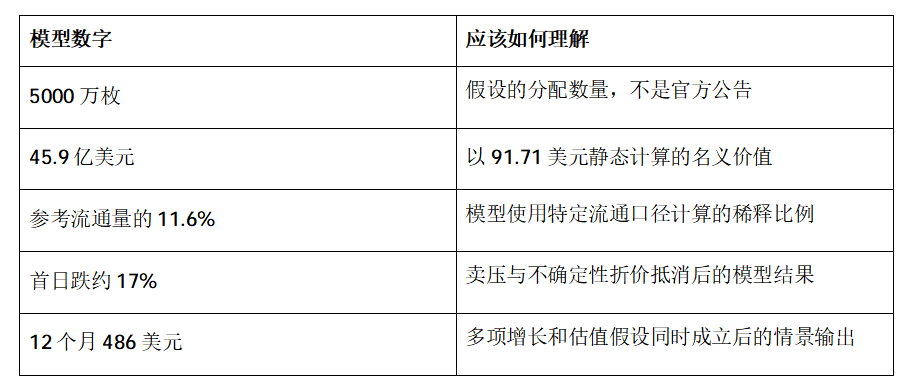
把空投称为“46亿美元获客预算”有助于理解规模,但它本质上是一笔以未来供给支付的营销与网络建设费用。
问题不在于数字是否巨大,而在于这笔费用能否获得足够高的回报。
首日跌17%不是预测,而是两个假设相减
AiCoin转述的模型首先假设,新增代币的出售冲击会让HYPE从92美元附近跌至64美元附近,降幅约30%;随后又假设,明确空投规模能够消除长期悬而未决的供应折价,为价格提供约15%的缓冲,最终得到约76美元,即首日下跌约17%的基础情景。
这不是市场定律,而是两个高度主观参数叠加后的结果。
“卖压30%”取决于谁拿到代币
同样是5000万枚,如果大部分分给长期用户、开发者和流动性提供者,并用于质押或继续参与生态,可售供给可能远低于5000万枚。
如果奖励集中在批量地址、短期刷量者和高度同质化的套利账户,领取后的同步抛售压力则可能更大。
“消除15%不确定性折价”更难验证
明确供应安排确实可能降低估值不确定性。市场通常更容易消化一笔规模和时间清楚的新增供给,而不是长期面对不知道何时释放、分给谁、规模多大的潜在库存。
但“折价恰好是15%”只是模型假设,没有独立市场证据证明。
而且一次空投只会消除本次分配的不确定性。剩余社区奖励池如何使用、贡献者代币如何释放、未来是否继续激励,仍会影响HYPE的供应预期。
所以,首日跌17%更适合作为压力测试,不适合作为交易点位。
为什么模型中“发币”反而比“不发币”更值钱?
模型给出的12个月情景中,不空投目标价为357美元,基础空投情景却达到486美元,高出约36%。
这个结果不是因为市场天然喜欢稀释,而是模型假定空投能够触发一条增长链:
空投预期 → 新用户进入
→ 使用HyperCore、HyperEVM、HIP-3与HIP-4
→ 成交与应用活动增加
→ 手续费增长
→ Assistance Fund买入并销毁HYPE
→ 长期价值覆盖一次性稀释
在理想情况下,这条逻辑成立。
Hyperliquid官方文档显示,交易费用会流向HLP、Assistance Fund和市场部署者;Assistance Fund收到的部分会自动转换为HYPE,买入的HYPE随后被永久移出流通量与总供应量。
HIP-3也允许第三方部署独立永续市场,覆盖新的资产类别;部署者负责合约定义、预言机、杠杆限制和市场运行,并可获得一定费用分成。
如果空投让用户不只交易HYPE,而是进一步参与股票、商品、指数、借贷、应用和Builder生态,新增活动确实有机会形成持续收入。
但是,模型中的486美元并不是“发5000万枚HYPE”直接推导出来的。
AiCoin已经明确指出,该模型同时假设:
- 整体Crypto市场继续增长;
- Hyperliquid扩大DEX市场份额;
- 核心手续费明显提升;
- HyperEVM产生更多收入;
- HIP-3继续扩张;
- HIP-4形成实际交易量;
- 市场愿意给予HYPE更高的估值倍数;
- 空投额外贡献约20%的核心手续费增长效果。
其中多项假设与空投并不存在必然关系。
特别是HIP-4,官方文档显示其Outcome Markets处于分阶段扩展阶段,首批市场已经上线,但初始测试期间交易费用目前为零;Builder Code仍可在指定卖单上收取Builder费用。
因此,把HIP-4当前交易量直接当作成熟的协议收入来源,也会高估模型的确定性。
486美元不是空投的结果,而是空投成功、产品成功、市场成功和估值扩张同时发生的结果。
判断空投是否成功,不能看领取人数,要看留存
空投最容易制造的指标是地址数、短期成交量和社交热度。
最难创造的则是长期留存。
如果要把潜在的5000万枚分配当作一笔获客投资,真正需要观察的不是“多少人领到了币”,而是以下六项指标:
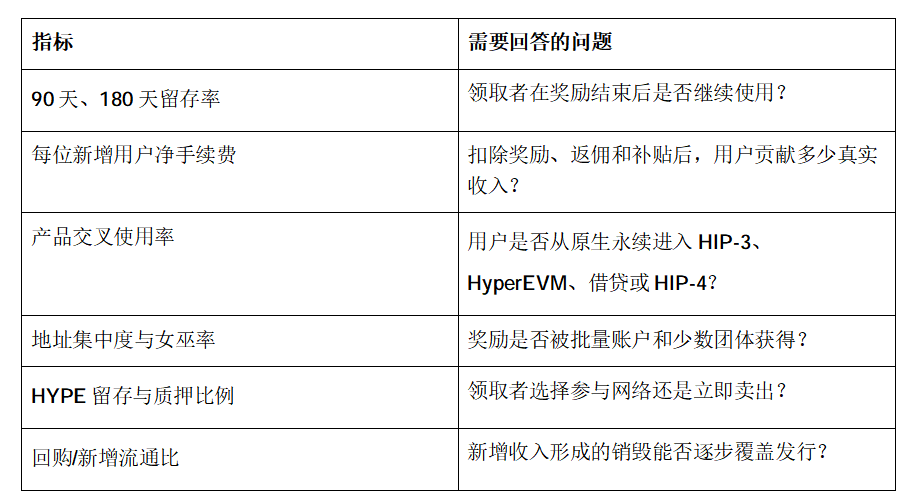
这里最重要的是“增量”。
空投期间成交量上升,并不能证明活动有效,因为刷量本来就是为了获得奖励。只有奖励停止后,用户仍然交易、提供流动性、借贷或使用应用,才说明协议买到了真实需求。
一场成功空投的核心,不是峰值DAU,而是队列收入:同一批用户在90天、180天后还贡献多少净手续费。
要抵消5000万枚新增供给,回购压力有多大?
如果只做一项最简单的静态计算:按照模型采用的91.71美元价格,从市场重新买回5000万枚HYPE,需要约45.9亿美元资金。
这说明“空投产生手续费,手续费回购逐渐抵消稀释”在逻辑上可以成立,但绝不是轻量级任务。
而且实际结果取决于价格路径:
- HYPE价格上涨,同等美元回购额能够销毁的代币减少;
- HYPE价格下跌,同等资金能买到更多代币,但持有人承受更大波动;
- 新用户产生的全部手续费并不会一比一等于协议可用于回购的收入;
- HIP-3部署者分成、Growth Mode降费、Maker返佣和不同产品收费方式都会影响实际take rate。
因此,不能看到成交量增加20%,就直接推导回购也增加20%,更不能由此机械地得出486美元目标价。
更合理的衡量方式是:
空投净收益 = 新增用户生命周期价值 + 网络效应 + 新产品采用价值 − 奖励机会成本 − 新增卖压 − 刷量补贴泄漏
只有结果长期为正,空投才不是把现有价值重新分配,而是在创造新价值。
什么样的空投,才可能让Hyperliquid赢?
如果未来真的进行社区分配,关键不只是规模,而是设计。
奖励持续使用,而不是单次成交
一次性按交易量发币,最容易奖励高频刷量。更合理的方式是把交易质量、持续时间、产品广度、做市贡献和风险承担纳入权重。
奖励新增行为,而不是补贴原有收入
如果原本就会交易的大户因为空投多做几笔无意义成交,协议只是把代币发给已有用户,没有真正扩大市场。
真正有效的激励应该推动新产品冷启动,例如帮助HIP-3新市场形成深度、让HyperEVM应用获得真实用户,或让HIP-4从测试走向可持续需求。
延长用户与协议的关系
分期领取、质押加权、长期贡献系数等设计,理论上能够降低首日同步卖压。但它们也会增加复杂度和规则风险,需要在可理解性与抗女巫之间平衡。
让规则可验证
越是不透明的资格规则,越容易诱导用户无限刷量;越晚披露供应规模,市场越难定价潜在稀释。
好的空投不是制造最大FOMO,而是让社区知道:协议希望奖励什么行为,以及这些行为为什么能创造长期价值。
普通用户最不该做的,是为未确认空投制造确定成本
第三季空投尚未获得官方确认,没有公开的快照、评分标准和分配比例。
在这种情况下,为了“可能的资格”盲目增加杠杆、频繁对敲或支付大量手续费,本质上是用确定成本购买不确定收益。
更理性的方式是:如果本来就需要使用Hyperliquid,就把交易、对冲、借贷或产品体验放在真实需求之上;潜在奖励只能视为附加选项,而不能成为超额交易的理由。
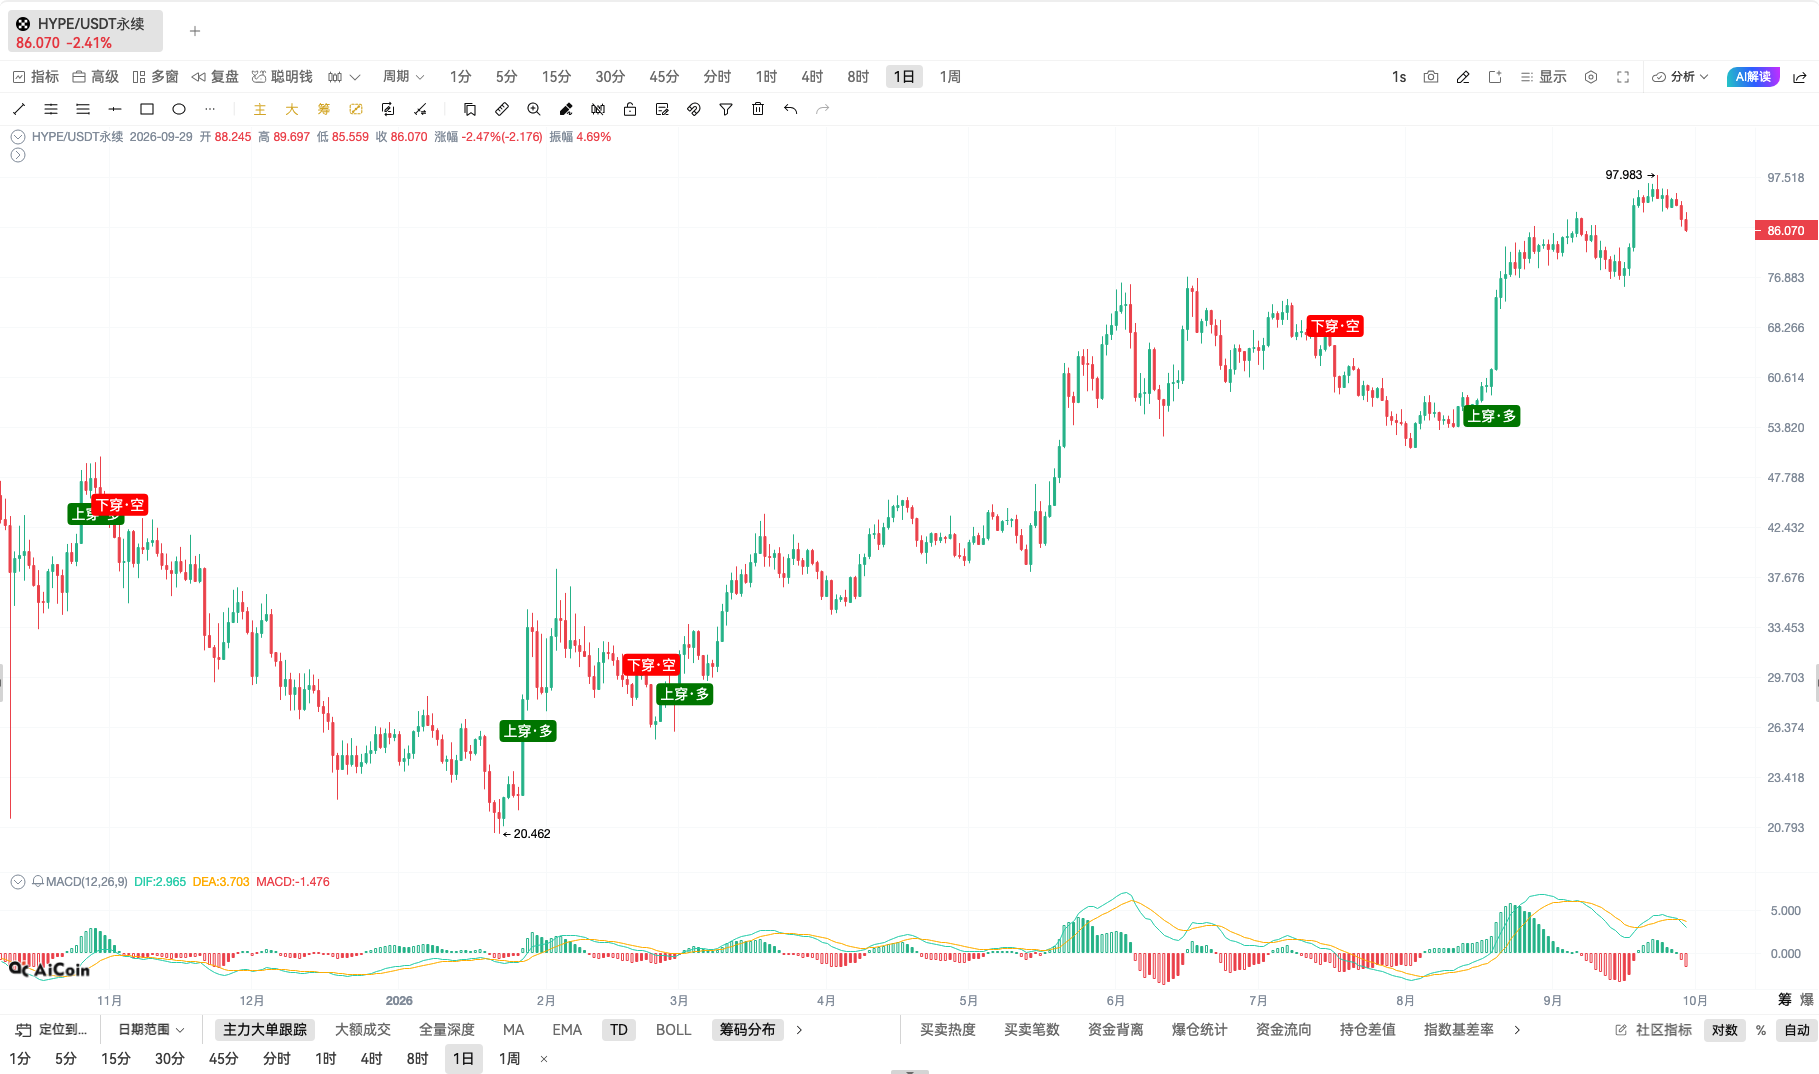
通过AiCoin移动端,可以先观察HYPE价格、未平仓量、资金费率和大单异动,再结合聪明钱仓位判断市场是在交易官方进展,还是提前炒作未确认传闻。若决定使用Hyperliquid,也可以直接从AiCoin连接平台,并在移动端持续管理仓位和风险。
通过AiCoin专属入口连接Hyperliquid,并使用邀请码 AICOIN88,可按活动规则获得4%手续费返佣:
专属链接:
https://app.hyperliquid.xyz/join/AICOIN88
返佣能够降低真实交易产生的部分成本,但不保证获得任何未来空投,也不应成为无策略刷量的理由。
结语:最好的空投,不是发出去值多少钱,而是用户留下来值多少钱
5000万枚HYPE、首日下跌17%、一年后486美元,都是一份社区情景模型里的参数,不是Hyper Foundation公布的计划,更不是可以照着下单的价格路径。
但模型提出的问题是对的。
对已经拥有产品、收入和强社区的Hyperliquid而言,下一轮分配不该只被看作“再发一批币”。它本质上是一项资本配置决策:是否值得用一部分未来供给,购买下一阶段的用户、流动性、开发者和产品采用?
如果领取者在活动后继续使用HyperCore、HIP-3、HyperEVM和HIP-4,产生的长期收入与网络效应超过稀释成本,空投可以成为增长投资。
如果用户奖励结束即离场,成交量回落、手续费消失,而5000万枚HYPE进入流通,它就只是一次昂贵的价值转移。
空投是否利好,不由发放当天决定,而由180天后的用户留存和净手续费决定。
所以,比猜测HYPE会先跌到76美元还是一年涨到486美元更重要的,是先等官方回答四个问题:发多少、发给谁、奖励什么行为,以及这些行为能否在奖励结束后继续存在。
AiCoin用户专属福利
👉 绑定 Hyperliquid 账户时输入邀请码 AICOIN88,享 4% 手续费返佣
🔗 专属注册链接:
https://app.hyperliquid.xyz/join/AICOIN88
📖 新手教程:
《AiCoin PC 端 Hyperliquid 授权交易教程》:
https://www.aicoin.com/zh-Hans/article/514197
《AiCoin 移动端Hyperliquid 授权交易教程》:
https://www.aicoin.com/zh-Hans/article/541383
《零基础入门!Hyperliquid 第一次交易超详细图文教程》:
https://www.aicoin.com/zh-Hans/article/510225
📖 社区交流:
Telegram:
Discord:
AiCoin-群聊:
https://www.aicoin.com/link/chat?cid=N6OVMor5g
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。投资美股仍需自行承担市场风险、监管风险及本地法律法规合规风险(尤其是外汇管制、境外投资申报等)
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。