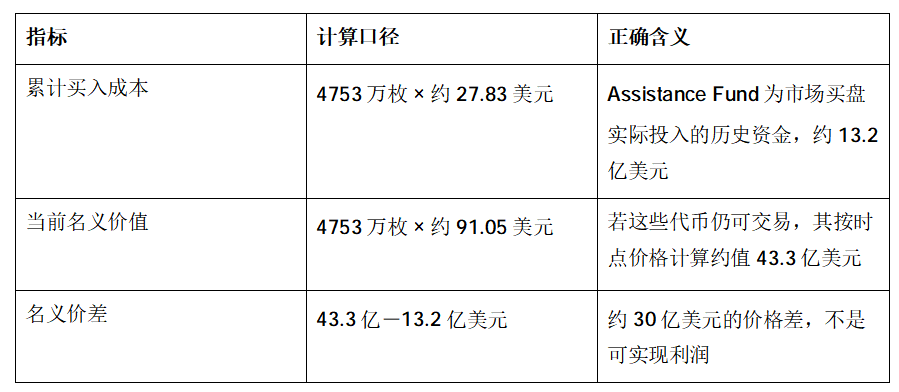
47.53 million × 91.05 dollars ≈ 4.33 billion dollars.
43.3亿美元减去13.2亿美元,约等于30亿美元。
算术没有问题。
但如果据此得出“Hyperliquid靠回购赚了30亿美元”,经济意义就错了。
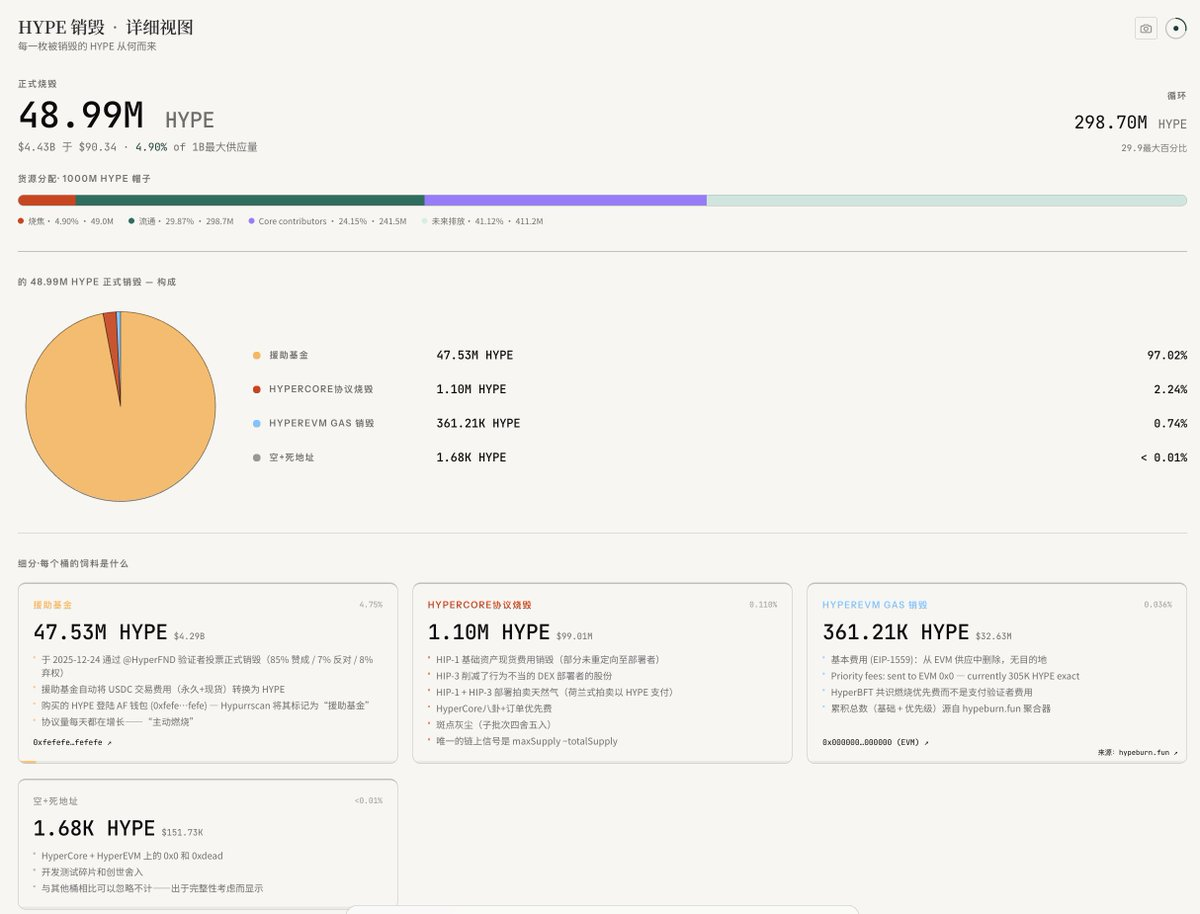
AiCoin在9月28日的统计中指出,Hyperliquid的Assistance Fund累计使用约13.2亿美元买入4753万枚HYPE,平均价格约27.83美元;按当时约91.05美元的HYPE价格计算,这些代币的名义价值约43.3亿美元。
问题在于,这些HYPE不是一笔等待高位卖出的协议库存。
Hyperliquid官方已经明确:进入Assistance Fund的HYPE被视为永久销毁,从流通量和总供应量中移除。
因此,所谓43.3亿美元,是“已经销毁的代币按市场价格计算的名义价值”;所谓30亿美元“浮盈”,是一个反事实估值差额,既不是协议资产,也不是可供兑现的利润。
Hyperliquid真正强的,不是13.2亿美元变成了43.3亿美元,而是它愿意把13.2亿美元收入变成不可逆的市场买盘,然后永久放弃卖出的权利。
这才是HYPE回购机制最值得研究的地方。
先把三种数字分开:成本、名义价值与协议利润
AiCoin动态中的计算可以拆成三层:
如果这是上市公司的库存股或投资账户,资产仍由主体控制,未来可能出售,账面升值才有讨论未实现收益的意义。
但Assistance Fund中的HYPE被永久移出流通量和总供应量。协议无法把它重新卖回市场,也无法用它支付工资、投资项目或偿还债务。
所以,更准确的表述不是“回购账户赚了30亿美元”,而是:
Hyperliquid曾用13.2亿美元,永久消除了如今按时点价格计算约43.3亿美元的HYPE供给。
两种说法看起来只差几个字,背后却是完全不同的价值逻辑。
前者把Assistance Fund当作投资基金,强调资产负债表收益;后者把它当作协议的资本返还机制,强调持续需求与供给收缩。
Hyperliquid属于后者。
4753万枚HYPE的意义,不是账面财富,而是买盘历史
根据AiCoin的9月28日快照,Assistance Fund累计买入约4753万枚HYPE,相当于当时约15.91%的流通量;若按10亿枚最大供应量计算,则约占4.753%。
AiCoin统计的各类销毁合计约4899万枚,占最大供应量约4.9%,其中Assistance Fund约占全部销毁量的97.02%。
这些最新数字来自AiCoin的时点统计。作为交叉验证,一份9月24日提交、引用截至9月8日数据的公开SEC申报文件显示,当时Assistance Fund已累计买入并永久移出流通4710万枚HYPE,占初始供应量4.7%。
两个时间点的数据方向一致:HYPE的供给收缩主要不是来自偶发的黑洞地址或Gas销毁,而是协议收入在公开市场持续买入。
这套机制有三个重要特征。
第一,买盘来自真实业务,而不是融资余额
Hyperliquid官网显示,目前99%的协议收入被导向Assistance Fund,后者在区块链执行过程中自动买入HYPE并销毁。
这意味着,回购能力与协议产生收入的能力绑定。
用户交易产生收入,收入形成HYPE买盘,买入后的HYPE退出供应。它不是团队预先宣布一笔固定额度,也不是依赖下一轮融资填充回购预算。
第二,买盘是自动化、连续发生的
Assistance Fund不是等到季度末开会决定是否回购,而是作为L1执行的一部分自动完成费用转换。
对于市场而言,最重要的不是某次回购新闻,而是协议运行本身就会不断产生边际需求。
第三,买入之后没有二次卖压
普通项目方回购可能只是把代币转入财库,未来仍可重新用于激励、融资或出售。
Hyperliquid的官方口径则是永久销毁。这让每一笔回购都同时完成两件事:在市场中提供即时买盘,并永久减少未来可出售供给。
因此,43.3亿美元不是协议能够花掉的资产,却代表4753万枚历史买盘已经变成不可逆的供给退出。
但回购机器不是恒速运转
把Assistance Fund理解成永远高速增长的“自动印钞机”,同样会高估它。
AiCoin统计显示,从9月25日起约2.7天内,Assistance Fund买入约4.35万枚HYPE,投入约401万美元,平均买价约92.25美元;最近24小时则买入约1070枚,投入约10万美元。
这组变化揭示了回购机制的周期性:
交易量上升 → 协议收入增加 → 美元回购额扩大
交易量下降 → 协议收入减少 → 回购速度放缓
而且,同样一美元回购资金能销毁多少HYPE,还取决于币价。
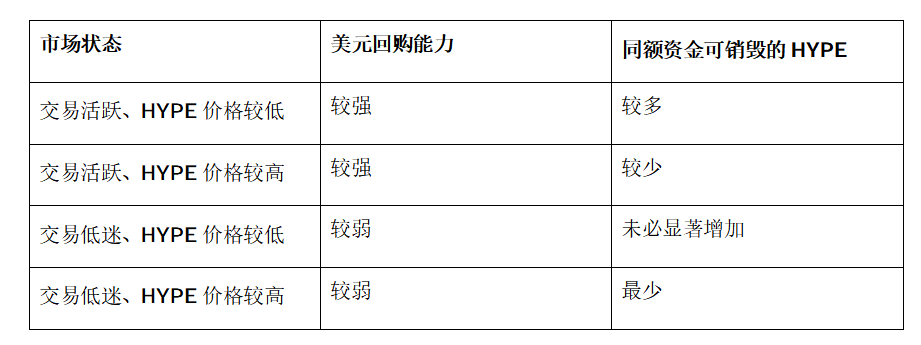
所以,回购不能只看“买了多少枚”,也不能只看“花了多少美元”。
美元投入衡量协议盈利能力,代币数量衡量供给收缩速度;两者需要同时观察。
如果熊市导致永续与现货成交显著下降,即使机制没有改变,Assistance Fund的买入速度也会自然放缓。
这正是AQAv2重要的原因。
10月3日之后,HYPE可能增加第二台回购引擎
过去,Assistance Fund的主要燃料来自交易相关收入。
AQAv2把另一类现金流接入了这套机制:稳定币储备收益。
Hyperliquid官方文档显示,在AQAv2下,稳定币部署者需要把其Hyperliquid供应所产生的约90%成本调整后储备收益分享给协议。收益按30天区间累计,并在每个区间结束8天后自动转入Assistance Fund。
USDC的分工也已确定:Coinbase担任treasury deployer,Circle担任technical deployer,负责CCTP与原生跨链基础设施;双方分别质押50万枚HYPE以激活该机制。
相关报道显示,USDC AQAv2从8月26日开始累计,首期支付与执行预计在10月3日进行。
于是,HYPE的回购资金开始拥有两条来源:
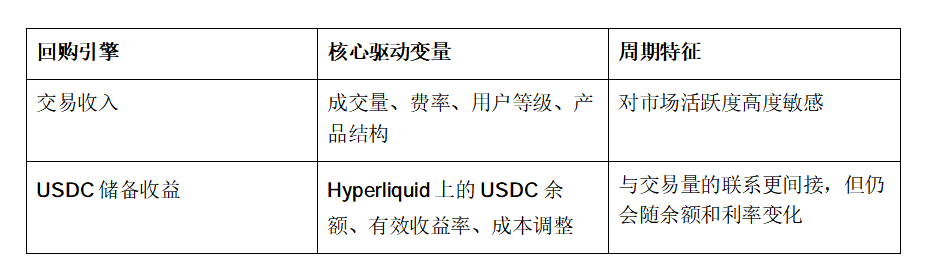
这并不意味着USDC收益可以在熊市中完全替代交易收入。
用户撤出资金时,USDC余额可能下降;市场利率下降时,储备收益也会下降;“约90%”分享的是成本调整后的有效收益,而不是对全部USDC余额承诺固定利率。
因此,更准确的理解是:AQAv2降低了回购资金对单一交易手续费来源的依赖,而不是给HYPE提供固定保底收益。
每年1.35亿至1.6亿美元,能买回多少HYPE?
AiCoin引用的市场估算认为,USDC储备收益每年可能为Assistance Fund增加1.35亿至1.6亿美元。
这不是官方保证值。官方文件只规定计算机制,实际金额取决于USDC余额、成本调整后有效收益率和执行情况。
如果仅以AiCoin使用的91.05美元价格静态计算:
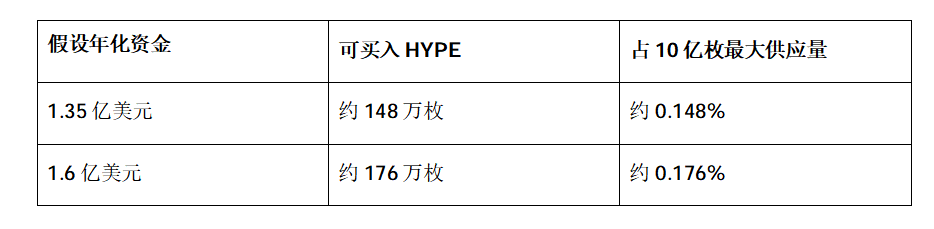
这个数量不算颠覆性,但它提供了不同于交易量的收入来源。
更重要的是,上述计算只是一张静态快照:如果HYPE价格上涨,同样资金买到的代币会减少;如果价格下跌,则能买到更多。实际执行还会分散在不同时间点,不可能长期按91.05美元固定成交。
所以,AQAv2的价值不应被简化为“每年固定销毁176万枚”。
它真正改变的是协议收入结构:
Hyperliquid既可以对交易流量收费,也开始对沉淀在系统中的美元资产获取收益。
前者更像交易所,后者更像链上资产负债表。
衡量HYPE回购,别再看“浮盈”,看这四个指标
如果Assistance Fund里的HYPE已经销毁,那么“持仓市值”和“平均成本”并不是最重要的估值指标。
更值得跟踪的是以下四项:
1. 美元回购额
它回答的是:Hyperliquid究竟产生了多少可用于价值回流的真实收入?
美元回购额增长,说明协议业务创造的购买力增强。
2. 单位时间销毁数量
它回答的是:现有收入在当前币价下,能够减少多少HYPE供给?
币价越高,相同美元资金能销毁的代币越少。
3. 回购收益率
可将一段时间的回购美元额与HYPE流通市值比较,观察回购相对于估值的力度。
绝对金额很大,不代表相对于市值同样便宜。
4. 净供应变化
销毁不是唯一的供应变量。还需要与质押奖励、社区排放、贡献者解锁及其他新增流通量一起计算。
真正影响持有人稀缺性的不是“烧了多少”,而是:
净供应变化 = 新增流通-永久销毁
如果新增供应高于销毁,总代币仍可能净扩张;如果销毁持续超过新增流通,通缩压力才真正形成。
这也解释了为什么不能看到4.9%累计销毁,就直接推导价格必然上涨。价格仍由需求、流动性、估值预期与未来供给共同决定。
普通用户如何把这套机制变成交易优势?
回购机制是慢变量,价格和杠杆仓位是快变量。
成熟交易者不会因为看到“30亿美元浮盈”就立刻追涨,而会先确认三件事:回购美元额是否增长、Hyperliquid成交是否扩张,以及HYPE上涨是否已经被高杠杆透支。
在AiCoin移动端,可以把这些证据放进同一套观察链:
- 用专业K线查看HYPE趋势和关键成交区;
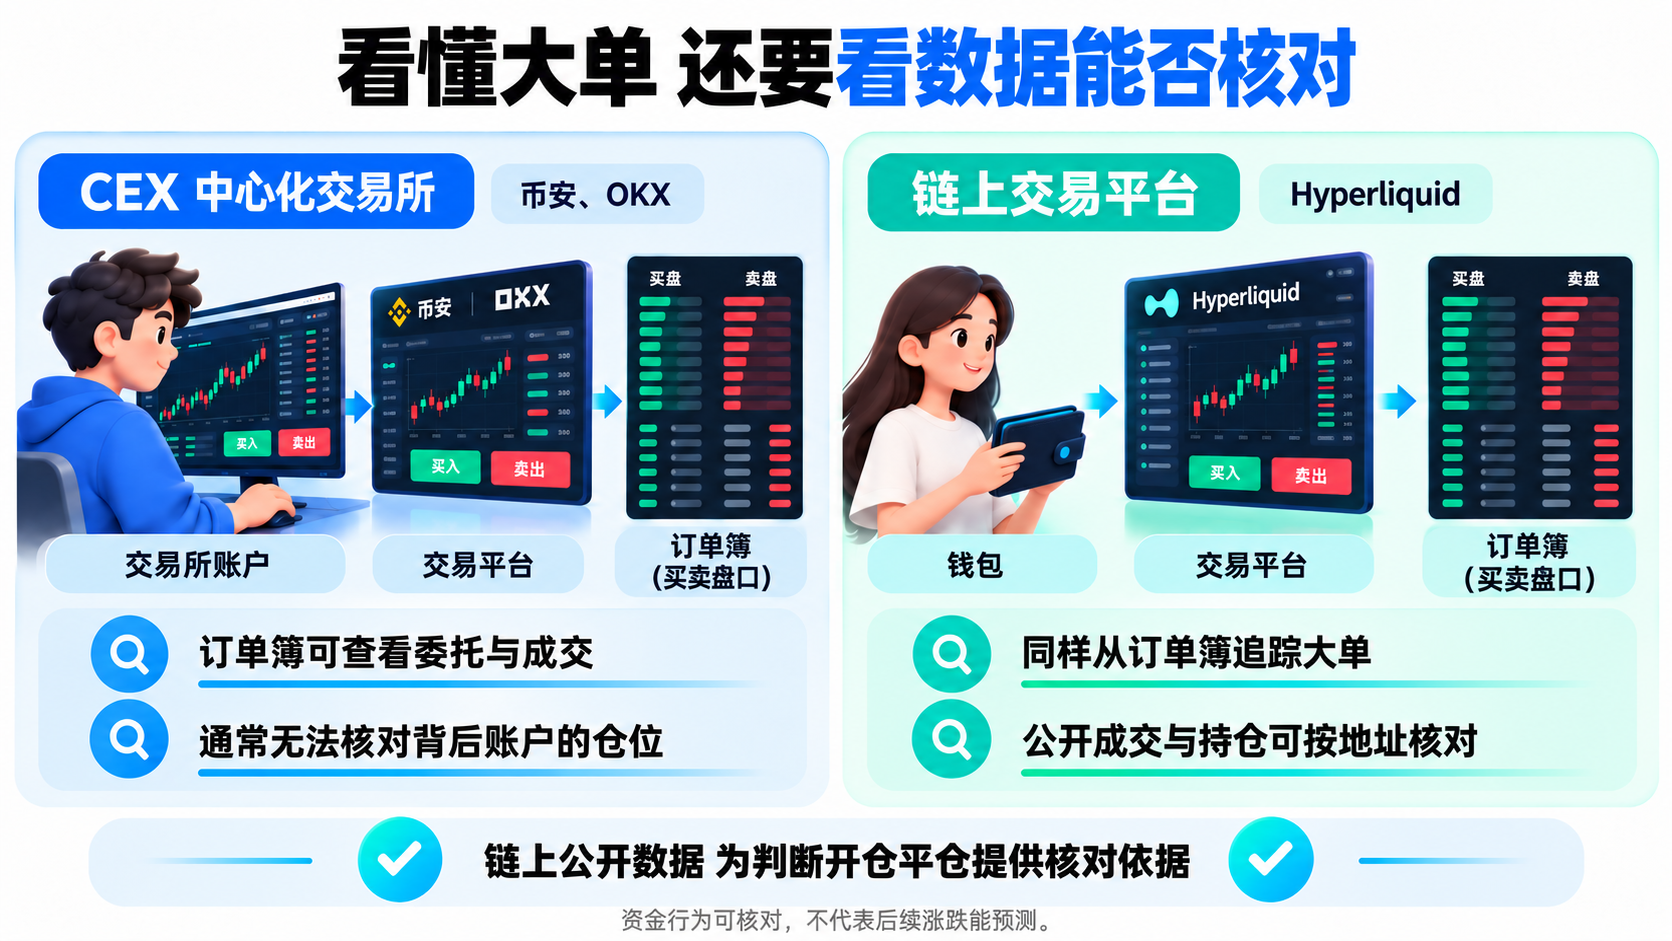
- 结合未平仓量、资金费率和大单异动,判断上涨来自现货需求还是杠杆堆积;
- 通过聪明钱追踪观察大户是在吸筹、对冲还是向交易所转入兑现;
- 对照Hyperliquid交易活跃度和Assistance Fund买入节奏,验证基本面是否跟上价格。
当协议收入、回购强度与资金行为相互确认时,再通过AiCoin连接Hyperliquid执行交易;而不是把已经销毁代币的名义升值,误当成可以支撑任何价格的30亿美元利润。
通过AiCoin专属入口连接Hyperliquid,并使用邀请码 AICOIN88,可按活动规则获得4%手续费返佣:
专属链接:
https://app.hyperliquid.xyz/join/AICOIN88
返佣可以降低实际发生的交易成本,但无法抵消杠杆、资金费率、价格波动和清算风险。
结语:回购不是投资组合,而是一种资本纪律
Hyperliquid已经完成的事情确实罕见。
按照AiCoin的9月28日统计,它使用约13.2亿美元持续从市场买入4753万枚HYPE,并将这些代币永久移出供应;连同其他销毁,累计数量约占10亿枚最大供应量的4.9%。1
但这不代表协议拥有一笔价值43.3亿美元、浮盈30亿美元的可出售资产。
恰恰相反,Hyperliquid的价值承诺在于:它没有保留这些代币再次变现的权利。
交易收入被转化为市场买盘,买盘被转化为永久供给收缩;AQAv2又尝试把USDC储备收益接入同一条路径。
真正高级的回购,不是低买高卖替协议赚钱,而是协议赚钱以后,永久减少持有人需要面对的未来卖盘。
因此,Hyperliquid最值得关注的不是过去回购仓位“赚了多少”,而是未来每一美元交易收入和稳定币收益,还能以多高效率转化成不可逆的HYPE需求。
这台机器不是恒速,也没有价格保证。
但只要Hyperliquid继续产生真实收入,它就会持续把使用量变成买盘,把买盘变成稀缺性。
AiCoin用户专属福利
👉 绑定 Hyperliquid 账户时输入邀请码 AICOIN88,享 4% 手续费返佣
🔗 专属注册链接:
https://app.hyperliquid.xyz/join/AICOIN88
📖 新手教程:
《AiCoin PC 端 Hyperliquid 授权交易教程》:
https://www.aicoin.com/zh-Hans/article/514197
《AiCoin 移动端Hyperliquid 授权交易教程》:
https://www.aicoin.com/zh-Hans/article/541383
《零基础入门!Hyperliquid 第一次交易超详细图文教程》:
https://www.aicoin.com/zh-Hans/article/510225
📖 社区交流:
Telegram:
Discord:
AiCoin-群聊:
https://www.aicoin.com/link/chat?cid=N6OVMor5g
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。投资美股仍需自行承担市场风险、监管风险及本地法律法规合规风险(尤其是外汇管制、境外投资申报等)
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。