上周,在比特币与以太坊上攻受阻、价格随即承压的背景下,期权市场并未出现踩踏式恐慌情绪,两家头部比特币财库公司却选择逆势出手:Strategy以约85,681美元/枚增持1,665枚BTC,投入约1.4266亿至1.43亿美元的同时,还回购了约1.52亿美元的STRC优先股;Strive则以约9,450万美元买入1,107枚BTC,均价约85,396美元/枚,并通过认股权证行权获得约1,240万美元额外资金,形成“买币+融资”一体化操作路径。一家用回购优先股来重塑资本结构,一家用权证行权来加厚子弹,但共同点都是在行情转冷、流动性更趋保守时继续加码比特币敞口,在截至2026年9月27日的这轮调整期里,对外传递出它们对比特币长期价格中枢与财库资产配置模式仍具高确定性的信号。
行情承压但期权未现恐慌
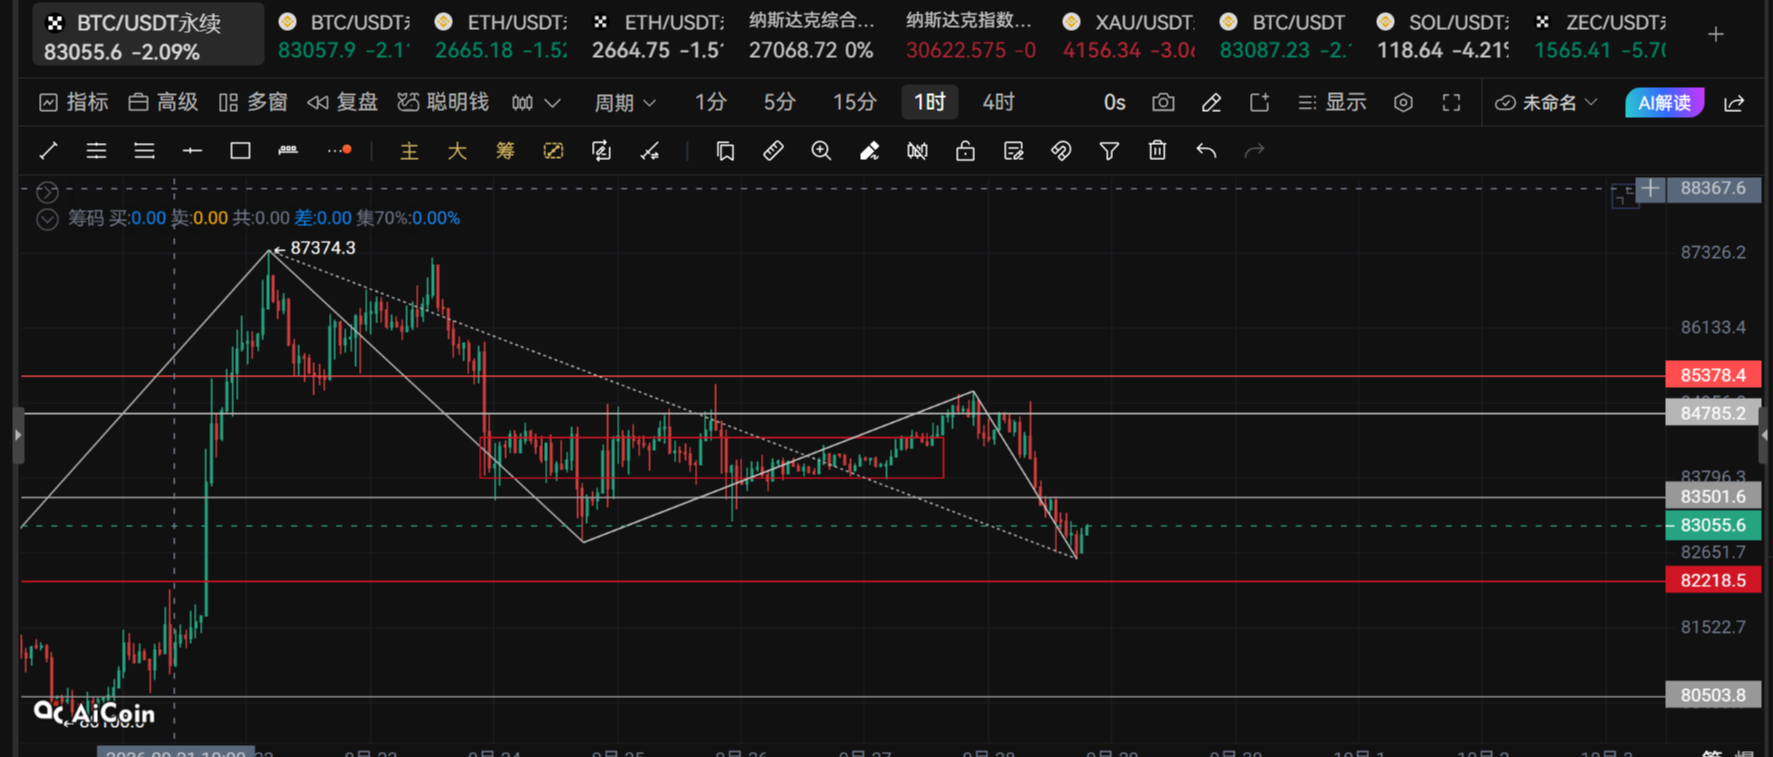
自上周起,比特币、以太坊在尝试上攻时多次遇阻,随后转为高位承压,盘面更多体现为缓慢回落与僵持,追涨意愿明显降温,整体交易环境偏“冷”。截至2026年9月27日,这种状态仍未被单边踩踏行情打破:来自来源A的判断显示,期权市场虽然情绪收紧,但尚未给出极端恐慌信号,未出现那种一边倒规避风险的“抢出口”式情绪,更像是持仓结构的重新评估与静待方向的观望。
在这种“价格承压、情绪未崩”的区间,对以Strategy、Strive为代表的长期财库机构而言,短期流动性压力与长期多头逻辑并未形成直接冲突:价格没有向上突破、但也未出现恐慌甩卖,意味着可以在不被动跟随踩踏的前提下,用现货有节奏地接过市场抛出的筹码。期权端既未给出极端悲观溢价,短期博弈空间有限,机构反而倾向用现货增持来提高长期头寸的筹码质量,相当于在情绪与价格的支撑带附近“压线下注”,在不放大杠杆风险的前提下,把更多比特币筹码锁进自己的资产负债表。
Strategy再买1665枚BTC并回购优先股
从绝对值看,Strategy 上周以约 85,681 美元/枚增持 1665 枚 BTC,投入约 1.4266 亿至 1.43 亿美元;放在其财库体量中,这只是一次“边际加码”。公司目前合计持有约 847,666 枚 BTC,按约 707 亿美元市值倒推,这笔增持对应的数量占总持仓约 0.2%,资金规模也仅相当于整体比特币头寸市值的零点几个百分点。以约 75,437 美元/枚的平均买入成本计算,Strategy 在比特币资产上整体浮盈约 67.5 亿美元,账面收益率约 10.56%,同时还持有约 60.2 亿美元美元资产作为流动性与风险缓冲,在这种资产负债表结构下,1 亿多美元级别的边际买入,不会显著改变整体风险轮廓,却能在价格承压区间继续提高筹码集中度。
更关键的是,这笔 1665 枚的增持价格明显高于公司的历史平均成本,边际仓位天然承受更大回撤弹性:如果价格回落到 Strategy 的整体成本附近,新买入部分将率先陷入浮亏。但在整体头寸仍有 10%以上账面收益、且有 60.2 亿美元美元资产垫底的前提下,公司承担的是“摊高成本、换取筹码”的风险,而不是“押上生死线”的风险。同一时间,Strategy 还回购了约 1.52 亿美元 STRC 优先股,在资产端继续用现货加码比特币,在资本端则通过回购收缩优先股规模,相当于一边用浮盈和美元资产提高对比特币的长期敞口,一边主动调整股权与负债结构,把未来价格波动的更多上行或下行结果,集中映射在更紧凑的股本之上。
Strive逆市增持1107枚BTC
相比体量庞大的Strategy,Strive上周的动作更像是“小型财库的高频加仓”。在比特币价格承压的同一阶段,Strive以约 9,450 万美元资金逆市买入 1,107 枚 BTC,成交均价约为 85,396 美元/枚,将其总持仓推高至约 27,462 枚 BTC(截至 2026 年 9 月 27 日)。按仓位口径测算,本次增持约相当于在原有基础上再多叠加约 4% 的比特币头寸,绝对规模远不及 Strategy,但在财库盘子明显更小的前提下,这样的加仓密度,已经体现出相对积极的节奏和较高的仓位弹性追求。
支撑这轮买入的,并不是一个高度多元的资金池,而是对单一渠道的深度依赖。披露数据显示,Strive 累计募集资金中约 85% 来自 SATA 渠道,SATA 在简报里仅被笼统定义为其主要募资来源,具体结构并未公开,这意味着 Strive 的比特币财库与 SATA 的资金供给几乎是高度绑定的关系。在此基础上,Strive 还通过认股权证行权额外获得约 1,240 万美元资金,用作增持“加弹药”,这部分金额大致相当于本次买入资金的逾一成,说明其不仅依赖单一募资渠道,还主动动用股权衍生工具来扩充可用于买币的资本池,使得这家中小型财库在比特币价格波动阶段,对资本端工具箱的调动甚至比头部机构更为激进和集中。
两家比特币财库的资本来源对比
从资本端构成看,Strategy更像是一家用自己资产负债表“喂饱”比特币财库的公司:其一边依托约847,666枚BTC和约60.2亿美元美元资产作为底座,一边在上周同时做了两件事——以约1.4266亿至1.43亿美元增持1665枚BTC,并回购约1.52亿美元优先股。通过回购优先股压缩高成本或优先索取权资本,再把新增弹药压到BTC上,Strategy实质上是在用内部留存与既有资产的再配置,来给财库扩张腾挪空间。这种以自有资产和优先股为主的结构,使其“做比特币财库”的持续性更多取决于自身资产负债表管理能力,而非外部募资窗口是否打开。
Strive则几乎走的是相反路径:截至9月27日仅持有约27,462枚BTC,财库体量远小于Strategy,但其累计募集资金中约85%来自SATA渠道,上周又依靠认股权证行权获得约1,240万美元,加上约9,450万美元购入1107枚BTC,整体高度依赖外部募资与股权衍生工具来放大买入能力。外部资金占比高,意味着其继续充当“比特币财库”的弹性,更多受制于募资成本、股权稀释容忍度和投资人对价格回撤的心理阈值;相对而言,Strategy在拥有约67.5亿美元浮盈、账面收益率约10.56%的BTC头寸和额外美元资产缓冲的前提下,在上周价格承压区间逆势加仓与回购优先股,背后体现的是更厚的风险吸收垫,而Strive在更小体量和更依赖外部资本的结构下选择同步加仓,则对应的是一种对短期波动更敏感、但同样强调长期押注的风险承受轮廓。
机构真金白银投票后的下一步
在上周价格承压、期权市场却尚未出现恐慌信号的背景下,Strategy逆势买入1665枚BTC、Strive买入1107枚BTC,本质上是在高位换手与观望阶段,用真金白银向比特币长期趋势投出“信任票”。当前,Strategy在累计约847,666枚BTC头寸上仍有约10.56%的账面收益率,并叠加约60.2亿美元美元资产缓冲,决定了其可以在回购约1.52亿美元优先股的同时继续加仓;Strive体量更小、对SATA募资渠道依赖度更高,却同样选择通过权证行权获取约1240万美元增量资金后逆市增持,体现的是以更薄安全边际放大比特币多头暴露的激进财库策略。需要强调的是,这类财库公司模式本质上是通过公司层面的杠杆与资本运作来放大比特币价格波动的影响,一旦后续价格趋势转弱或融资环境收紧,资产负债表的顺周期扩张会迅速转化为更大的回撤和股东风险。接下来,市场需要重点跟踪三条主线:比特币在本轮承压后的趋势选择、宏观流动性与外部资金环境是否支持这两家公司持续获取资金,以及Strategy与Strive在未来回调阶段是否仍坚持“逢压买入”的财库节奏,这将直接决定本轮逆市增持最终被验证为高位放大波动,还是新一轮上涨周期的提前布局。
加入我们的社区,一起来讨论,一起变得更强吧!
AiCoin专属Hyperliquid福利:https://app.hyperliquid.xyz/join/AICOIN88
AiCoin专属Aster福利:https://www.asterdex.com/zh-CN/referral/9C50e2
链上电报(Telegram)社群:https://t.me/AiCoinWhaleData
链上社区:https://www.aicoin.com/link/chat?cid=N6OVMor5g
AiCoin链上推特:https://x.com/aicoinwhaledata
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。