适读人群 加密理财新人及长期 BTC 持有者 核验日期 2026年9月23日
如果你已经决定长期持有 BTC,最常见的状态可能是:币一直放在账户里,价格涨跌照常经历,但 BTC 数量并不会自己增加。OKX 的 BTC 屯币生息宝,正是面向这类持币者设计的产品。它允许符合条件的用户用 BTC 申购,并按 BTC 获得每日收益。
不过,“用 BTC 赚 BTC”听起来简单,真正决定它是否适合你的,是收益来源、计息时间、赎回速度和风险边界。本文依据 OKX 截至 2026 年 9 月 23 日公开的产品页、使用指南、公告与用户协议整理,带你把这些问题一次看清。
 图 1:长期持有与缓慢积累的氛围示意图,非收益承诺。
先说结论:它不是“买 BTC”,而是盘活你已经持有的 BTC
BTC 屯币生息宝更适合已经持有 BTC、短期没有卖出计划,并且符合 OKX VIP 资格的用户。你投入的是 BTC,收益通常也以 BTC 发放,因此关注重点是币的数量能否增加,而不是账户里的法币价值是否稳定。
举个最简单的例子:你申购 0.5 BTC,一段时间后收到 0.002 BTC 收益,那么账户里的 BTC 数量增加了;但如果同期 BTC 市价下跌,你换算成人民币或 USDT 后的总价值仍可能减少。币本位收益和法币价值是两件事,不能混为一谈。
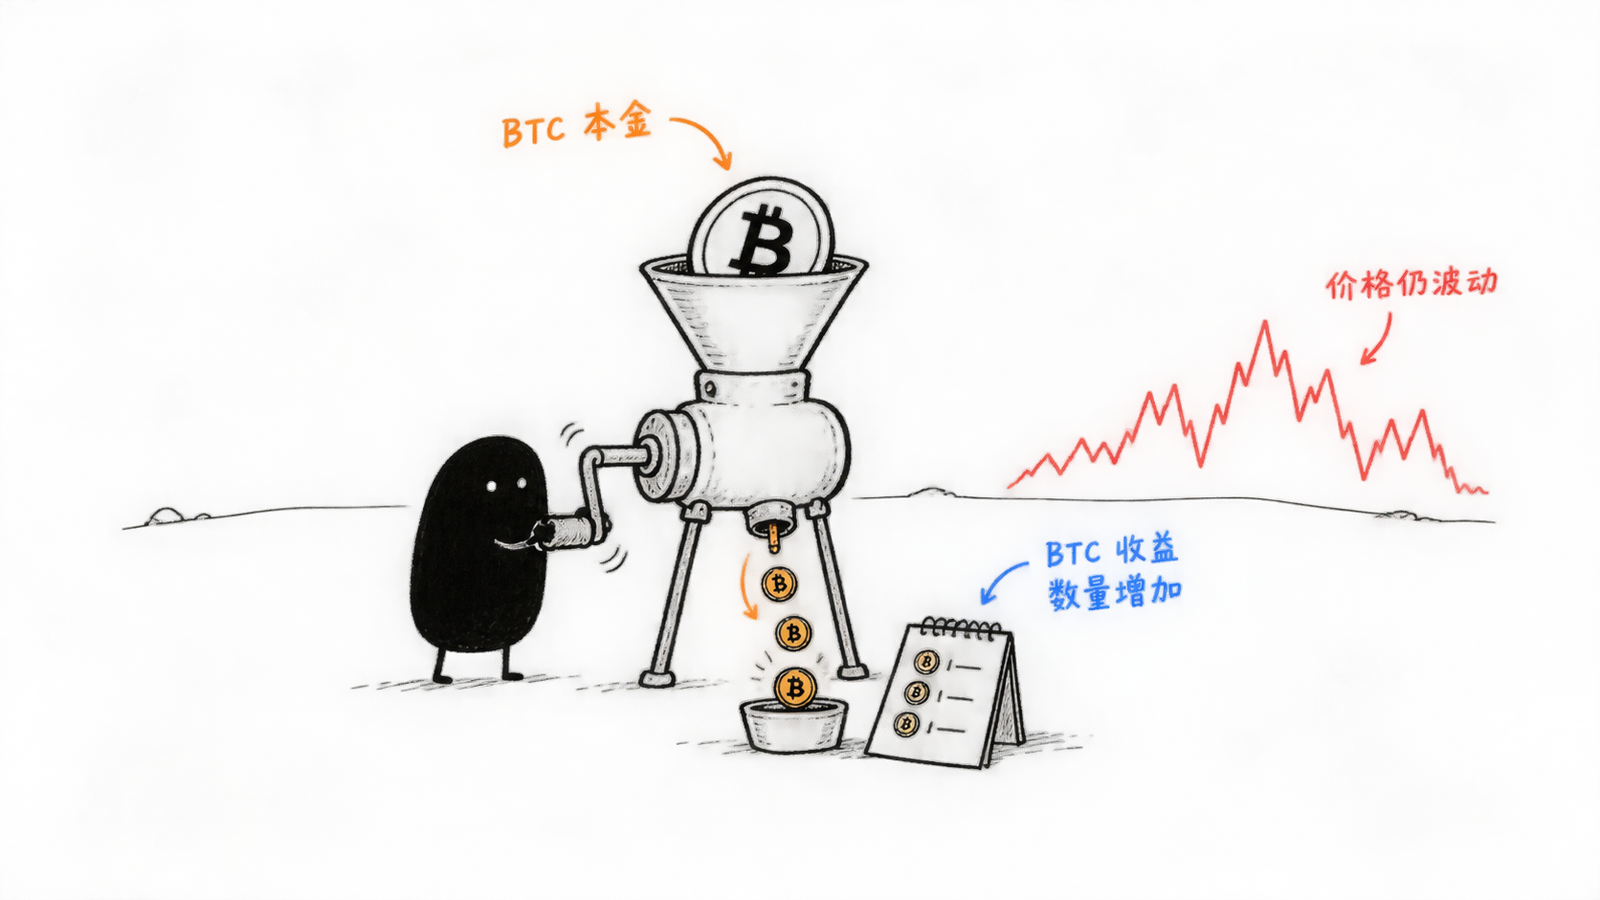
图 2:BTC 数量可能增加,但 BTC 市价仍会波动。概念示意图。
它和传统理财有什么相似,又有什么根本区别
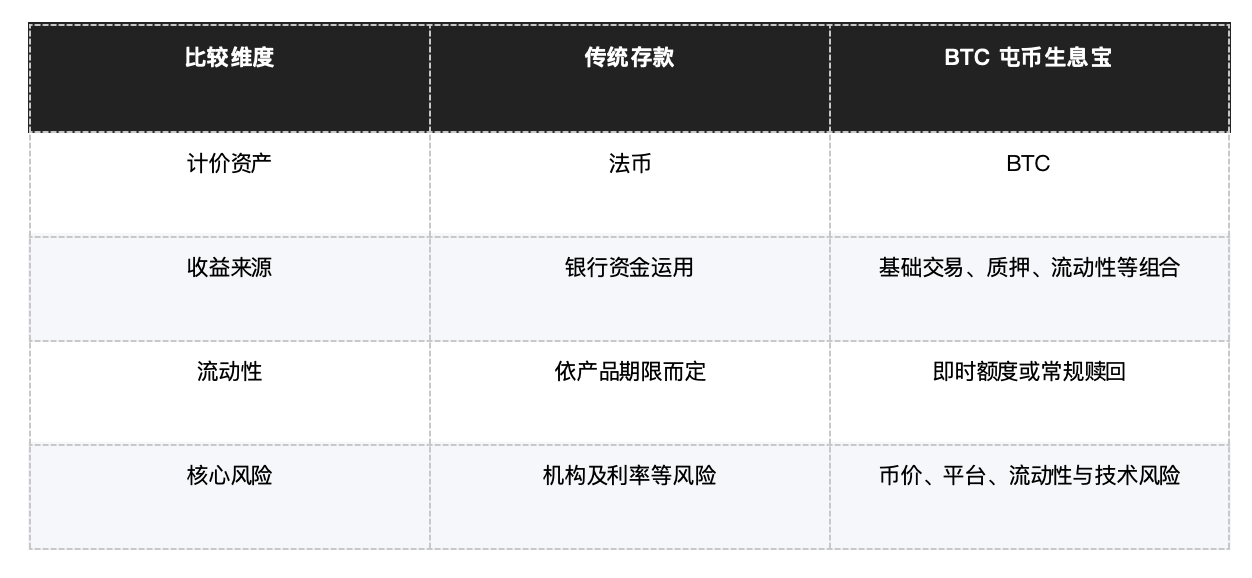
从使用感看,它有点像把暂时不用的资金放进活期现金管理产品:可以申购、按日观察收益,也设置了赎回通道。对于原本就准备长期持币的人,这比让 BTC 完全闲置多了一个潜在收益来源。
但二者的法律属性和风险结构不同。传统银行存款以法币计价,通常适用所在地的银行监管和存款保障安排;BTC 屯币生息宝属于数字资产产品,不应视为银行存款。它受到 BTC 市价、平台运营、流动性、技术事件以及规则变化等因素影响。
另一个区别是收益计价。银行存款通常以法币付息,BTC 屯币生息宝以 BTC 作为本金和收益单位。如果你的目标本来就是长期增加 BTC 数量,这种计价方式更直观;如果你未来几个月必须支付人民币、美元或新加坡元账单,它就不适合作为应急现金替代品。
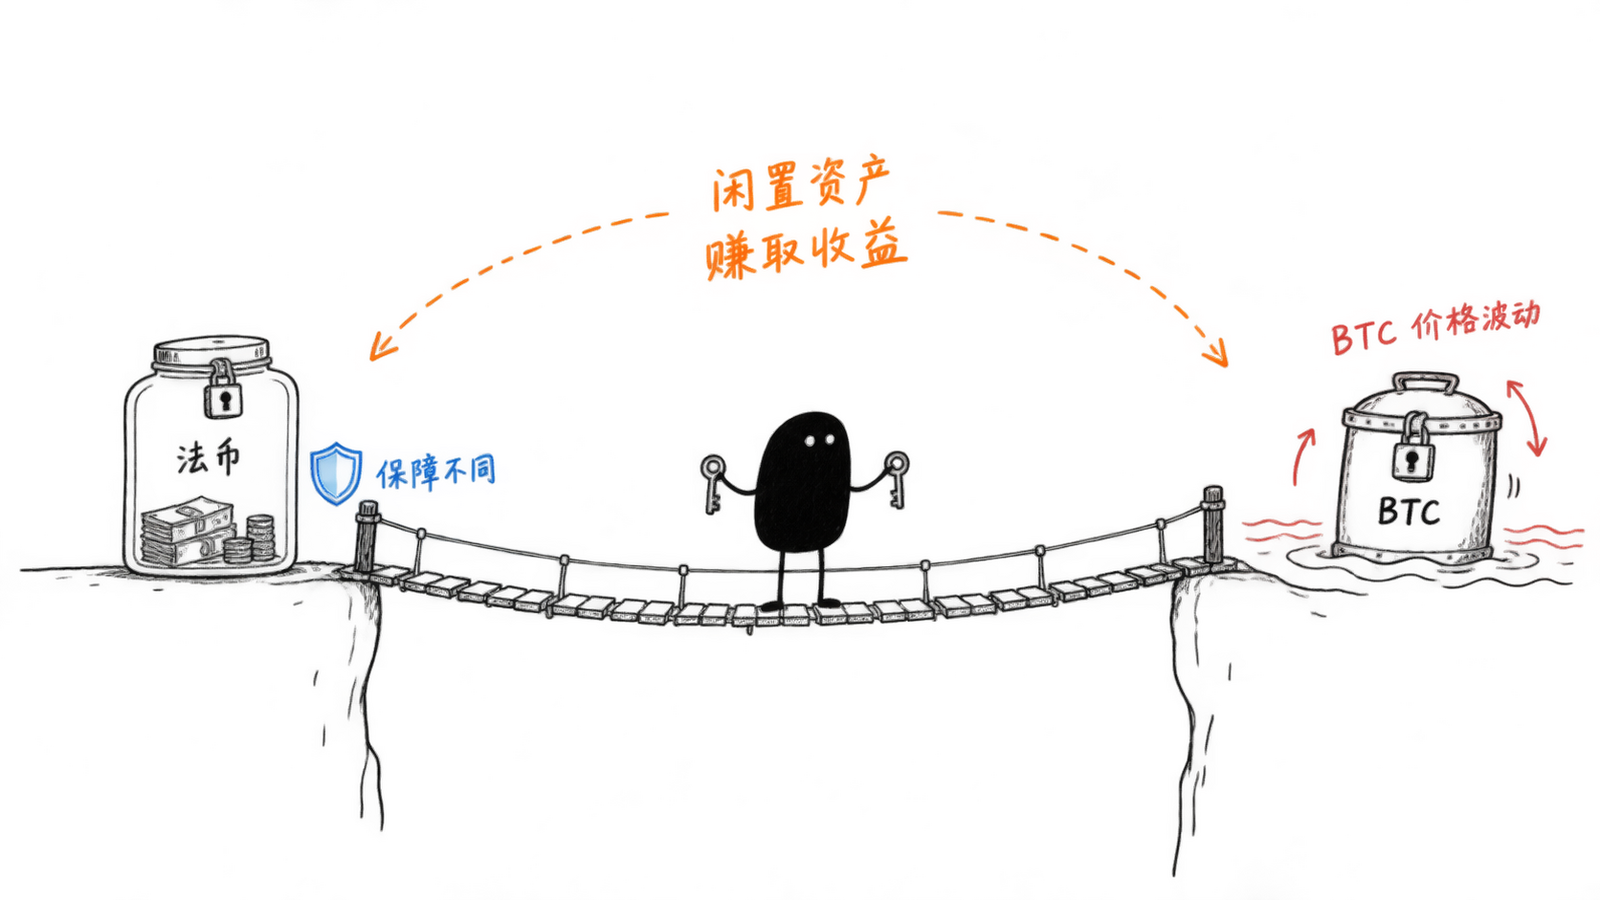
图 3:两者都有“闲置资产生息”的使用感,但计价资产、保障机制与价格风险不同。概念示意图。
收益从哪里来,为什么不能把展示年化当成承诺
OKX 用户协议写明,申购的数字资产可能通过基础交易、质押、流动性提供及其他赚币方式的组合产生收益,平台也可能把不同用户的数字资产合并使用。产生的收益按规则向用户分配,但在部分情况下,资产可能不产生收益。
这意味着页面上的 APR 是年化参考口径,不是固定利率,更不是持有几天就能拿到同样百分比。官方产品页明确提示历史数据仅供参考,不能保证未来真实收益;使用指南也写明产品“保本但不保息”,市场条件不合适时,每日收益可能接近零。
这里还要注意费用口径。产品页和使用指南写的是申购、赎回不收手续费;用户协议则提到,平台可能从产品产生的收益中收取一定比例的服务费。因此,“零申购赎回手续费”不等于产品完全没有成本。下单前应以确认页显示的净收益、费率和最新协议为准。
一个可以自己复算的收益例子
假设你投入 0.5 BTC,持有 90 天,并假设这 90 天的平均 APR 恰好为 2%,不考虑服务费、未执行时间和复利,预计毛收益为:
0.5 BTC × 2% × 90 ÷ 365 ≈ 0.002466 BTC
最终大约得到 0.502466 BTC。这个数字只是计算示范,并非当前收益预测。实际结果可能因为 APR 调整、订单等待执行、赎回期间不计息、平台费用或产品暂停而发生变化。
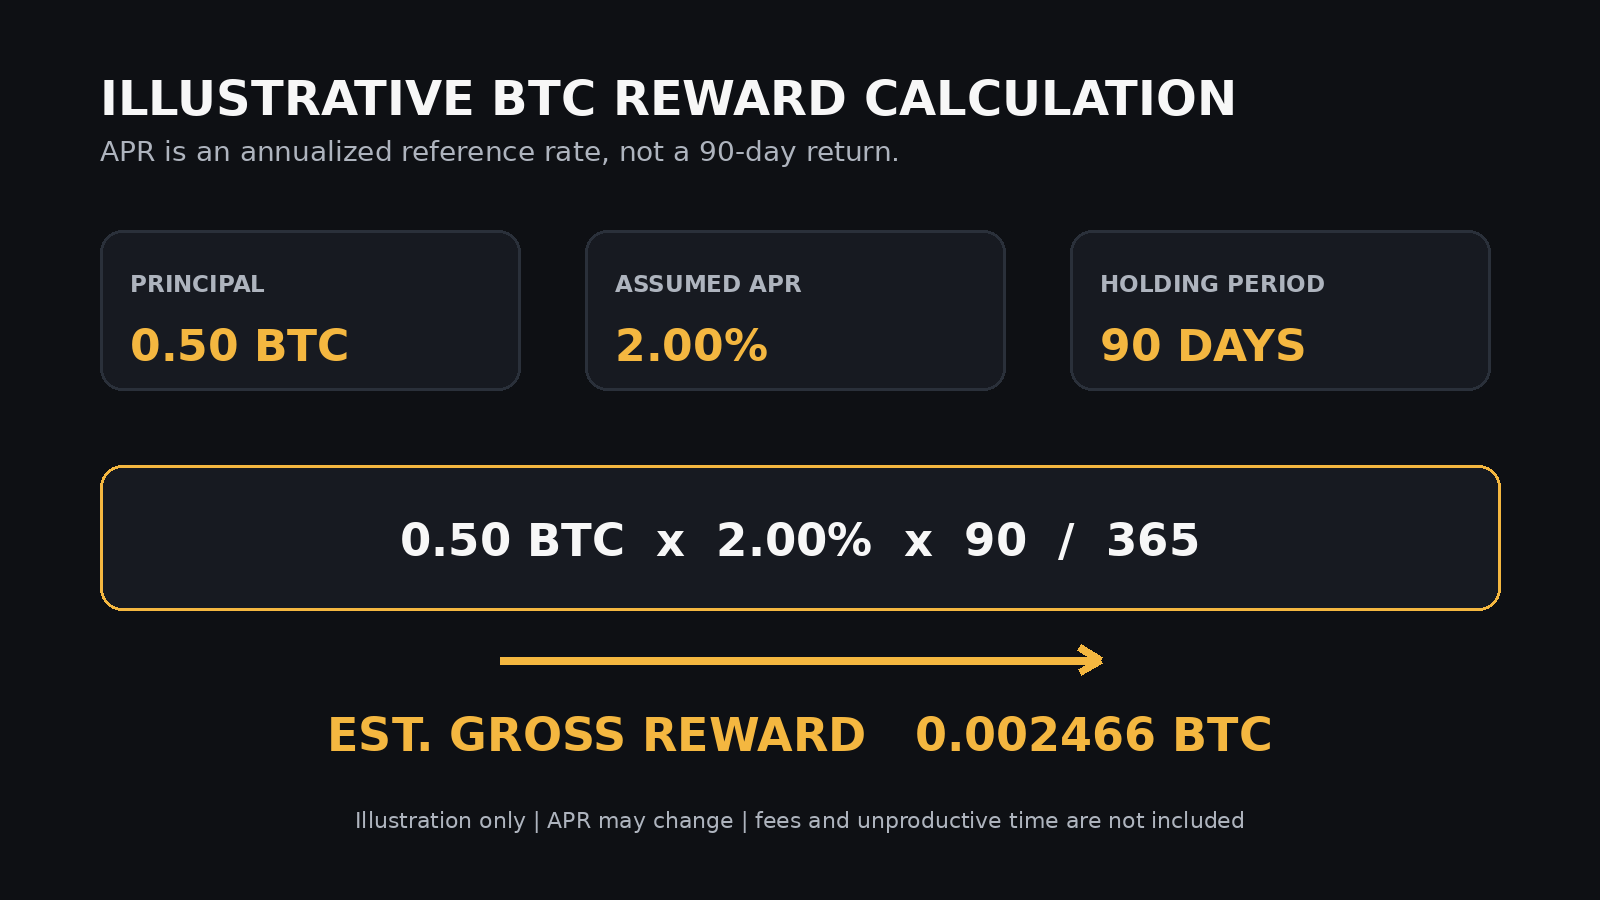
图 4:以假设 APR 2% 演示 0.5 BTC 持有 90 天的毛收益计算,不代表实际收益。
谁能参与,最低投入和额度怎么看
根据 OKX 当前使用指南,BTC 屯币生息宝仅面向全球站 VIP 1 至 VIP 8 用户,并要求账户符合所在地规则及身份认证要求。最低单次申购金额为 0.01 BTC。
申购上限则需要特别小心。当前产品页显示额度按 VIP 等级分层,并取个人额度与平台可用额度中的较小值;另一份使用指南仍保留“最高 5 BTC、动态调整”的表述。由于官方页面之间存在口径差异,本文不把某个上限写成永久规则,实际可申购金额应以登录后产品页和下单确认页为准。
从哪里进入,申购时要看哪些信息
网页端可以打开 OKX 官网,依次进入“金融—赚币—BTC 屯币生息宝”。App 端的官方指南路径为“探索—BTC 理财—立即申购”,输入数量后查看预估收益,并在确认协议及赎回规则后完成申购。
真正点击确认前,建议检查五项内容:账户是否具备 VIP 资格、最低与最高申购额度、当期参考 APR、费用说明,以及即时与常规赎回规则。可用地区和入口会因账号及所在地不同而变化,登录后的页面才是最终依据。
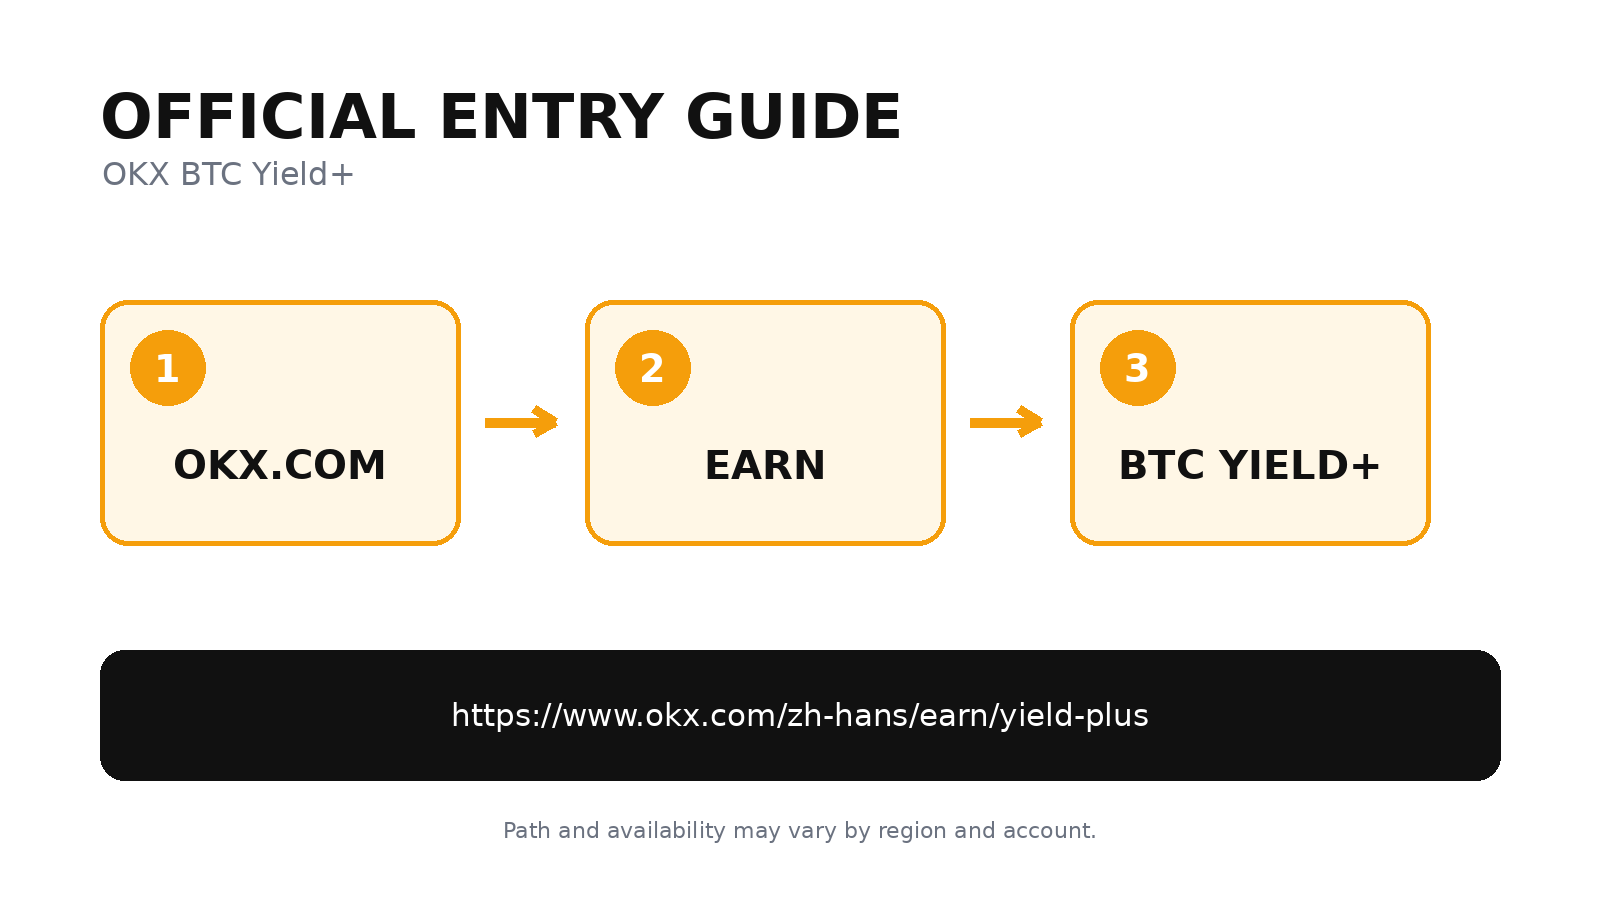
图 5:网页入口指引图。路径以登录后的 OKX 页面为准。
什么时候开始计息,赎回真的能秒到账吗
官方说明显示,订单通常在每日 16:00(UTC+8)附近执行和计息,前一日收益约在每日 16:00 发放到资金账户。处于等待执行状态的申购可能尚未产生收益,订单也可能因为平台额度不足而没有全部执行。
赎回分为即时赎回和常规赎回。即时赎回页面标示的个人每日上限最高可到 10 BTC,但真实可用额度取个人固定额度与平台实时额度中的较小值,因此不能把“10 BTC”理解成任何时候都能保证秒到账。超出即时额度的部分会进入常规赎回,通常在 7 天内处理,极端行情或流动性不足时还可能延迟。
更容易被忽略的一点是:提交赎回后,赎回中的 BTC 不再产生收益。所以短期内可能用到的钱,即使页面写着支持灵活赎回,也不适合全部放进去。
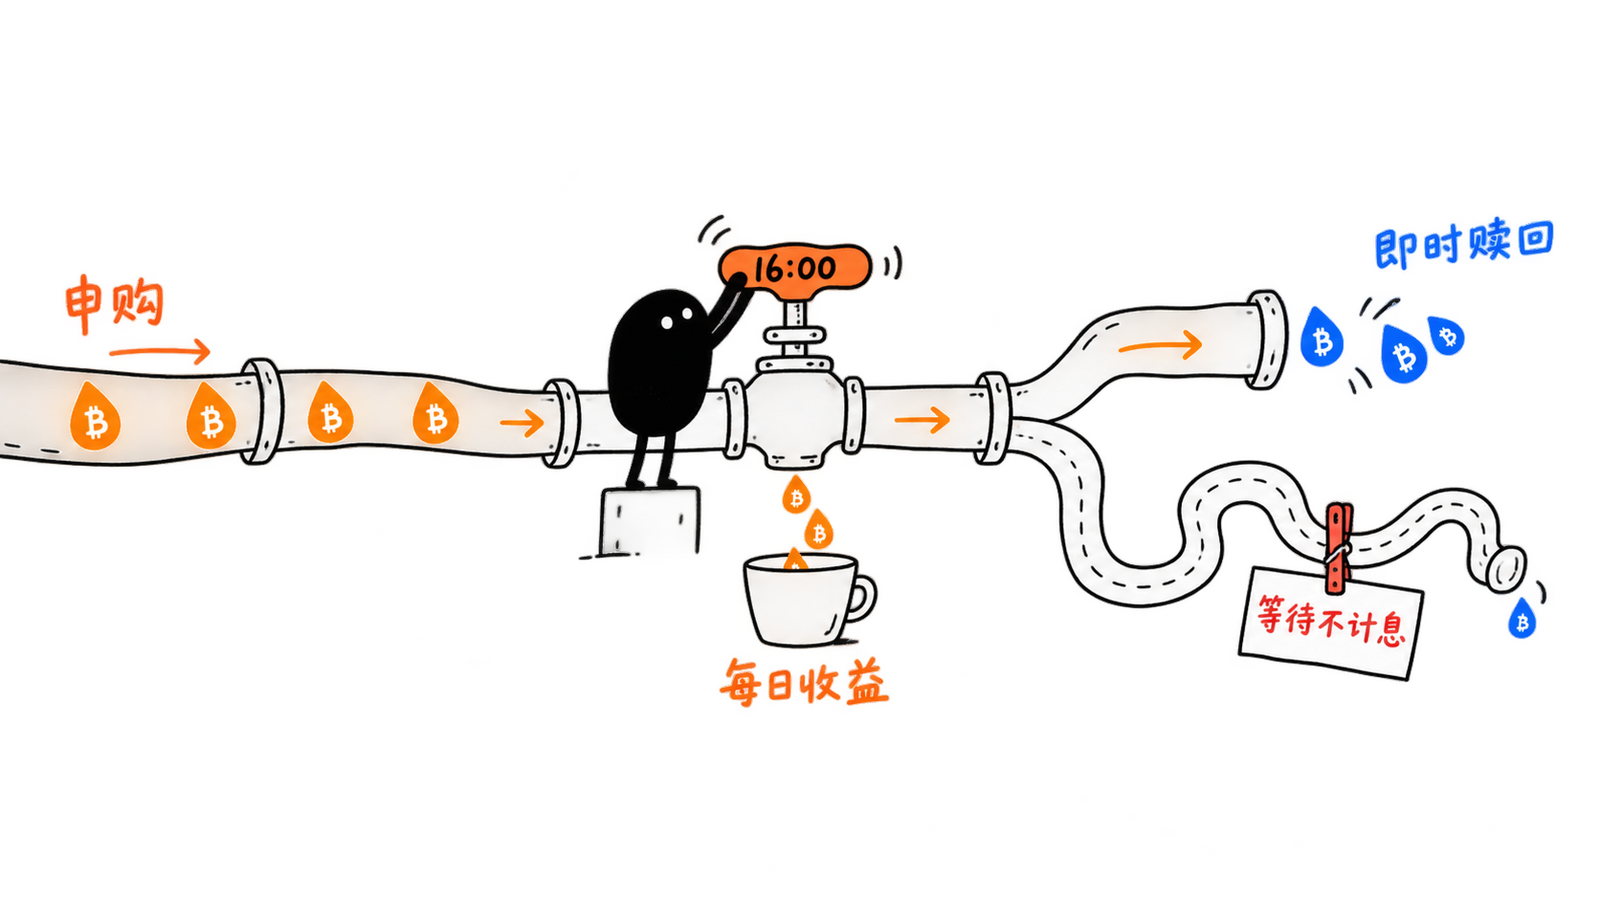
图 6:申购执行、每日计息和两种赎回路径的关系。概念示意图。
新人最容易踩的六个坑
第一,把历史年化当成未来固定利率。APR 会变化,历史回测区间只能帮助理解过去,不代表下一天、下个月或你的整段持有期。
第二,只看到“保本”两个字。官方页面将产品标注为保本、但不保息;与此同时,用户协议仍列出了价格波动、平台与技术、流动性、规则及合规等风险。“保本”不能理解成政府担保或银行存款保险。
第三,忽略 BTC 的法币价格风险。即使 BTC 数量增加,BTC 下跌也可能让你的法币计价资产缩水。
第四,把最高即时赎回额度当成固定承诺。平台实时额度不足时,部分资金仍要走常规赎回流程。
第五,没有区分“免申购赎回手续费”和“收益服务费”。看到零手续费后,仍需查看协议和订单确认页中的实际费用口径。
第六,为了参加产品临时买入超出承受范围的 BTC。这个产品更适合盘活已有长期仓位,不适合成为追涨买币的理由。
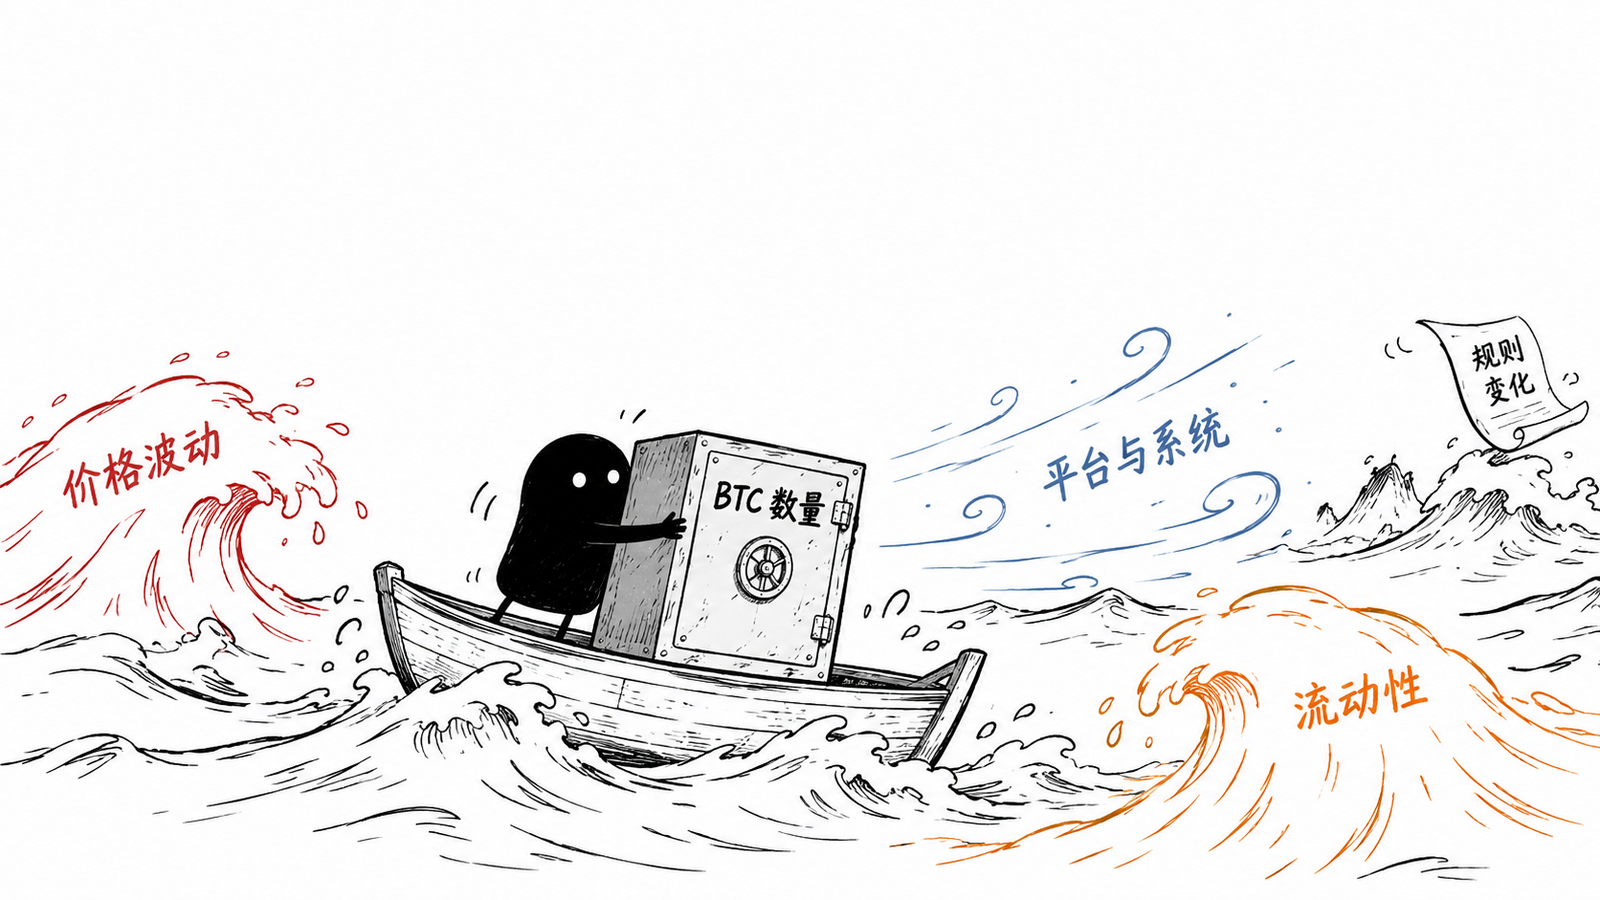
图 7:“保本但不保息”并不能消除价格、流动性、平台、系统和规则变化风险。概念示意图。
哪些人更适合,哪些钱不建议放进去
更适合的人,是已经持有 BTC、至少数周到数月没有出售计划、满足 VIP 和地区资格,并且能够接受 BTC 价格大幅波动的投资者。偏稳健的做法不是一次投入全部持仓,而是先用最低门槛附近的小额熟悉计息、到账和赎回流程,再决定是否增加金额。
不太适合的资金包括生活费、应急金、短期必须换成法币的钱,以及通过借贷或杠杆获得的 BTC。如果你最在意的是法币本金稳定、固定收益和随时确定到账,那么传统存款或受监管的现金管理工具更符合目标。
最后的判断:先确认你真的准备长期持有 BTC
BTC 屯币生息宝的价值很明确:它让符合条件的长期持币者有机会增加 BTC 数量,申购操作相对直观,并提供即时和常规赎回通道。它的局限也同样明确:收益不固定、资格受限、赎回额度会变化,而且 BTC 本身的价格风险始终存在。
如果这部分 BTC 原本就计划长期持有,可以先从小额开始,把实际到账、费用与赎回流程走一遍。如果你是为了某个年化数字才临时买入 BTC,最好先停下来,因为币价一天的波动可能远高于一段时间的理财收益。
常见问题
BTC 屯币生息宝是不是所有用户都能申购
不是。当前官方指南显示产品面向全球站 VIP 1 至 VIP 8 用户,是否可用还取决于所在地、账户状态、身份认证和登录后页面。
收益每天都会有吗
不保证。官方称产品保本但不保息,特定市场环境下每日收益可能接近或等于零。
赎回一定可以马上到账吗
不一定。即时赎回受个人额度与平台实时额度限制,超出部分进入常规赎回,通常在 7 天内处理,特殊情况下可能延迟。
页面写零手续费,为什么还要关注费用
零手续费主要指申购和赎回不另收手续费;用户协议同时提到可能从产生的收益中收取服务费,因此应以订单确认页和最新协议显示的净收益口径为准。
🎁 AiCoin 专属注册福利来了!
通过 AiCoin 专属链接注册OKX永久返20%
👉 立即注册 OKX:
https://jump.do/zh-Hans/xlink?checkProxy=true&proxyId=2
📢 加入 AiCoin 社群,关注更多交易所新币与赚币情报
官方电报(Telegram)社群:
AiCoin中文推特:
OKX 福利群:
https://aicoin.com/link/chat?cid=l61eM4owQ
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。