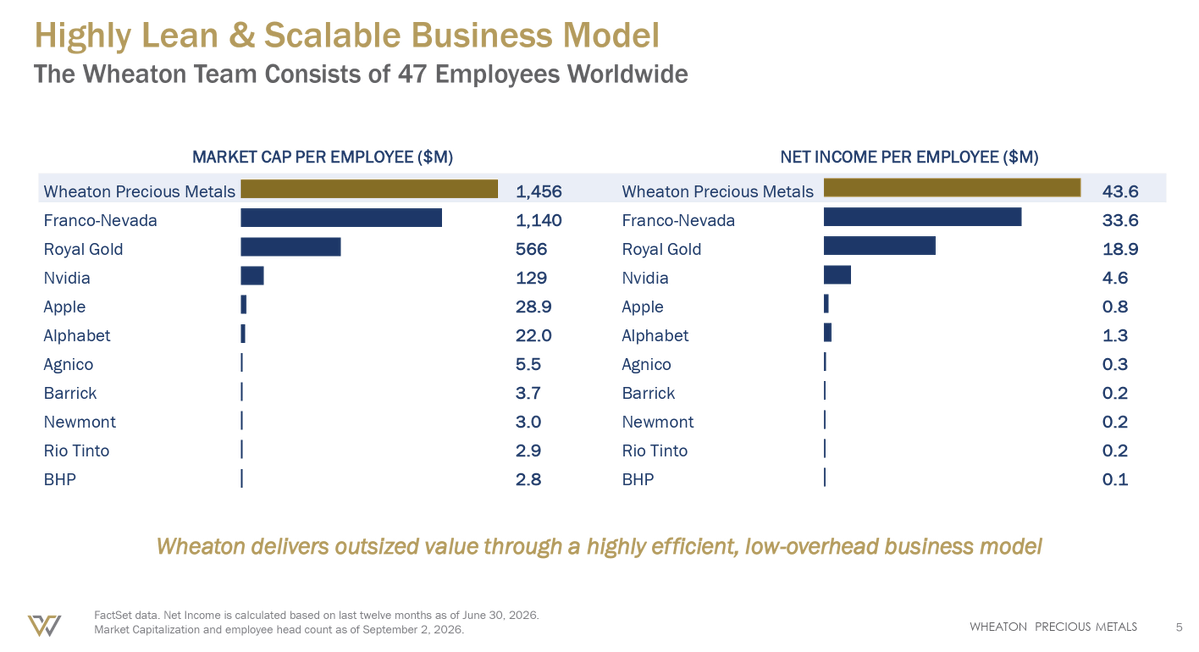
再讲讲抗通胀领域的三家顶级上市公司,其中一家全球仅拥有47名员工,每位员工平均为公司贡献了高达4360万美金净利润,超过英伟达的460万美金,全球上市公司中,人效第一(如👇图1)!🧐
说起矿业公司,大家第一反应肯定是:买设备、雇工人、顶着环保压力,每天辛辛苦苦挖矿石。但美股有三家神仙公司,彻底颠覆了我对矿业的认知。市值几百亿美金,全球员工却只有四五十人。人均创收和人均利润,直接吊打英伟达和苹果。
它们分别是 Wheaton Precious Metals ( $WPM)、Franco-Nevada ( $FNV) 和 Royal Gold ( $RGLD)。这几家公司本质上根本不挖矿,而是披着矿业外衣的顶级金融公司。咱们今天就掰开揉碎了聊聊,这套玩法到底有多牛。🧐
先说商业模式,核心就两个字:买断。
拿 $WPM 举例,它玩的模式叫 Streaming,简称贵金属流转。很多大型铜矿、锌矿在开采主矿时,地底都会顺带挖出黄金和白银的伴生矿。对铜矿公司来说,建厂开采的资本支出极高,急需流动性。 $WPM 就在这时候出手了:直接给铜矿打几亿美金现金,相当于一次性结构化融资,换取该矿山未来整个生命周期内,将产出的金银按极低的固定折价(比如现货价的15-20%或者上千美元/盎司)卖给 $WPM 的权利。
协议一签,剩下的事就简单了:矿企挖出金银后,WPM 掏几百美金提货,转头直接在二级市场按几千美金的现货价卖掉套利。你看看,这不就是无风险套利吗?成本锁死在签约时,金价涨得越高,赚得越多。
传统矿企要承受什么?油价上涨、人工加薪、设备折旧、安监合规,通胀压力全得扛。而 WPM 这些流转公司的采购成本在签约时就已经锁死了。这意味着什么?
• 下行有底:哪怕金价回调,折价拿货的利润空间依然被锁在极低位,亏不了多少。
• 上行无顶:金价银价暴涨时,边际成本几乎为 0,上行溢价直接 100% 转化为净利润。
这套模式最牛的地方在于,它把重资产和边际运营成本降到了零。合同一旦生效,矿山后续所有的扩产和金价大周期,都在以零边际人力成本的形式,源源不断地为公司输送纯现金流。对资本市场来说,这才是真正的现金流收割机。
咱们再看看人效。
这些公司不上线一台掘进机,不出任何安监事故,不亲自管一根钢管。几十名员工清一色是顶级法务、地质勘探专家、财务和投资决策层。全员每天只干三件事:
1️⃣ 尽调:估算全球潜在矿山未来的伴生矿产量。
2️⃣ 风控 + 签约:用精密的资本结构锁定长周期权益。
3️⃣ 财资管理:在二级市场做贵金属对冲与变现。
说白了,这就是一套极客式的套利系统。不需要几万工人,不需要重资产投入,只需要几十个脑子最聪明的人,把全球的矿山资源挨个盘一遍,找到最优质的标的,签协议、锁利润、收割现金流。
三家公司各有侧重,咱们一个个来看:
1️⃣ Wheaton Precious Metals ( $WPM) ,白银流媒体龙头
核心模式:Streaming 为主,向矿企提前支付现金,换取未来以固定低价购买矿山副产品的权利。比如 WPM 可能按每盎司 20美金的固定价购买白银,无论市场价是 60还是 80,差价就是利润。
资产组合:约 40+ 流媒体协议,覆盖全球主要矿企(如 Vale、Glencore、Newmont),白银占比约 70%,其余为黄金、钯金、钴等。
现金成本极低:因为无需承担开采、维护、环保等运营成本,WPM 的营业利润率通常在 60-70%。
投资逻辑:白银纯度最高,三家中白银敞口最大,适合押注工业+货币双属性(光伏、新能源需求 + 通胀对冲)。金银价上涨时,因购买成本固定,利润增幅 > 价格增幅,杠杆弹性极强。稳定分红(股息率约 1-1.5%),但自由现金流优先用于新协议扩张。
2️⃣ Franco-Nevada ( $FNV) ,多元化特许权巨头
核心模式:Royalty模式,也就是矿区特许权使用费为主,不预付大额现金,而是在矿山投产后按营收或利润的百分比(通常 1-3% NSR)持续抽成,类似房东收租。
资产多元化:
• 贵金属:黄金、白银占约 80%(400+ 资产);
• 其他板块:铂族金属、石油天然气(约占收入 10-15%,近年逐步剥离)、铁矿石。
零运营成本:FNV 不参与任何开采活动,只收权利金,现金流极其稳定。
投资逻辑:最优质的资产组合,持有全球顶级矿山权益(如 Cobre Panama、Antamina、Hemlo),且通过持续并购扩张,在2023-2025年期间,累计投入超20 亿美金。现金牛特质明显,自由现金流转化率 >90%,分红连续增长 16 年(股息率约 0.8-1.2%)。Royalty 模式天然对冲成本通胀,矿企承担成本上涨,FNV 只抽成营收,且收入来源分散,单一资产占比 <15%。
3️⃣ Royal Gold ( $RGLD) ,平衡型流媒体 + Royalty 组合
核心模式:Royalty + Streaming 双轮驱动,约 60% Royalty、40% Streaming,介于 FNV(纯 Royalty)和 WPM(纯 Streaming)之间。
资产集中度高:前 5 大资产(Mt Milligan、Peñasquito、Andacollo、Khoemacau、Cortez)贡献约 70% 收入,比 FNV 集中。
黄金为主:约 85% 收入来自黄金,白银占比 <10%。
投资逻辑:黄金 beta 最纯,三家中最适合押注金价上涨,对白银、铜等副产品依赖小。因资产集中度高,单一风险大,历史上估值比 FNV 低 10-20%,适合价值猎手。分红稳健,股息率约 1.2-1.5%,股息增长率略低于 FNV。
总结一下,这三家公司的玩法,本质上是把矿业这个重资产行业,彻底金融化了。它们不挖矿,只签协议、收权利金、套利差价。成本锁死,上行无顶,现金流稳定,人效极高。这才是真正的商业模式创新。
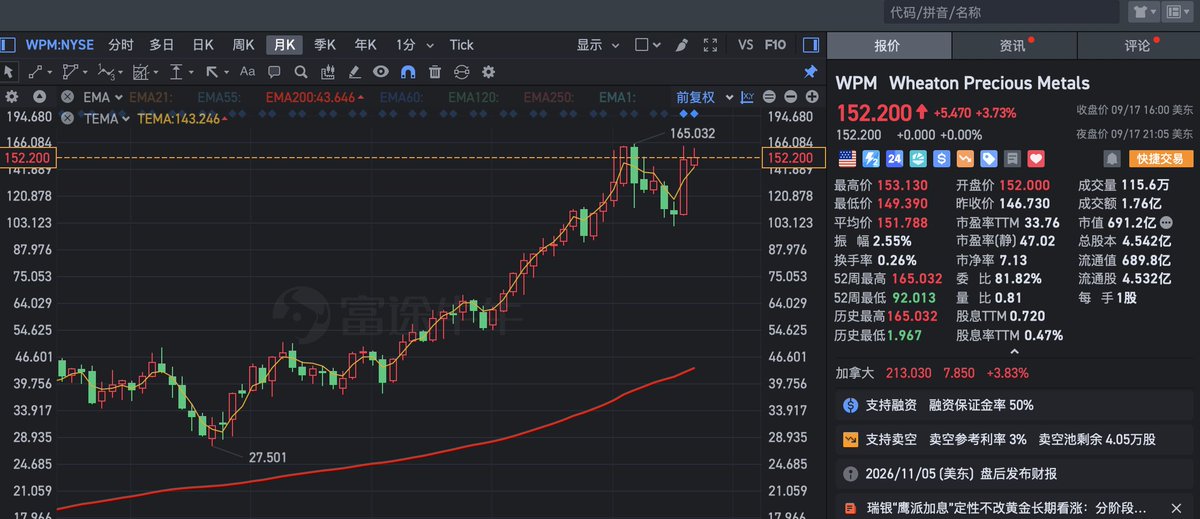
目前黄金价格在 4350 美金/盎司,白银价格也在65美金/盎司高位,贵金属这波大周期还没结束,尤其是当下高通胀背景下,金银依旧是很好的投资选项。假如你看好未来几年金价继续上涨,这三家公司值得重点关注。 $WPM 适合激进玩家押注白银, $FNV 适合求稳的长期投资者, $RGLD 适合纯粹押注金价上涨的价值猎手。
炒美股,我选择用 #RWA 美股代币化平台 #MSX,让我们一同投资参与美股市场:http://msx.com/?code=Vu2v44
早期美股投资粉丝和伙伴,可以私信我,填写表单后,可免费进入美股交流和探讨社群(目前每周仅限定10人,助理审核,可能需要一点时间,感恩🙏)!
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


