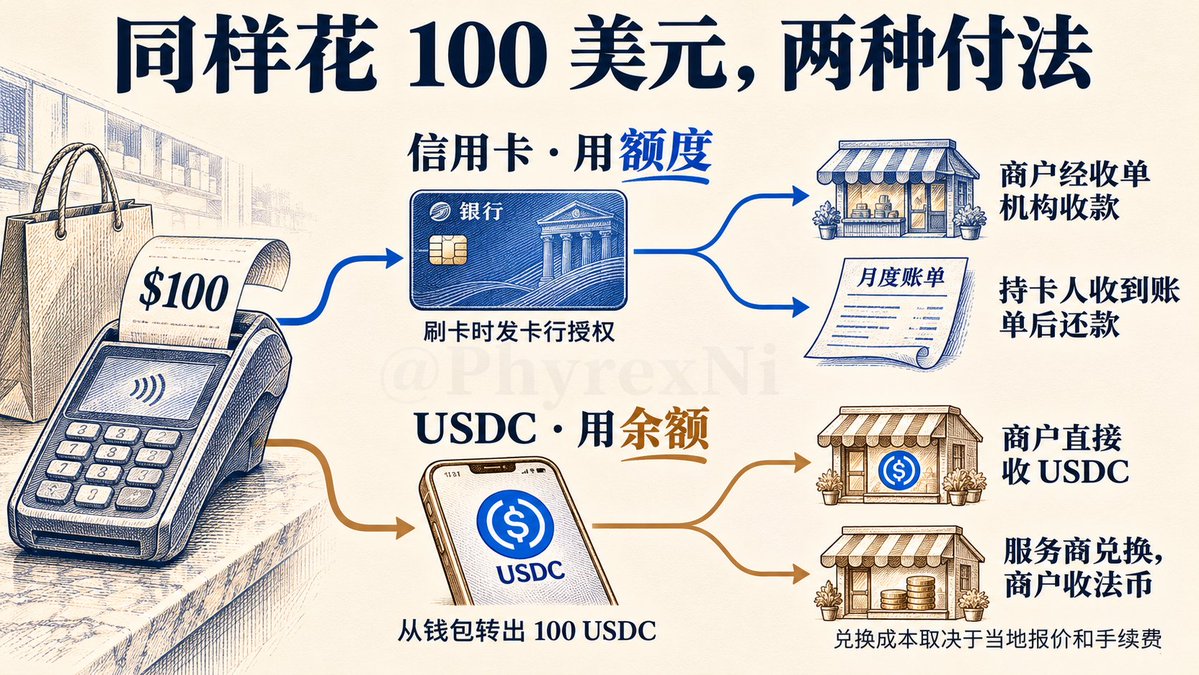
我不看好 $CRCL,主要还是因为 USDC 想从信用卡手里抢日常消费,这条路很窄。很多小伙伴看好 USDC 支付,是因为 USDC 本身就是合规稳定币中体量最大的,但对于一个习惯刷信用卡的人来说,同样是花 100 美元,今天就要拿出这笔钱花费,和等账单到了再还的差别是非常大的。
USDC 背后的储备包括美元现金、短期美债和国债回购,这些资产支持它按 1∶1 兑回美元。到了现实支付中,如果商户最终要收到 USD 或者当地法币,就需要支付服务商完成兑换和出金,银行账户、本地流动性和合规审查仍然要有人负责。
这些环节对于持有者来说可以是无感的,但无感不代表成本和门槛不存在。
Andy 说的 90% 我都是同意的,只有在两个问题上会稍微不同。其实从储备构成来看,USDC 的资产更简单,现金、短期美债和回购的披露也比较清晰,对于重视资金安全、美元兑付和合规的企业来说,这些都是吸引力。相对而言,USDT 的储备还涉及黄金、Bitcoin 和担保贷款等资产,影响储备价值和流动性的因素会更多。
所以对于灰产或者黑产,甚至是所有的支付来说,USDC 的暴雷风险是低于 USDT 的,而再挤兑时的承兑预期是高于 USDT 的。
而灰产之所以不用 USDC 最大的问题就是在于 USDC 过于严格,说人话就是 USDC 在承兑上没有 USDT 那么便捷。如果我是 Circle 的人,第一步就是发展东南亚、拉美、非洲这三个地区的承兑,这三个地区都有专门的承兑商,这样才能抢占 USDT 的市场。
Circle 其实已经在往这些地区走了,9 月宣布收购新加坡的 Tazapay,10 月又说要进入大约 40 个新兴市场,但走的都是持牌银行和支付公司的 B2B 路线,碰不到街头的承兑商,这块业务体量实际比 B2B 还要大,所以这里的主流仍然是 USDT 。
其次,让 USDC 很难直接抢走信用卡消费的原因,就是信用卡已经把支付和授信放在了一起。尤其是在美国,用户刷卡除了方便,还可以提前消费、享受免息期、积分返现,以及已经熟悉的争议处理机制。USDC 按面值兑付美元,解决不了这些需求。
对于已经习惯信用卡的消费者来说,把自己账户里的钱先换成 USDC 再去消费,就需要有足够的好处。
兑换和使用更麻烦,优惠也没有明显优势,用户就缺少迁移的动力。所以如果 Circle 想直接从 C 端抢这部分市场,就要通过合作接入授信和消费者服务,再用更低的成本或者补贴吸引用户,这些都需要投入,短期很难轻松做出规模。
而对于 AI Agent 支付来说,USDC 倒是已经成了事实标准,x402 上超过 99% 的交易额都是 USDC,但问题是量太小,按 Allium 的统计,三季度 Agent 支付一共 6,830 万笔,金额只有 370 万美元,平均每笔 5 美分左右,放在一个季度 13.9 万亿美元的链上交易额里几乎可以忽略,而且 Visa、Mastercard 和 Google 也都在 x402 基金会里。
所以从本质来说,USDC 就是一个上链的 USD,只是一种货币,而暂时还并不代笔是一个能代替传统信用体系的支付渠道,USDC 越往传统靠,反而我觉得死的越快。
一个 @Gate ,交易更多市场
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


