加密行业痛苦的根源藏在资产负债表里。
撰文:Felipe Montealegre
编译:AididiaoJP,Foresight News
加密行业明明在落地,却没人高兴得起来。
几年前,稳定币和代币化基金还是遥远的设想。预测市场、借贷协议、自动做市商(AMM),当时还只是白皮书里的概念。现在,美国财政部长贝森特说稳定币短期将冲到 2 万亿美元;贝莱德 CEO 拉里·芬克说所有资产都会被代币化;Hyperliquid 也和纽交所母公司 ICE 合作,把链上永续合约带进美国资本市场。
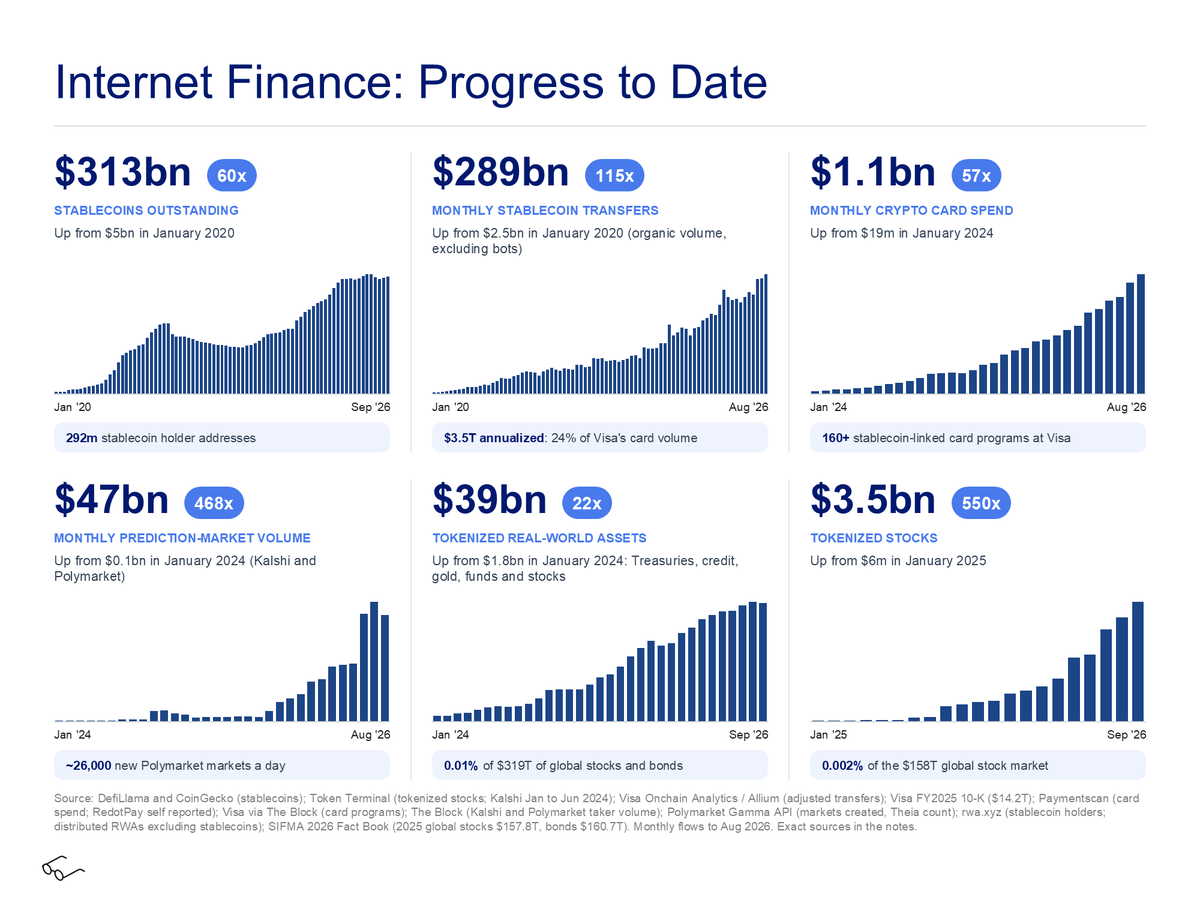
如果你当年认为加密会改变全球金融市场,那你判断对了。可为什么还是这么痛苦?
一、加密确实在落地
我刚入行时听过一条建议:不要去一家连最新一期基金都拿不到业绩分成(carry)的公司。不是薪水给不起,而是公司文化会让人难受。人只有努力工作又能赚到钱,才会开心。
这个道理也适用于行业。要看清加密行业的状态,可以把它简化成三张财务报表:利润表、现金流量表、资产负债表。
二、利润表:收入不够大
先只看收入。这个行业的大部分成本,最终都流向从业者:工程师、商务拓展、验证者、审计等等。
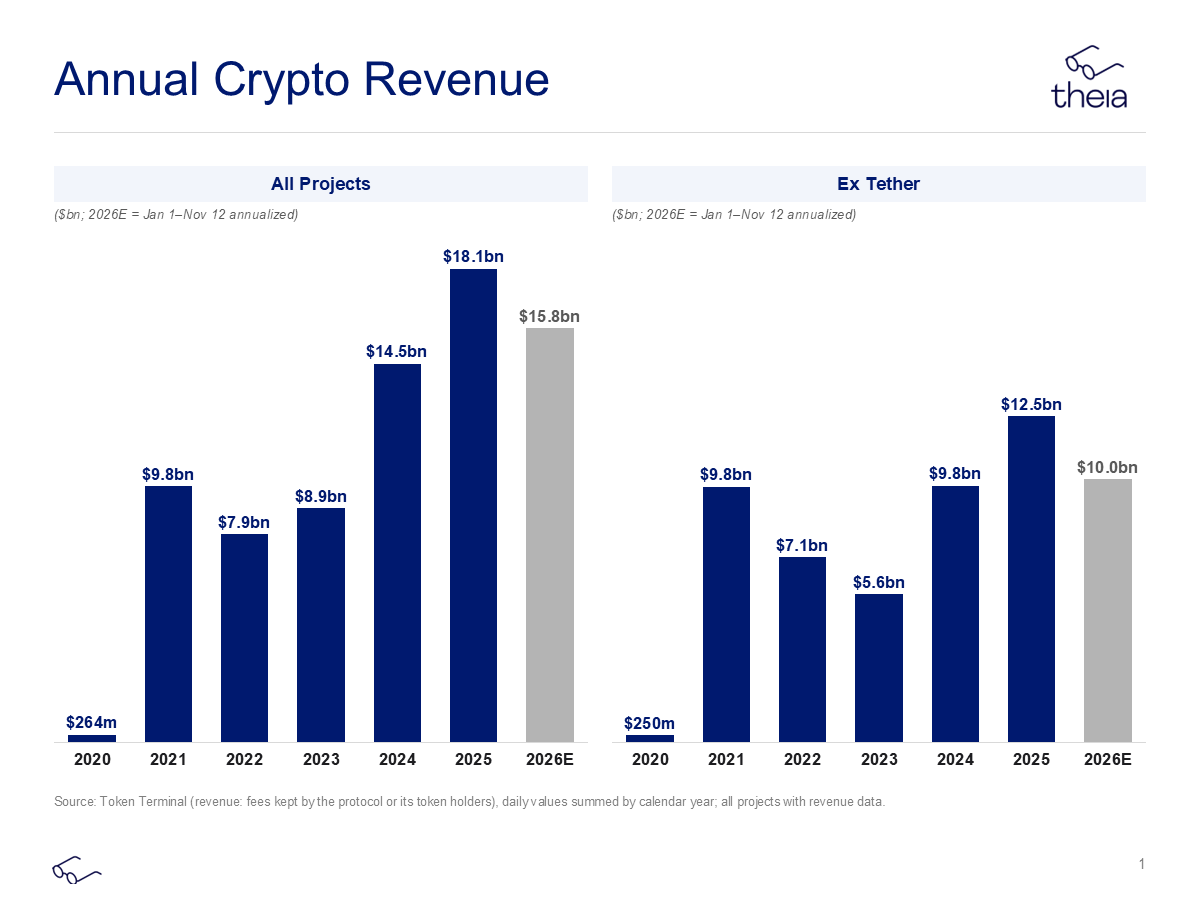
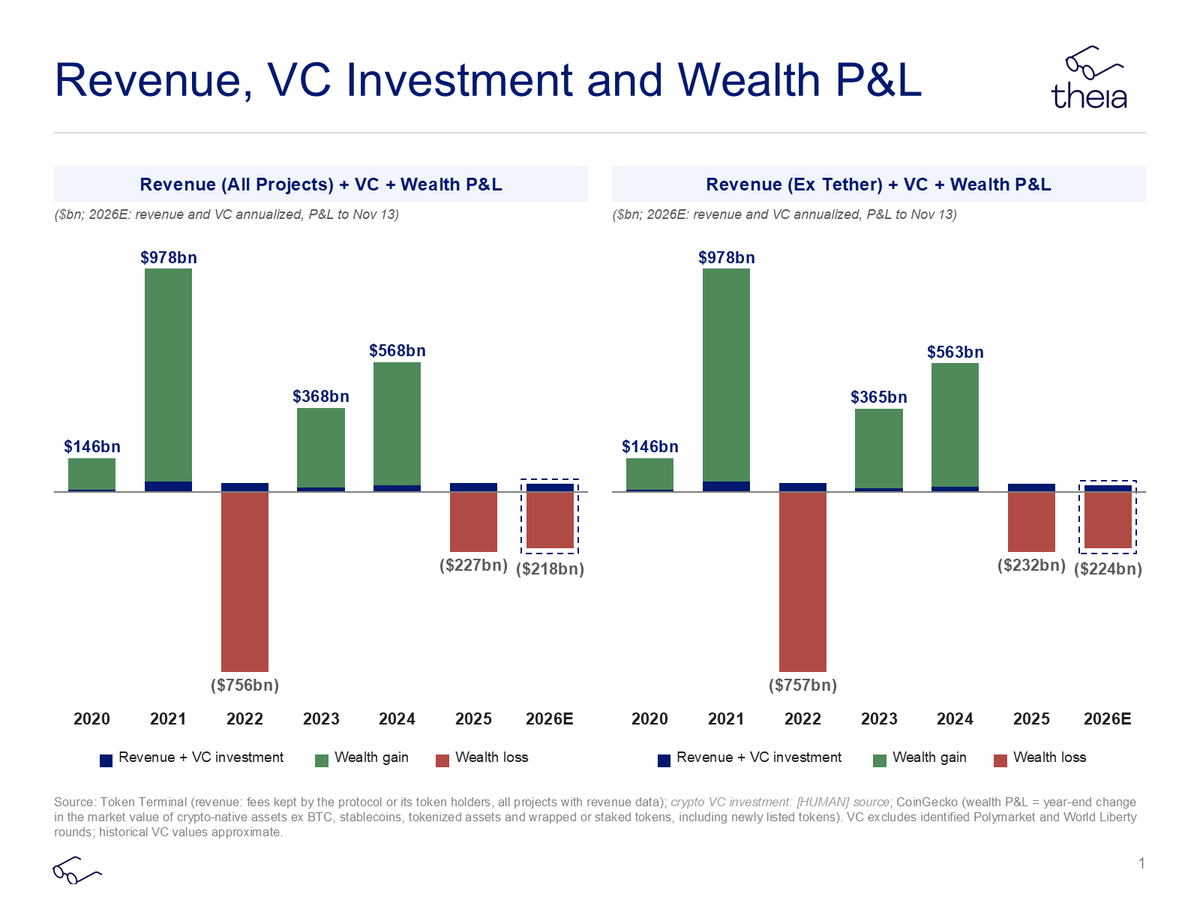
收入还过得去:自 2021 年以来增加约 80 亿美元;但如果剔除 Tether,反而减少约 30 亿美元。
三、现金流量表:VC 的钱在退潮
现金流量表看三块:经营现金流、投资现金流、融资现金流。
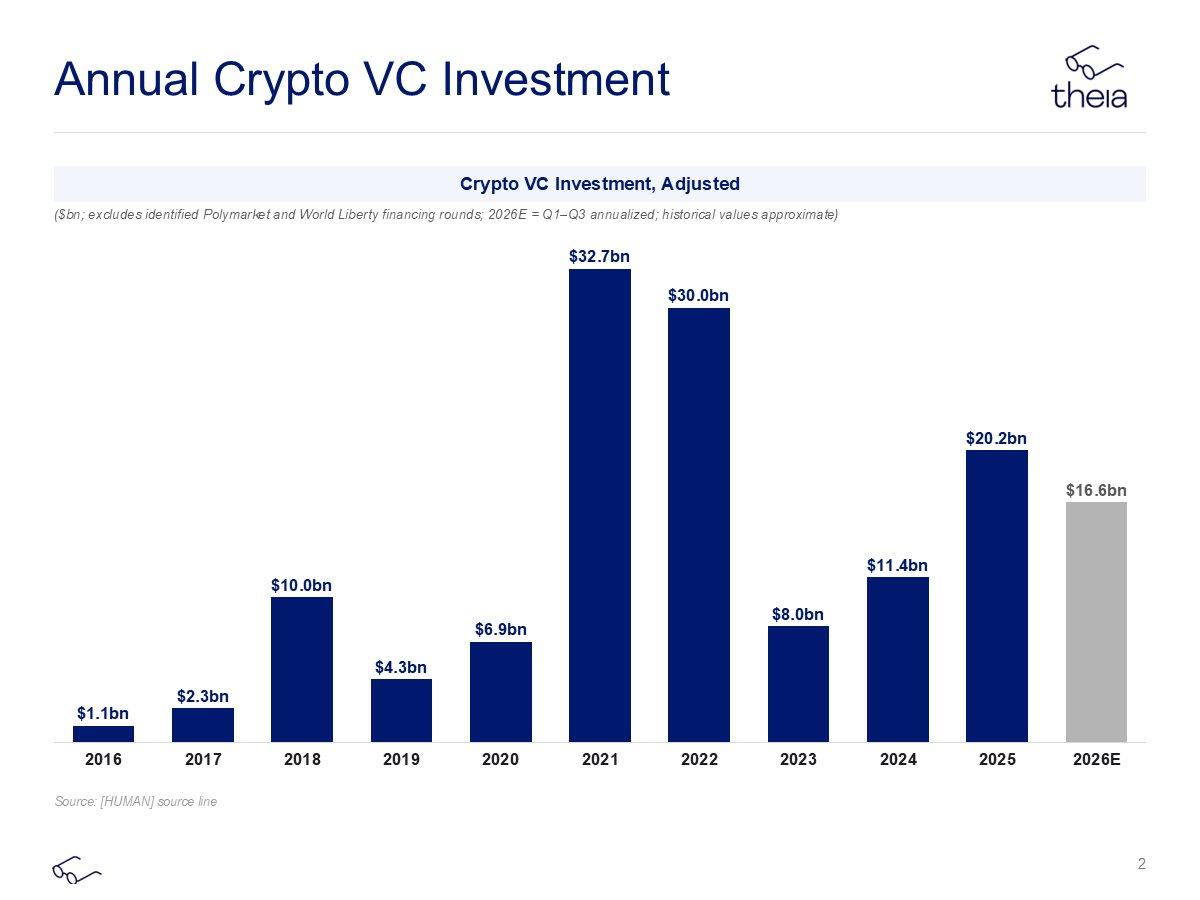
经营现金流可以粗略用上面的收入代替。加密行业资本开支很少,投资现金流影响不大。真正关键的是融资现金流:过去,这个行业大多数人的工资和办公室租金,都是靠 VC 投进来的钱支付。
把收入和 VC 投资加在一起,才是流入行业、用来支付工资、办公室租金、审计费、顾问费、招聘费和验证者费用的钱。剩下的,才是投资者的利润;而投资者还要向 LP 分钱,才能继续募资。
问题是,相比 2021 年和 2022 年,流入这个行业的现金下降约 150 亿美元。剔除 Tether,是因为它的现金流高度集中。这笔钱能发很多工资,但还不足以解释加密市场现在这种程度的溃败。
四、资产负债表才是病根
根子在资产负债表。
今年约有 266 亿美元现金流入这个行业;但自去年 10 月以来,仅以太坊和 Solana 的市值就合计蒸发约 3500 亿美元。注意,这是账面财富缩水,不是现金流出。
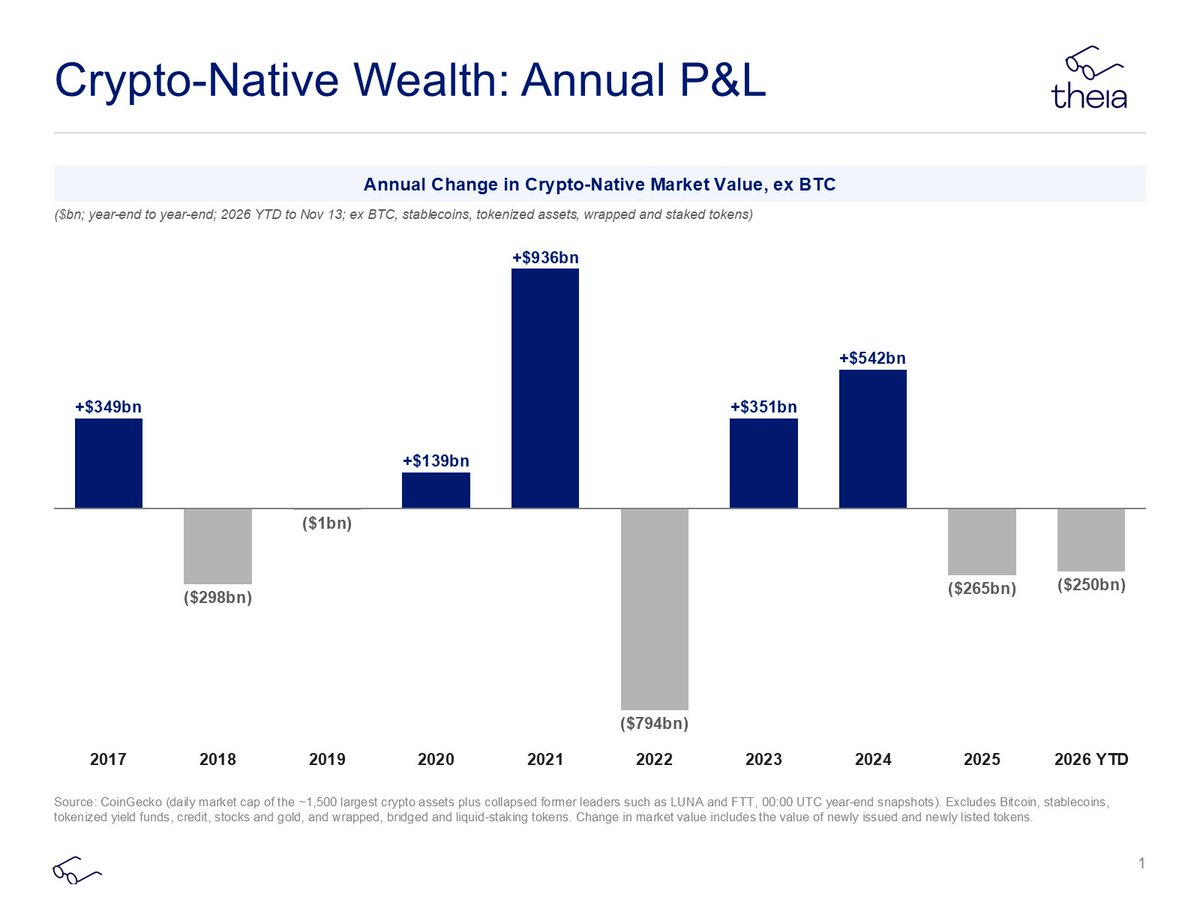
加密行业很特殊:资产价值相对现金流高得离谱。无论代币化股票怎么增长、稳定币怎么扩张,都补不上 3500 亿美元的资产负债表窟窿。要靠收入填平 ETH 和 SOL 的损失,行业收入得增长 35 倍,相当于 350 个 Hyperliquid 级别的收入。
把数字放在一起看,行业资产负债表才是唯一真正重要的驱动因素。
我认为,看懂一个行业的三张财务报表如何随时间变化,尤其看清钱怎么流动——谁往行业里投钱,谁在把钱抽走,钱又花在哪里——就能理解这个行业的状态。硅谷、美国私募股权、AI 都可以这样看。本文对加密行业的报表做了极简处理,但足以解释当前市场:大家难过,就是因为价格跌了。
五、2027、2028 年的两条出路
乐观的理由有几个。
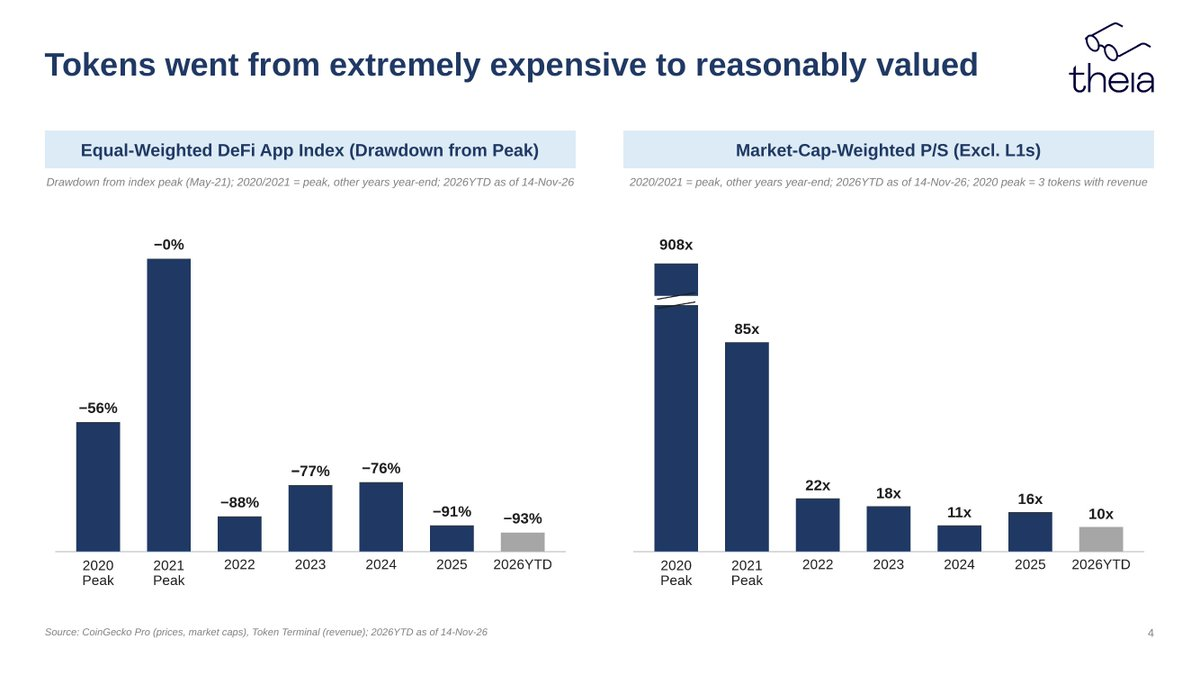
第一,最坏的时候可能已经过去。链上企业的估值已经回到合理水平,Cardano 这类币的市值从 800 亿美元跌到 50 亿美元。
出路之一是收入型代币。确实,要靠收入补上 ETH 和 SOL 损失的 3500 亿美元,需要创造 350 个 Hyperliquid;但要把行业资产负债表拉回 2024 年最好的时期,只需要少数几个 HYPE 级别的代币。
另一条路,是 BTC、ETH、SOL、ZEC 这类有储值属性的资产总市值增加 3500 亿美元。粗略算,BTC 涨 30% 就够;但剔除 ETF 持有者、以及不会把收益再投入行业的比特币持有者后,实际可能需要超过 60% 的涨幅。或者,ETH 和 SOL 回到历史高点。这不是什么新观点,但数学就是数学。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


