投资逻辑
周日晚间,NVIDIA Corporation(NVDA)联合创始人兼 CEO Jensen Huang 向公司员工发送了一封邮件,披露自己与一名据称为外国情报人员的人存在婚外情。
最初只是围绕 Nvidia CEO “美人计”丑闻的一次个人披露,如今却已经迅速演变成一场复杂的、多线并进的公司治理与地缘政治危机。联邦调查、国会传唤、股东诉讼以及不断下跌的股票估值正同时压在 Nvidia 股价之上,市场正在迅速把这起丑闻可能带来的各种脆弱性计入价格。
在下面的分析中,我会更新自己对 Nvidia 这一快速演变局势的看法,同时向投资者解释,我是如何通过投资 3 只 AI 股票来避开 Nvidia 当前这些不必要的负面关注,同时继续保持对整个 AI 生态系统的敞口。
丑闻发生后,对 Nvidia 投资逻辑的更新
本周早些时候,我曾经发表过一篇分析文章,解释 Nvidia 董事会为了控制当前丑闻造成的影响,可能采取的三种行动方案。
在那篇分析中,我提到 CEO 的个人披露将引发“全球最关键 AI 公司的一场治理危机”。我此前的分析建立在董事会需要实现几个潜在目标之上,包括但不限于稳定高管团队、进行一次“公关品牌重塑”,以及向员工、客户、供应商、投资者和其他重要利益相关方全面保证,Nvidia CEO 的行为并没有对国家安全造成损害。
基于本周早些时候的分析,我重新绘制了面向投资者的情景图,以便大家能够更加直观地理解此前的情景分析。
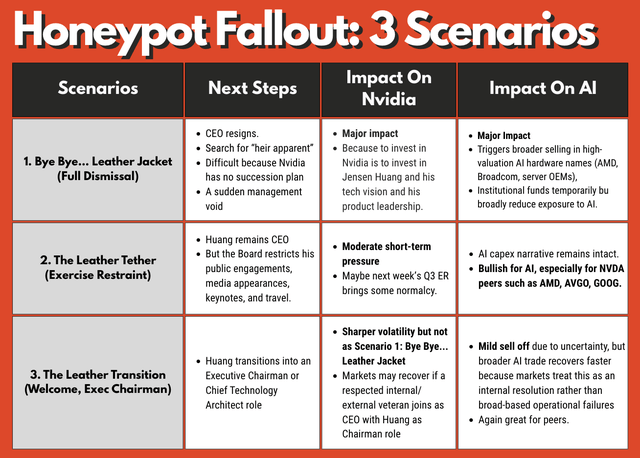
【原文图片位置:图表 A:黄仁勋婚外情曝光后,董事会可能采取行动的情景分析(作者)】
在我看来,董事会最有可能采取的是情景#2,也就是“The Leather Tether”:继续让 CEO 留任,但更加严格限制他的公开演讲、活动以及出行——尤其是前往地缘政治敏感地区的行程——同时重新塑造 Nvidia 的品牌形象,使其重新传递可信赖、乐观以及安全的信息。
不过,过去 48 小时里,董事会面临的工作已经变得更加复杂。
第一,Nvidia 已经因为此前涉及这名据报为外国情报人员的相关言论而遭遇股东诉讼。第二,正式的国会传唤以及两党共同参与的听证和情况说明,看起来已经在明显推进。第三,特朗普总统确认 FBI 已经开始调查这起感情丑闻。
对于 Nvidia、董事会以及股东来说,这是一连串非常沉重而关键的新进展,尤其是在公司 AI 生态地位正处于关键阶段,而且下周就要公布第三季度财报的情况下。对于 Nvidia,我仍然认为其股价最终能够克服这些紧张局势、不确定性以及监管压力。我同意许多卖方分析师的看法,即 Nvidia 最终应该能够恢复。
但目前,公司确实正在面对过多噪音、史无前例的批评以及大量不受欢迎的关注。绝大多数批评似乎都集中在 CEO 以及公司身上,这给 Nvidia 股东制造了一连串极其不幸的事件。短期来看,Nvidia 股价的上涨空间可能会受到一定压制,具体程度取决于法律和监管行动接下来如何发展。
不过,正如我此前在情景分析中所说,我依然认为更广泛的 AI 交易逻辑保持完好。从更高层面看,市场已经开始逐渐越过这起“美人计”丑闻,走势基本符合我在情景#2“TheLeather Tether”中的判断。
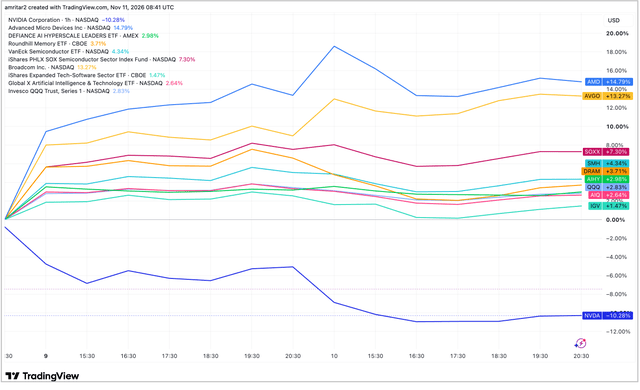
【原文图片位置:图表 B:Nvidia“美人计”丑闻曝光后 48 小时内,主要 AI 受益股的表现(TradingView)】
正如上图所示,市场正在重新聚焦更广泛的 AI 交易,并开始区分其中真正的核心赢家。这也让投资者有机会重新调整自己的投资组合,在避开 Nvidia 股价噪音的同时继续参与 AI 机会。
我并不持有 Nvidia 股票,而且已经开始把自己的投资组合资金集中到以下 3 个主要 AI 受益者身上。
下面就是我认为接下来最有可能受益的 3 家公司。巧合的是,根据 Seeking Alpha Quant Rating 系统,这三只股票目前也全部获得“强烈买入(Strong Buy)”评级。
#1:Advanced Micro Devices(AMD)
市场其实已经用真金白银投票了,而 AMD 看起来已经成为 Jensen Huang 丑闻给 Nvidia 带来形象危机之后,最明显、也是最强劲的 AI 受益者。
简单看看两只最大半导体 ETF——SMH 和 SOXX——的成分股表现,如下面图表 C 所示,就可以看到过去 48 小时 AMD 股价已经开启了多么强劲的上涨。
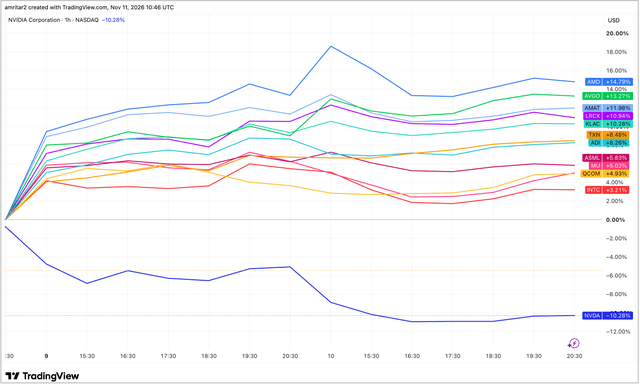
【原文图片位置:图表 C:Jensen Huang 披露与据报为外国情报人员的女性存在婚外情后 48 小时,主要半导体股票表现(TradingView)】
从市场角度来看,Broadcom Inc.(AVGO)当然也是一个重要受益者。但相比之下,我更加偏好 AMD,因为它不仅在 GPU 业务——也就是 M 系列 Instinct 加速器——拥有强劲动能,同时 EPYC 服务器 CPU 业务也在快速发展。
行业报告显示,目前服务器 CPU 以及其他关键 AI 基础设施零部件仍然处于紧张甚至极度紧张的供应状态,CPU 出货交付周期已经超过 25-30 周。服务器 CPU 依然是关键瓶颈之一,因此 AMD 当前在这一市场中的强劲地位显得更加突出。AMD 最主要的 CPU 竞争对手之一 Intel Corporation(INTC),上个月因为暴露执行问题以及原材料采购失误而股价暴跌。现在再加上 Huang 丑闻给 Nvidia 带来的形象和合规噩梦,AMD 已经处于自身历史上最有利的位置之一。
另外,AMD 最近宣布与 Alphabet Inc.(GOOG、GOOGL)旗下 Google Cloud 建立合作关系,这进一步提升了它相比同行的吸引力。
从估值来看,我认为 AMD 目前同样非常有吸引力。市场预计公司 CY2027 EPS 将增长 119%,高于今年的 93%;同时 CY2027 收入预计增长 84%,也高于今年的 51%。按照这些中值预期计算,AMD 当前以约 29 倍 CY2027 市盈率和约 9 倍明年销售额交易,在我看来非常有吸引力。
AMD 是我的基金中最大的核心仓位之一,同时在 Seeking Alpha 上也获得“强烈买入”评级。
#2:Amazon.com(AMZN)
Amazon 是我最喜欢配置进投资组合的 hyperscaler 股票之一,目前也是我基金中的最大持仓。
在我看来,Amazon 依然是最强大的 hyperscaler 之一,而且它如何把 AI 投资真正转化为收入和回报,现在已经变得前所未有地清晰。在第三季度电话会议上,Amazon 管理层特意花了相当多时间向分析师解释,公司在 CY2027 的 CapEx 方面预计将“明显增加支出”。
此外,管理层还透露,公司计划在 CY2027 开始“对外销售芯片”,这意味着 Amazon 将开始商业化自己的自研芯片,包括 Trainium 和 Graviton,由此创造一个直接的新增收入来源。这应该能够让自由现金流转化更早出现,并抵消巨额资本开支。这是最近几个月 Amazon 对 CapEx 回报路径所给出的最清晰解释,也意味着 Amazon AWS 未来两年的年增长速度可能加速至 40%以上,高于 CY2026 第三季度已经达到的 39.3%。对我来说,这基本意味着目前 AWS 每季度 39%-40% 左右的增速可能只是一个底部水平,未来仍存在进一步加速的空间。
我认为 Amazon 选择现在这个时间点开始销售自研芯片,可以说是再合适不过,因为 Nvidia 此时正处于一个需要重新修复品牌形象和市场信任的复杂阶段。
市场对 Amazon CY2027 前瞻收入增长的预期中值为 15.8%,相比今年的 15.6% 略有加速。当前股票按照明年销售额计算只有大约 3.3 倍估值,在我看来依然非常有吸引力。
目前 Amazon 是我整个投资组合中最大的持仓,同时在 Seeking Alpha 上也获得“强烈买入”评级。
#3:Micron Technology(MU)
今年 6 月至 7 月,我大幅削减了自己的 Micron 持仓,因为当时股价看起来已经充分定价,我只保留了一小部分核心仓位。当时我的投资逻辑非常简单:Micron 股价的上涨速度已经超过了公司生产和销售的那些存储产品现货价格本身的涨幅。
上个月,在观察到存储现货价格走势与 Micron 股价之间开始出现积极背离之后,我把观点调整成了“等待观察”。而现在,自从我 10 月发表那篇文章以来,Micron 股价已经下跌 27%,因此在过去两周由剧烈波动推动的恐慌抛售中,我已经重新开始积累 Micron。
最近这轮波动主要由两个催化因素推动。
第一,中期选举带来了压倒性的政治授权,意味着未来几个月美国国会将迎来政治格局变化。第二,就是前面提到的 Nvidia 以及其联合创始人被卷入当前这起丑闻。最初,市场把这两个事件都视为 AI 行业的重大逆风。
然而,存储现货价格依然表现非常坚挺,一条 DDR5 16GB(2GBx8)4800/5600 模组的现货价格仍然稳定在 60 美元以上。
经常阅读我文章的读者应该知道,我并不会用传统估值倍数分析 Micron,而是严格关注 Micron 股价相对于 DRAM 现货价格的表现。按照目前两者之间的价差,我认为 Micron 已经变得非常有吸引力。因此,我正在重新建立敞口,并积极买回 Micron 股票。
值得注意的是,Micron 目前在 Seeking Alpha 上同样获得“强烈买入”评级。
风险与其他需要注意的因素
投资者目前最需要关注的风险,是整个 AI 基础设施建设的宏观环境是否仍然能够继续支持本文提到的所有 AI 受益公司。另一个需要持续观察的风险,则是围绕 Nvidia“美人计”丑闻展开的国会传唤、传票以及各种调查。
如果这场事件最终能够被限制在 Nvidia 公司内部,那么更广泛的 AI 交易应该能够继续开启下一轮上涨。但如果这些调查进一步扩大到整个 AI 生态系统,那么所有 AI 受益股都可能出现一轮回调。
核心结论
Nvidia 最高管理层正在发酵的这场“美人计”风波,仍然在把投资者不断拉向不同方向。
我预计随着公司董事会与各方利益相关者合作、修复 Nvidia 的品牌形象,并安抚这家 GPU 巨头的员工、客户、供应商以及投资者,整个事件最终会随着时间得到解决。
更重要的是,目前更广泛的 AI 投资逻辑看起来并没有受到损害。我已经开始利用每一次回调,把投资组合中的资金进一步从这些噪音中撤离,并转向那些我认为最有可能受益于 AI 下一轮上涨的核心公司。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


