QQQ 收复年线,但 AI 真正的行情才刚进入分化阶段。指数完成修复,个股开始考试。同一个 AI 主题下面,市场给出的答案已经完全不同:有人站上年线还有现金流,有人涨了四分之一仍在年线下方三成。这篇按一条主线展开,指数层面修复完成之后,谁能通过这场考试,取决于业绩兑现的速度能不能跑过估值压力。
一、QQQ 四天收复年线,真正的压力还在年线上方
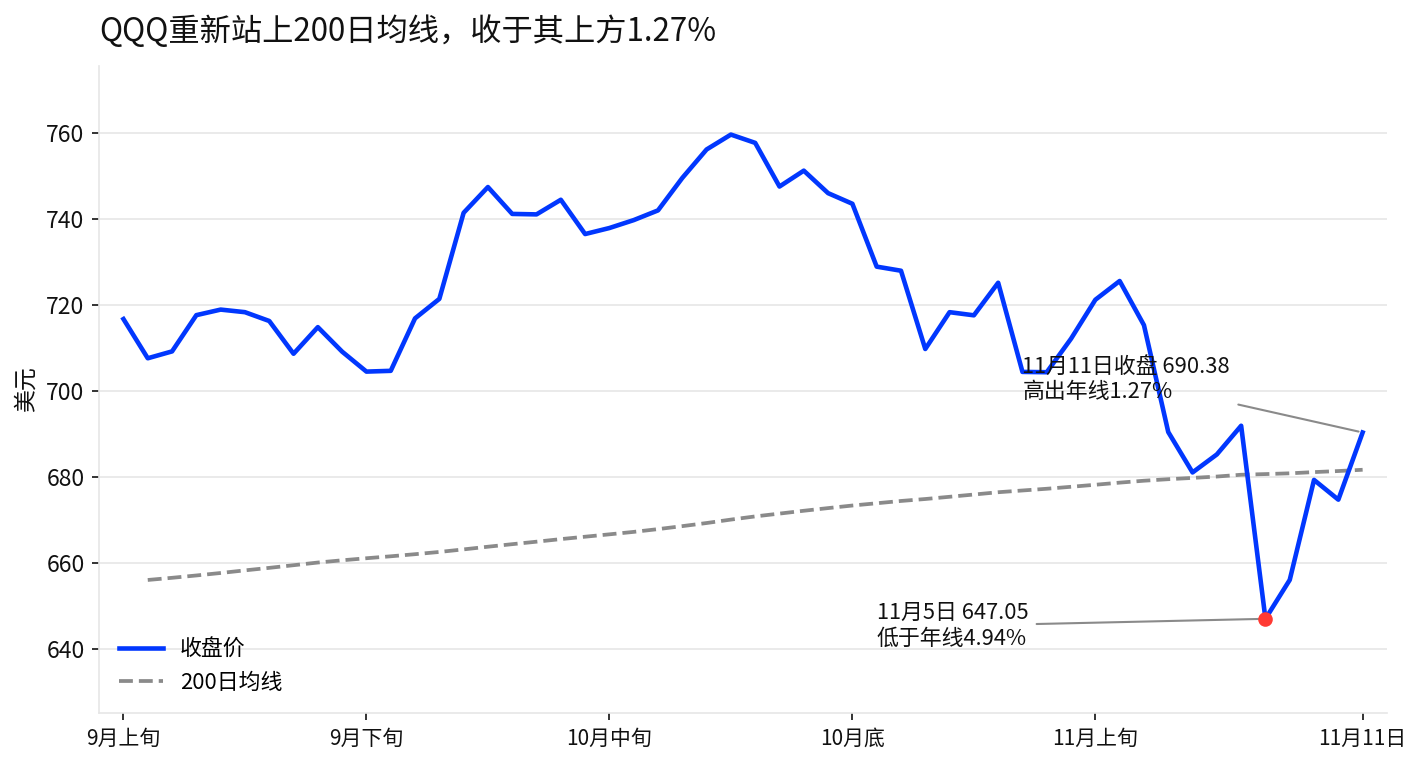
11 月 5 日,QQQ 收于 647.05 美元,比当时的 200 日均线低 4.94%。11 月 6 日、9 日两天收复大半,11 月 10 日小幅回落,11 月 11 日收于 690.38 美元,高出年线 1.27%。
历史上的类似走势,收复年线之后的分化很大,该统计仅反映历史个案,并不能说明接下来哪种走法更优,这里不展开。真正要过的是眼前两关。
第一关是英伟达。QQQ 这轮反弹由存储、光通信和 CoreWeave 点火,权重最大的英伟达 11 日涨 2.87%收 173.73 美元,仍低于年线 15%。它 11 月 17 日盘后发财报,治理疑虑在那之前若无法澄清,指数在年线上方的结构就少一个重要确认。
第二关是利率。10 年期美债收益率 11 月 10 日收于 4.998%,贴着 5%关口。长端利率决定高估值远期现金流的折算方式,这是比指数点位更根本的变量。
二、指数回来了,AI 却已经分成三档
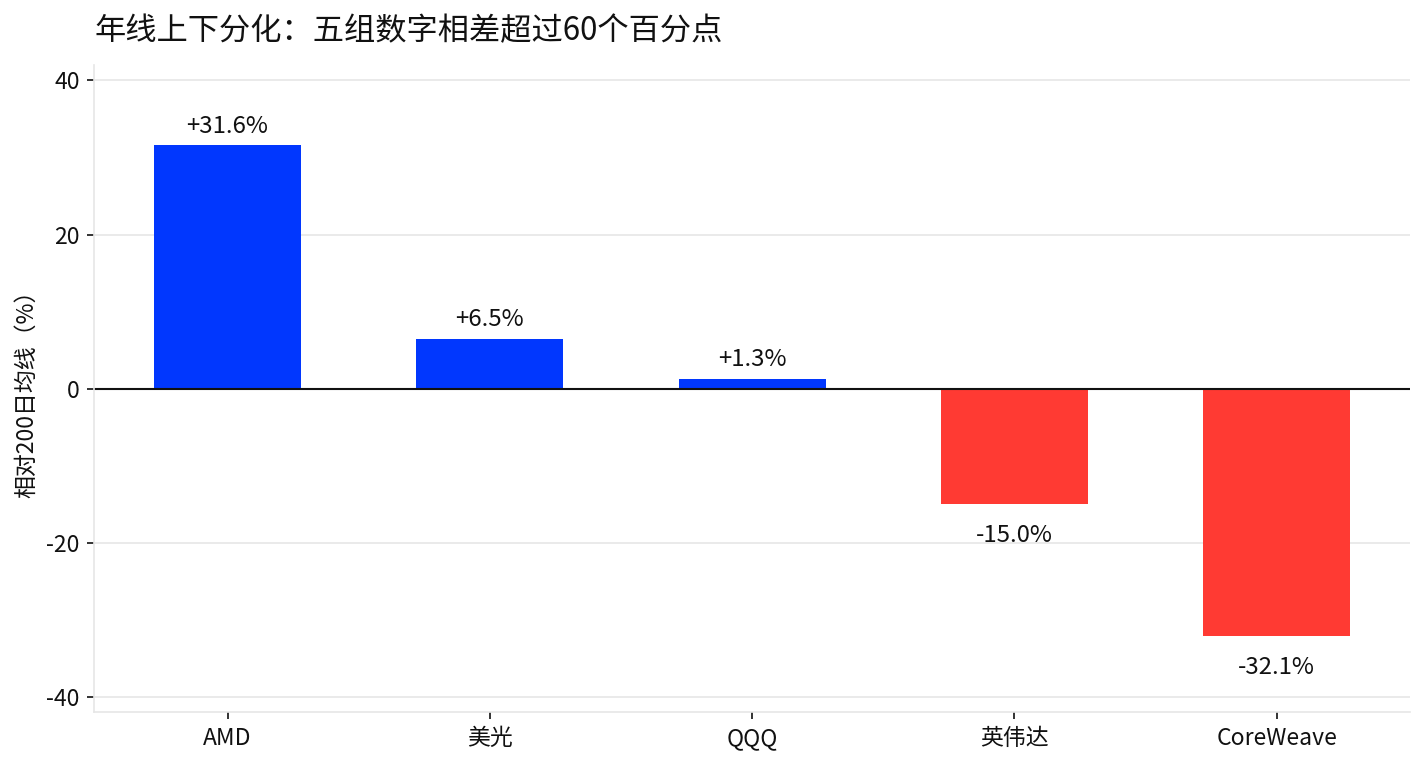
把五条主线对 200 日均线的位置放在一张图上,实际是三种状态。
- AMD 收于 552.90 美元,高出年线 31.6%,高预期已经计入价格。
- 美光收于 811.30 美元,高出年线 6.5%,基本面正在兑现,11 日单日上涨 11.89%。
- QQQ 本身高出年线 1.27%,指数刚完成修复。
- 英伟达低于年线 15.0%,核心权重尚未确认,距 52 周高点回撤 28.6%。
- CoreWeave 收于 60.77 美元,11 日大涨 24.71%,仍低于年线 32.1%,高波动与高融资风险并存。
这组数据能得出一个重要判断:指数回到年线,可能不等于 AI 行情重新普涨。资金不排除正在从"买 AI"切换到"买兑现",年线位置不是随机的,是市场给增长质量打的分。接下来不是"AI 涨不涨"的问题,是谁的兑现速度跑得过估值压力。
三、英伟达下一关:财报业绩与董事会调查的不确定性
英伟达 11 日收 173.73 美元,上涨 2.87%。把时间拉长看,它从 52 周高点 243.37 美元回撤了 28.6%,11 月上旬连续多日收在年线下方。
据多家媒体 11 月上旬报道,董事会层面就管理层安排出现讨论的声音在发酵,公司层面尚未正式确认。业绩预期本身不低,据媒体报道的分析师预期,市场对三季度营收的共识在 1088 亿美元附近,同比增长约九成。业绩预期高,股价却比年线低 15%,这两个数字放在一起,说明市场的担忧已经不只是业绩。
11 月 17 日的财报需要同时回答两件事:业绩数字,以及管理层对治理安排、下一季度指引和 AI 资本开支的表述。据媒体报道,花旗等机构在财报前下调了目标价,评级未下调、估值先打折是华尔街近期的普遍姿态。
财报后的观察点也随之清晰。若治理疑虑澄清、业绩兑现,第三方技术分析转述的 181 美元附近前期回撤位是估值折价回补的第一个验证位。反过来,如果财报超预期、股价却无法重新站上 181 美元附近,说明治理与估值折价尚未修复,营收数字本身并不构成定价的充分条件。
四、美光站回年线:HBM 价格,比低 PE 更值得盯
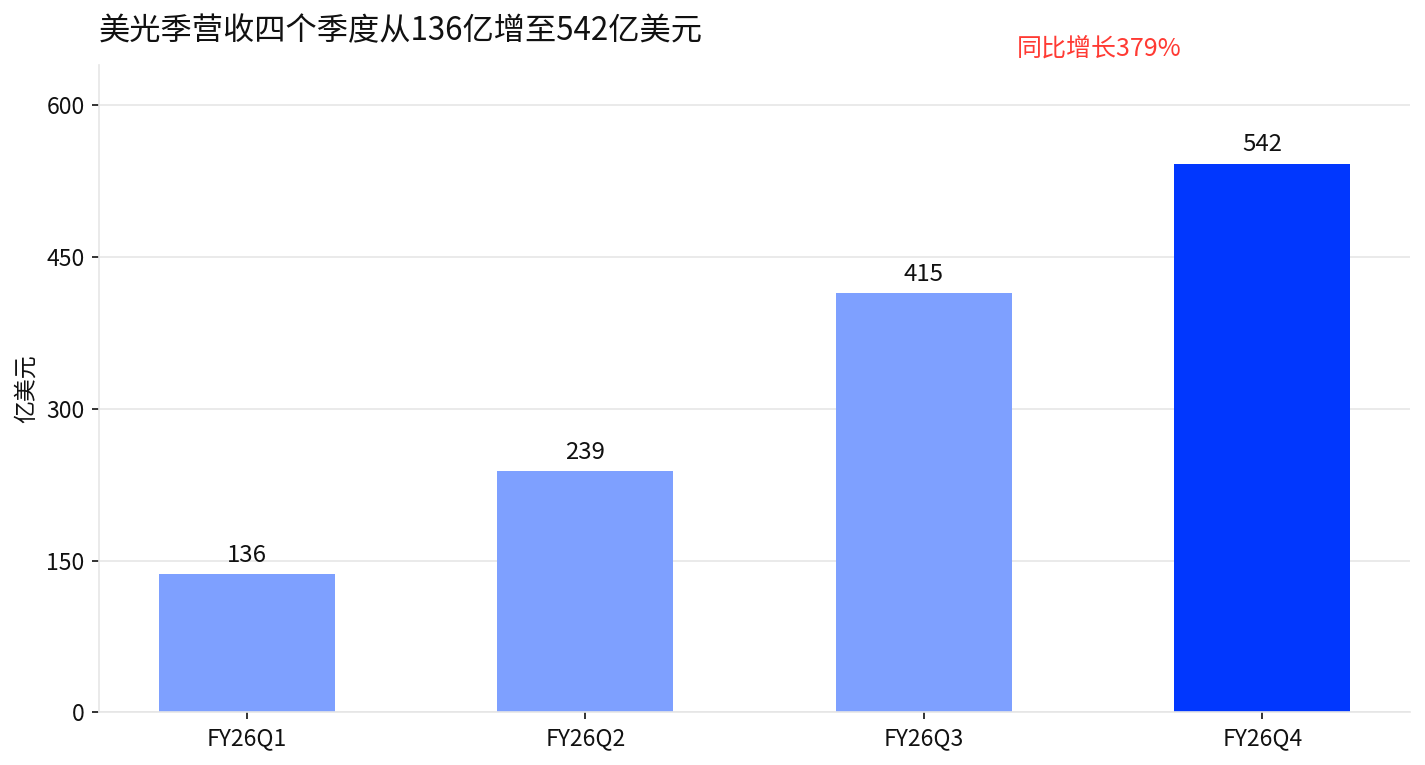
美光 2026 财年四季度营收 542.29 亿美元,上年同期只有 113.15 亿美元,同比增长 379%。全年营收 1331.88 亿美元,净利润 849.69 亿美元,按全年每股收益 75.38 美元计算,当前股价对应市盈率约 10.8 倍。
问题是这个低市盈率该怎么读。市场到底在错杀,还是在提前给周期见顶定价?美光从 52 周高点 1255 美元回撤 35.4%,11 日重新站到年线上方 6.5%,价格已经给出了"止跌"的答案,但"转势"的答案不在过去的营收里。
答案在 HBM 的价格与供给。据第三方技术分析转述,811 美元上方 800 至 900 美元区间存在前期筹码密集。若下一个季度的 HBM 定价指引继续上行,同时三星与 SK 海力士的 HBM4 供给释放没有明显超出预期,10 倍附近的市盈率更容易被理解为低估。若 HBM4 供给快速增加、价格开始松动,低市盈率更可能是周期见顶的提前定价。同一个估值数据,两种截然相反的含义,分界线就是 HBM 价格。
五、CoreWeave 涨了 25%仍没站回年线:反弹的是偿付担忧,不是融资风险
CoreWeave 财报后单日上涨 24.71%,但收于 60.77 美元的它仍比年线低 32.1%,距 52 周高点回撤 56%。涨了四分之一,为什么还在年线下方三成?答案是财报证明了业务增长很强,但没有完全证明融资成本已经下降。CoreWeave 的估值核心从来不是单季营收,是能否以可接受的成本持续拿到融资。这轮上涨对短期偿付担忧缓解的定价,成分大于对商业模式跑通的定价。
AMD 的问题同框看得更清楚。三季度营收 133.77 亿美元,环比增长约 16%,数据中心业务据媒体报道增长接近翻倍至 85 亿美元。它的考题是收入能不能变成现金,据媒体报道,其自由现金流从上季度的 15.6 亿美元降至 5.54 亿美元,增长成色要靠后续季度的现金流验证。
四个标的各有一道题。英伟达是业绩能不能重新支撑估值,美光是利润能不能持续,AMD 是收入能不能变成现金,CoreWeave 是收入能不能覆盖融资。AI 内部重新排座,排的就是这四道题的答案。
六、12 月加息已被市场提前交易,10 年期美债才是 AI 的估值总开关
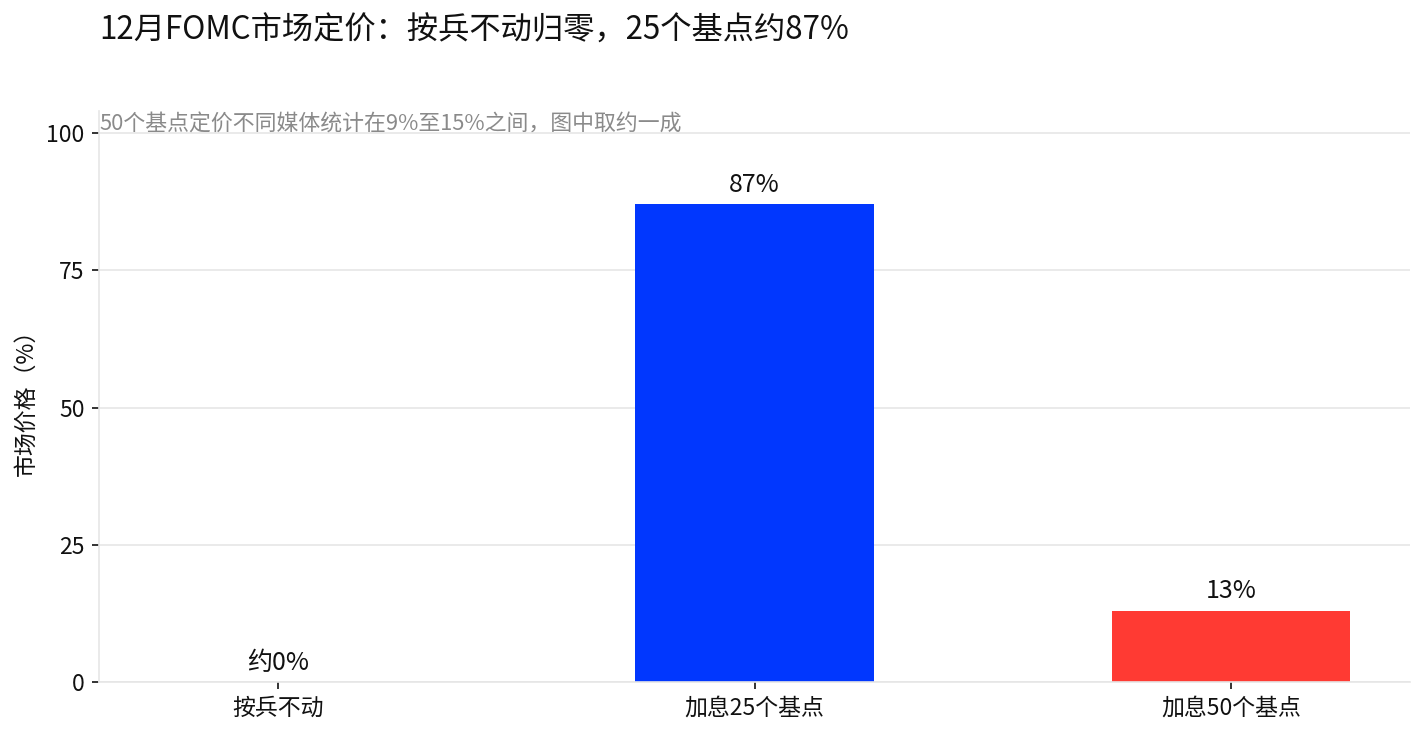
10 月 CPI 公布后,据 CME FedWatch 的市场数据(多家媒体 11 月 10 日至 11 日转述),12 月 9 日按兵不动的概率归零,加息 25 个基点的概率约 87%,加息 50 个基点的概率约一成,不同媒体的统计在 9%至 15%之间。部分机构已把明年初再加息一次纳入预测,据媒体报道,相关观点仅代表各机构的判断。12 月加息本身已被市场提前交易,短端利率反而不是接下来最大的变量。
真正影响 AI 定价的是长端。10 年期美债收益率 11 月 10 日收于 4.998%,贴着 5%关口,它是成长股估值的折算基准。判断的标准因此很具体:若 10 年期美债回落、QQQ 在年线上方站稳,AI 资产有条件把折价往回补。若 10 年期美债重新突破 5%,高估值远期现金流的折算压力会再度加大,年线上方的结构需要重新检验。盯 10 年期美债,比盯 25 个还是 50 个基点更有用。
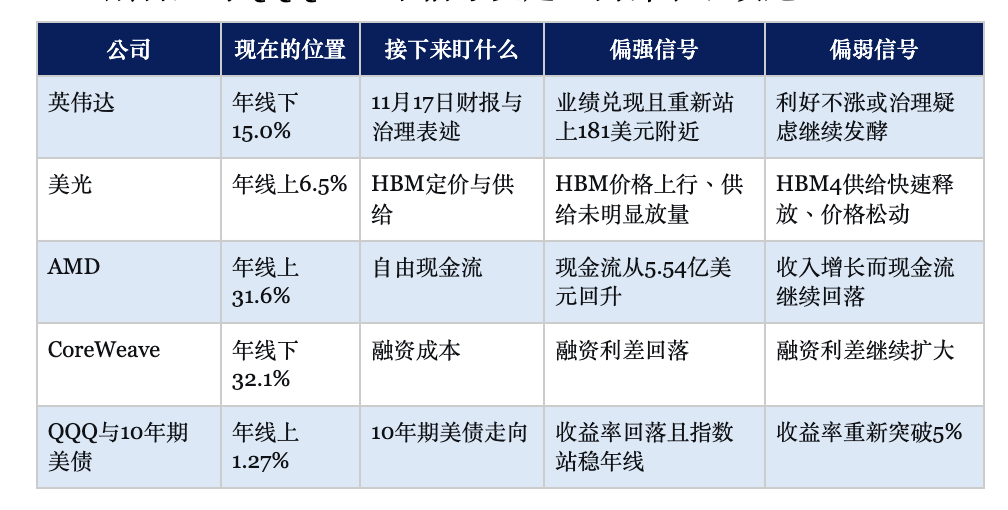
七、别再只盯 QQQ:五个信号决定 AI 内部谁继续跑
写在最后:QQQ 回到年线,不代表 AI 重新进入普涨
这轮反弹真正值得注意的,不是 QQQ 终于收回了 200 日均线,而是 AI 内部已经开始重新定价。AMD 站在年线上方 31.6%,美光高出 6.5%,英伟达和 CoreWeave 仍分别低于年线 15.0%和 32.1%。同一个 AI 主题,资金给出的答案已经完全不同。
接下来不要再用"AI 涨不涨"作为唯一判断。英伟达看治理与财报能否重新支撑估值,美光看 HBM 价格能否证明利润不是周期顶部,AMD 看收入增长能不能重新转化成自由现金流,CoreWeav 则看融资成本能不能跟着业务增长一起改善。若这些信号逐步转强,QQQ 站稳年线有可能从技术修复走向趋势修复。若指数继续上涨、这些基本面信号没有跟上,需要警惕又一次指数比个股更强的走势。指数完成修复,个股开始考试,这句话大概率会主导 12 月议息之前的 AI 行情。
免责声明:
本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


