我在 9 月 23 日给予 SiTime(SITM)“买入(Buy)”评级。随后,AI 股票迎来了这一轮调整。从那以后,SITM 已经下跌约 34%,而同期 PHLX Semiconductor Index(SOX)下跌约 25%。
当时我认为华尔街低估了 SiTime 的盈利能力,而第三季度财报证明了这一点。SiTime 达到或超过了此前指引中的所有指标,而第四季度 EPS 指引为 4.76 美元,比最初的市场预测高出约 26%。TPD 收入达到 8,630 万美元,而且管理层仍然表示,公司受到的是供应限制,而不是需求不足。这与存储芯片公司不同,后者的增长很大程度上依赖价格上涨。
基于这些情况,我认为现在公司的业务比我第一次写这只股票时更加强劲,而股价却便宜了很多。
因此,我再次维持“买入”评级。
第三季度业绩简述
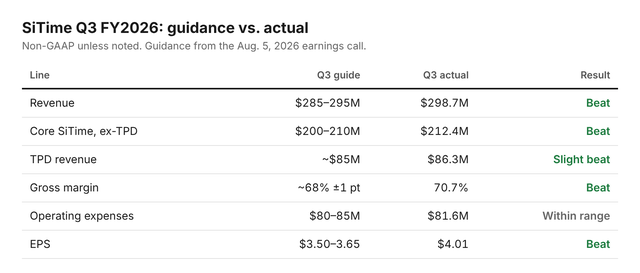
第三季度,公司达到或超过了管理层在 8 月给出的所有指引。这也是 Renesas timing 业务(TPD)自 7 月 1 日完成收购之后,第一个完整纳入财务报表的季度。
【原文图片位置:SiTime Q2 和 Q3 FY2026 财报与电话会议】
正如你可以看到的,公司几乎所有指标都超过预期,而且第四季度指引继续延续这一趋势。管理层预计第四季度收入为 3.31 亿至 3.41 亿美元,毛利率约为 70% ±1 个百分点,运营费用基本持平,EPS 大约为 4.76 美元。按照指引中值计算,这意味着收入环比增长 12.5%,其中 SiTime 核心业务和 TPD 都将继续增长。
把第四季度指引加上前三个季度业绩,FY2026 全年收入预计将达到 9.01 亿至 9.11 亿美元,而 FY2025 只有 3.27 亿美元。
另外还有一点需要说明:SiTime 宣布实施 1 拆 3 的股票拆分,将于 12 月 7 日生效。本文所有每股数据均为拆股前数据。
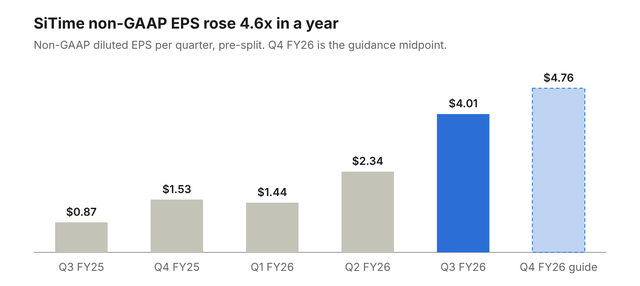
SiTime 的非 GAAP EPS 从 FY2025 第三季度的 0.87 美元,上升至 FY2026 第三季度的 4.01 美元,而第四季度指引则达到 4.76 美元。
【原文图片位置:SiTime EPS(SiTime Earnings Releases)】
因此,我认为这个季度表现很好,未来指引也很好。不过,这并没有阻止股价继续下跌——从 2026 年 5 月高点至今,股价累计已经下跌 53%。
由于市场担心 AI 增长放缓,所有 AI 股票都遭到了惩罚。
最近,我一直在写 Micron 和 STX 等半导体公司,而且都给予了“持有(Hold)”评级。
所以现在的问题是:SiTime 到底有什么不同?
因为如果 SiTime 的前景如此光明,那么 Micron 的前景理论上也应该很光明。
为什么 SiTime 不等于 Micron
在我最近对 Micron、Sandisk 和 Seagate 的分析中,我都给予了这三家公司“持有”评级,原因其实只有一个:增长主要由价格上涨推动,利润率主要由供应短缺创造,而即将到来的新增供应最终会同时终结这两项利好。但 SiTime 的情况不同。
首先,增长到底来自哪里?在存储行业,主要来自价格上涨。Micron 的 DRAM 价格上涨了接近 20%,但 bit 出货量仅增长中个位数。SiTime 正好相反,它的增长来自更多的产品出货量。在最近一次财报电话会议中,CFO 在解释利润率改善时说得非常清楚:
这种改善反映的是我们正在销售的产品,而不是价格上涨。
第二,是利润率。在存储行业,利润率主要来自供应短缺。
Seagate 毛利率从 2023 年周期底部的 19.5%,一路跃升到 57.8%。市场供应变得紧张,利润率也随之大幅上升。
但 SiTime 的利润率是经过多年逐步建立起来的:2019 年 IPO 时大约为 45%,2025 年达到 59%,现在则达到 70.7%,主要依靠产品组合改善和规模效应。
第三,什么因素会终结这个周期?
在存储行业,这是非常经典的周期逻辑:竞争对手增加供应,然后产品价格下跌。
但对于 SiTime 来说,即将增加的供应其实是它自己的供应。目前 TPD 无法生产足够多的产品,因为生产仍然由 Renesas 负责,而客户正在排队等待。
一旦这一供应瓶颈得到缓解,我预计 SiTime 只是会向那些已经存在需求的客户销售更多产品。在我看来,这意味着更多收入,而不是价格战。
第四,客户有没有理由削减采购?对于存储产品来说,答案是有。
存储是 AI 服务器成本的重要组成部分,而且 NVIDIA 和 AMD 已经开始优化内存配置,因为内存成本正在挤压它们自己的利润率。
但对于 timing 产品来说,几乎不存在这种问题。每块板上的 timing 产品只需要几美元,即使按照整个机架计算,也最多大约 1,000 美元。我看不到有人会为了节省这点钱而重新设计整台服务器。
当我们进一步查看估值时,情况就变得更加有意思。
估值
SITM 的前瞻市盈率已经从 9 月份的 55 倍下降至按照 2027 年预测计算的大约 23 倍,而第三季度收入同比增长了 257%。
第一眼看上去,这是一个非常巨大的机会。但我必须公平地分析。
这个市盈率并没有计入未来的税负。SiTime 过去积累了亏损,因此现在刚刚开始转为盈利时,几乎不需要缴税。但这种优势不可能永远持续。
这是第一个问题,第二个问题是 SBC,也就是股票薪酬。公司每季度大约用 3,500 万美元股票支付一部分员工薪酬,而这对于股东来说是真实成本。
把所有这些因素都考虑进去之后,按照第四季度盈利年化计算,我得到的市盈率大约是 33 倍。具体计算方式如下:
第四季度指引:4.76 美元 EPS × 4 = 年化 19.04 美元
减去 SBC(每季度约每股 1.07 美元):14.76 美元
再减去 15% 的税率——这是我的假设,公司没有给出税率指引:12.55 美元
417 美元 ÷ 12.55 美元 = 33 倍
没错,这样看起来确实更贵了,而这也是为什么我没有把评级进一步上调至“强烈买入(Strong Buy)”。
不过,我们假设公司能够实现 2027 年市场预测,后面我会解释为什么我认为它能够做到。
考虑到 2027 年和 2028 年预计的增长速度,即使按照扣除税收和 SBC 后的 33 倍市盈率计算,我依然认为这只股票很有吸引力。
分析师目前预计 2027 年 EPS 大约为 18.25 美元,相比 2026 年增长约 43%,而 2028 年预计进一步达到约 20.30 美元。
因此,如果这种增长能够继续维持,甚至重新加速,那么这里依然存在一个不错的投资机会。
为了完整分析,我也查看了资产负债表。SiTime 目前拥有 13.3 亿美元债务,不过这些都是 2031 年到期、票息为 0% 的可转换债券,而且只有当股价超过大约 1,040 美元时才会进行转换。因此目前来看,这实际上就是一笔不会给公司带来任何利息成本的普通债务。公司拥有 3.24 亿美元现金,因此企业价值约为 136 亿美元。
按照 EV/EBITDA 来看,这只股票确实显得昂贵,前瞻 EV/EBITDA 大约为 34 倍,而行业平均只有 12.5 倍。但如果看过去 12 个月,这一数字高达 90 倍,因此可以看到公司盈利正在以多快的速度追赶当前估值。
而如果我采用第四季度指引并进行年化,那么营业利润大约达到 6.15 亿美元,这意味着 EV/营业利润实际上只有大约 22 倍。
目前真正的弱点是现金流。Price-to-Cash-Flow 高达 140 倍,而且第三季度经营现金流甚至为负,达到 -660 万美元,主要原因是 TPD 客户付款延迟。管理层表示,这些款项已经在第四季度初到账,因此这会是我下一份财报最先检查的项目。
为什么增长还可以继续
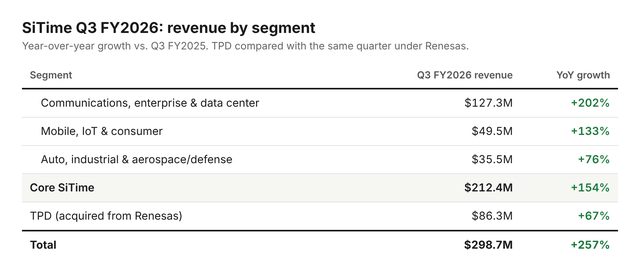
正如我前面所说,我认为 SITM 并不像存储行业那样具有明显周期性,而且当前股价已经很便宜。现在我们来看一下这个季度每一个业务板块的同比增长:
【原文图片位置:SiTime Q3 各业务板块收入(SiTime Q3 FY2026 Earnings Release and Call)】
所以,不仅仅是 AI,每一个业务板块都在快速增长。
而以下几个原因,让我认为这种增长可以继续。
第一,石英正在被硅基 timing 产品取代。管理层认为,目前整个 timing 市场规模约为 110 亿至 120 亿美元,到 2030 年将扩大至 200 亿至 220 亿美元,而目前市场中绝大多数振荡器仍然采用石英技术。按照 SiTime 目前大约 13 亿美元的收入年化水平,公司仍然拥有非常大的增长空间。
第二,石英供应跟不上需求。石英制造商目前存在供应问题,根据采购数据,Epson 和 NDK 零部件的交货周期大约为 14-22 周,而 SiTime 则只有约 6-10 周。而一旦客户完成切换,想要再切回去也并不容易,因为这需要数周时间重新设计并重新认证。因此,一旦工程师转向 SiTime,这颗芯片通常就会一直保留下来。
第三,技术规格要求越高,SiTime 的市场份额反而越高。在 400G 光模块中,SiTime 的市场份额约为 40%,而 CEO 预计到了 1.6T,这个份额可能接近翻倍。管理层预计 1.6T 相关收入将在 2027 年翻倍,而 3.2T 产品目前已经获得 design wins。
现在我们再来看整个市场。
除此之外,还有资本开支:
Alphabet 预计 CapEx 将在“2027 年显著增加”。
Amazon 表示资本开支将“明显增加”,而 Microsoft 预计 FY2027 CapEx 大约达到 1,700 亿美元。
分析师目前预计,四大 hyperscaler 2027 年资本开支大约达到 9,350 亿美元,同比增长 28%;如果把 Oracle 也计算在内,则可能达到约 1.2 万亿美元。
在光通信领域,全球最大的光模块制造商 Innolight 本周表示,来自主要客户的订单基本已经覆盖整个 2027 年,同时预计 800G 和 1.6T 的需求仍将继续快速增长。
综合所有这些因素,我认为 SiTime 有能力实现市场当前预测。如果真的实现,那么在我看来,这只股票现在就是便宜的。
风险
这里最大的风险还是 AI 增长放缓。
公司大约 66% 的收入依赖数据中心资本开支,而 2023 年的一轮库存去化曾经导致公司收入暴跌 49%。不过,目前 hyperscaler 都在指引 2027 年进一步提高资本开支,同时渠道库存仍然低于 SiTime 自己设定的目标水平。因此至少目前来看,这项风险仍然有限。
另一个风险是竞争。Texas Instruments(TXN)、Skyworks(SWKS)以及 Kyocera 都在争夺同一个市场,而且 Skyworks 已经在一家大型云服务商那里拿到了 timing socket。目前 SiTime 在最高规格产品中仍然保持领先,而且 3.2T 已经获得 design wins,但这仍然是我会持续关注的一项风险。
正如前面所说,最后一个风险就是现金流。第三季度经营现金流为负 660 万美元。管理层表示,TPD 延迟支付的款项已经在第四季度初到账,因此我会在明年 2 月的财报中确认这一点。
总结
SiTime 交出了一份非常优秀的财报,但股价完全没有理会。它跟随整个 AI 板块一起下跌,尽管公司的业务状况已经比我第一次写这只股票时明显更好。盈利正在快速增长,每一个业务板块都在增长,而且与存储行业不同,它的增长并不是来自价格上涨。
如果把未来税负和 SBC 都计算进去,这只股票确实比第一眼看上去更贵。而且没错,如果 AI 资本开支开始放缓,SiTime 肯定也会受到影响。但即使按照扣除税收和 SBC 后大约 33 倍市盈率计算,结合这种增长速度,我仍然认为当前价格很有吸引力。因此,我再次维持“买入(Buy)”评级。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。