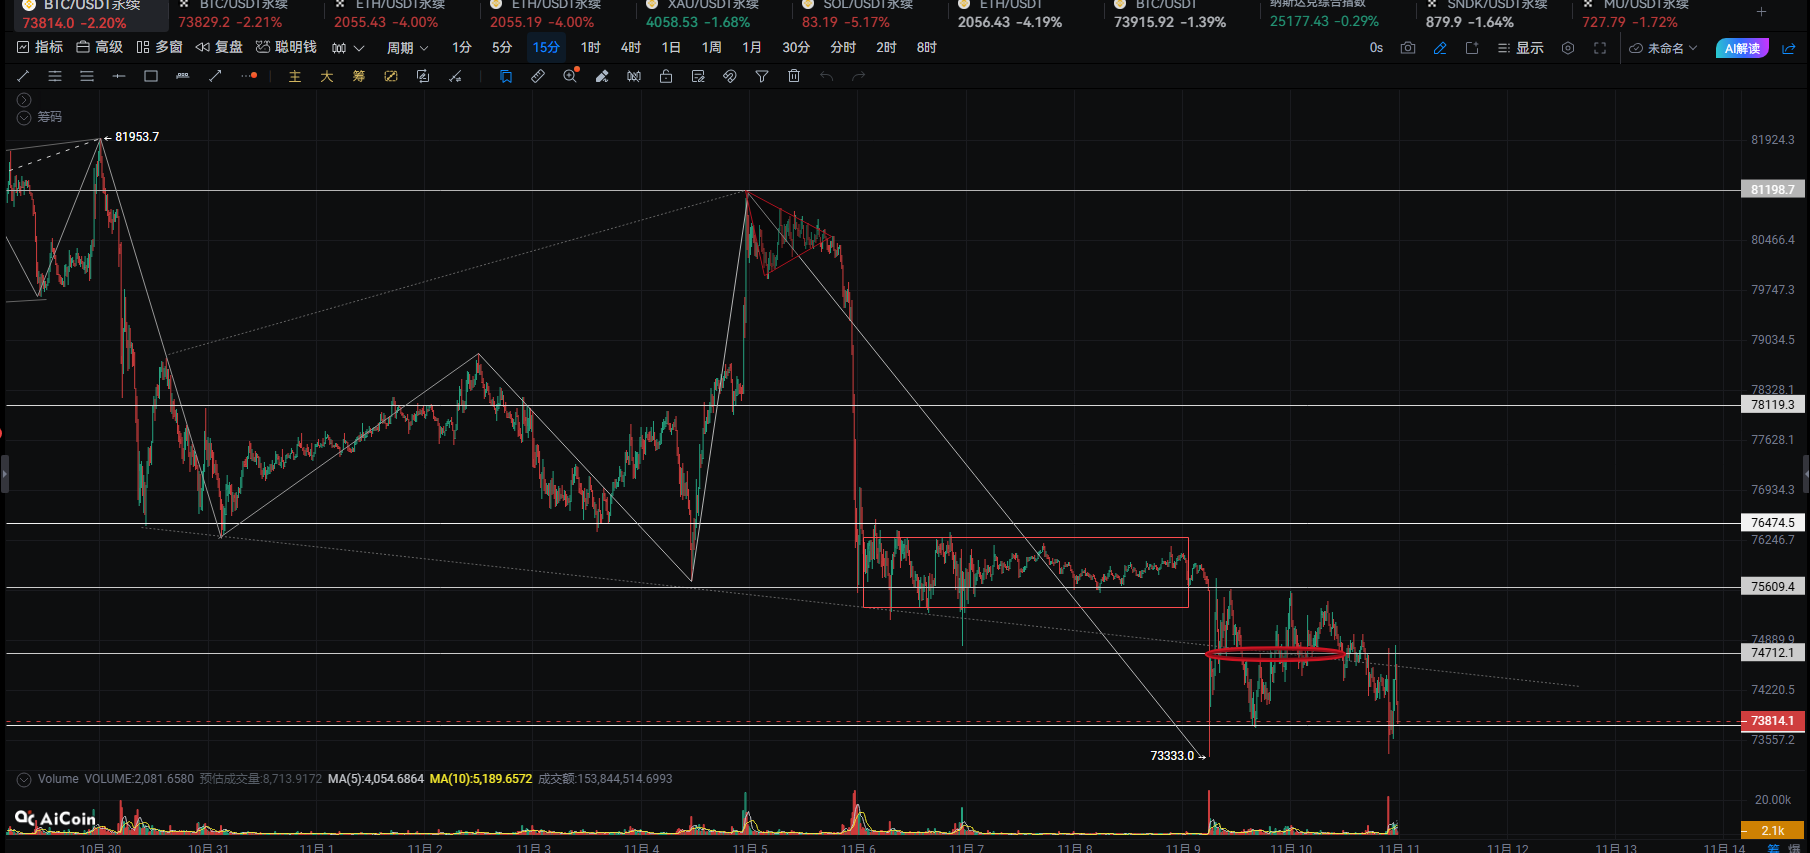
华盛顿传来的最新鹰声,把12月的剧本写得前所未有地清晰又残酷。美联储理事Christopher Waller直言,美国通胀“过高”,9月数据“表现糟糕”,物价上涨已经呈现广泛蔓延,即便10月CPI略有改善,他个人仍倾向在12月加息25个基点;如果10月核心CPI环比在0.3%左右或更高,则可能支持一次50个基点的更激进动作——这不是FOMC的正式决议,却像是提前亮出的条件式价单:25还是50,取决于通胀黏性有多顽固。与之呼应,Moon Pursuit Capital的Utkarsh Ahuja提醒投资者,高企的通胀正在压缩美联储未来“救市”的政策空间,即便科技股走弱,美联储也未必能像过去那样迅速转向宽松,所谓“美联储看跌期权”正在变得不可靠。在“利率更高、持续更久”的预期下,全球资产的贴现率被整体抬升,加密市场也不得不跟随重写定价模型:BTC重新被当成对无风险利率极度敏感的高beta资产,ETH在PoS与现金流折现框架下同样被视作利率交易的延伸战场,风险偏好与流动性溢价的重估将贯穿接下来的每一次宏观数据与议息节点。
通胀不退:沃勒的25与50点选择题
沃勒这次没有讲抽象的“观望”,而是给出了一个带门槛的选择题:即便10月整体CPI较9月略有改善,他也会在12月投票支持加息25个基点;只有当10月核心CPI环比在约0.3%或以上,他才会考虑把手里的选项切换到更加激进的50个基点。这种把加息幅度与单月核心通胀直接绑定的条件式指引,等于向市场摊牌——在他眼里,问题不是“还要不要加息”,而是“在通胀没有明显投降前,究竟要加多少”。此前被他形容为“表现糟糕”的9月通胀数据,物价上涨的广泛蔓延,让一部分押注“通胀会自己下去”的乐观预期当场失效,也把“通胀离目标其实不远”的叙事打成了伪命题。
在这样的数据依赖框架下,市场被迫重写自己的故事线:终端利率的高点要往上挪,高利率维持的时间轴要往后拖,关于“再来一两次加息就马上转鸽”的押注,需要重新算账。表面上看,沃勒只是给了25和50两个数字,实质上是把美联储的讨论区间锁死在“加多少而非是否加”的鹰派轨道上,降息甚至暂停都被推得更远。对已经把BTC、ETH和其他高beta资产当作“美联储转向预期的放大器”的资金而言,这不是一个可以忽略的技术性细节,而是一条会直接穿透到估值、仓位和杠杆结构的宏观约束线。
政策空间被锁死:“美联储看跌期权”褪色
在沃勒把讨论框架钉死在“加多少”之后,Utkarsh Ahuja干脆点破了这条轨道的另一层含义:在通胀仍然顽固偏高的背景下,即便科技股已经开始走弱,美联储也很难像过去那样,迅速掉头用宽松去托市场。他说得更直白一些——持续高企的物价,把央行“救市”的政策空间锁住了。过去十多年,华尔街把每一次大幅抛售之后的政策转向,总结成一个简单词汇——“美联储看跌期权”:只要跌得够狠,美联储终会出手托底,这种隐形保护网抬高了美股,顺带把BTC、ETH这类高beta资产的估值弹性也一起推到了极致。
Ahuja提到,旧金山联储主席Mary Daly近期仍然对“未来可能进一步加息”保持开放态度,本质上就是在沟通层面主动稀释这种“必然救市”的市场信仰:哪怕资产价格回调,只要通胀还压在目标之上,决策层就有理由优先守住价格稳定,而不是股市点位。对加密市场而言,这意味着两件事同时发生:一方面,更高且更持久的利率预期提升了无风险利率,压缩了BTC、ETH这类长久期风险资产的估值;另一方面,“跌深就有美联储来接盘”的想象被削弱,链上资金在剧烈波动时更可能优先回撤到USDT、USDC等“链上美元”与低杠杆结构,而不是本能式地在深跌中加码抄底,整个市场的风险偏好曲线被迫下移。
利率更高更久:从国债利率到BTC与ETH折现率
当Waller这类理事把“需要进一步收紧”的信号不断往外推时,市场不是只在联邦基金利率上重定价,而是沿着整条美国国债收益率曲线把名义利率和实际利率一起往上抬。更陡峭、更高位的利率曲线,叠加对通胀仍偏高的共识,让美元资产在全球投资者眼中再次变成“带息的硬通货”:持有长期美债和美元现金,既有名义票息,又有对抗通胀的实际收益,原本游走在全球市场追逐故事和弹性的流动性,被这根更粗的“无风险吸管”抽走一截。
在这种环境里,所有依赖未来增长预期的长久期资产——从成长股到链上的主流资产——都要在更高折现率下重写估值。历史经验显示,实际利率上行对黄金等无息资产本身就构成压力,而BTC一方面被包装成“数字黄金”,另一方面在多轮周期里又和高beta科技股高度同涨同跌:现实是,当实际利率抬升、全球流动性收紧时,市场更倾向先把它当作高beta风险资产砍仓,只有在极端压力场景下,“避险仓位”的叙事才会被短暂激活。ETH在转向PoS之后,部分资金直接用“贴现协议未来现金流”的方式来定价:无风险利率每往上一个台阶,质押收益的相对吸引力就要被银行利息和国债利率重新比较一遍,DeFi活动在更贵的资金成本下缩表,协议费用和链上现金流的想象空间被压缩,这三重作用叠加,把ETH对利率与宏观流动性的敏感度推得比以往任何一个周期都更高。
资金迁徙:ETF申购、杠杆降温与链上美元
在Waller把“12月再加息、甚至50个基点”摆上桌面之后,传统资金的资产配置问题,首先不是“喜不喜欢比特币”,而是“在更高的无风险利率下,还要给高beta资产多少权重”。过去,每当紧缩预期升温,资金都会从科技股这类高波动标的,抽回到国债和美元现金上,如今BTC相关ETF已经被纳入同一块风险预算:同一只多资产基金的投资委员会,会在美股、国债、货币基金和BTC ETF之间拉扯,任何一次对终端利率路径的上修,都会逼着他们把一部分“宏观交易筹码”从BTC ETF和成长股撤回到久期更短、波动更低的现金和短债头寸上。Moon Pursuit Capital的Ahuja提醒“不要预设美联储救市”,等于告诉这些机构:不能再指望股市一跌,美联储就立刻转鸽,那些把BTC当作流动性交易标的的组合,也不得不收紧仓位,BTC作为“宏观贝塔”的权重容易阶段性被压缩。
另一端,加密内部的杠杆在这种预期下会被迅速重定价。永续合约和链上借贷协议承载了大部分杠杆,多数保证金和抵押物是BTC、ETH以及与美元挂钩的代币。当无风险利率被鹰派发言不断“抬高”时,资金的机会成本上升,风险厌恶情绪抬头,主动去杠杆叠加被动强平,就会把原本温和的价格回调放大成更剧烈的日内波动:期货多头被扫、现货被用作补保证金抛售,ETH抵押被清算,链上借贷规模同步缩表。在这样的环境里,USDT、USDC这类与美元挂钩的资产会被当成链上的“现金替代”,部分原本追逐币本位收益和高杠杆的资金,转而躲入这些“链上美元”,提高组合中的无风险比重。接下来,看BTC相关ETF的净申购、永续资金费率与链上美元占比这三条资金线索,就能读懂这轮“25还是50个基点”之争在多大程度上重写了加密市场的资金结构。
通胀数据成锚:币圈如何交易政策反应函数
把沃勒和Ahuja的表态放在一起看,故事已经很清晰:美联储的反应函数被牢牢钉在通胀上,而不是科技股回撤、也不是BTC一根大阴线。沃勒把12月是加25还是50个基点,直接系在10月核心CPI环比这一根数据上,等于明说“看表决策”;Ahuja则提醒,在通胀高企的前提下,就算科技股承压,美联储也未必有空间立刻重启“托市模式”。对加密市场而言,此时最重要的问题,不再是押注12月具体加多少,而是接受一个更不利的基调:只要通胀粘性还在,“利率更高、维持更久”的框架就很难被打破。对应到交易上,可以用一套简单但实用的三线框架来读盘:第一,看通胀趋势本身——核心CPI是往0.3%这条“沃勒红线”上方粘,还是出现连续回落,决定联储话语是“更鹰”还是“弱鹰”;第二,看科技股与BTC的联动——多轮周期已经证明,两者在风险偏好拐点附近常常同涨同跌,科技股的估值压缩就是BTC全球流动性溢价被打折的缩影;第三,看链上杠杆与“链上美元”占比的变化——杠杆收缩、美元挂钩资产占比上升,说明市场在给更高的无风险利率腾位置,而不是为下一轮牛市预支风险仓位。沿着这三条线去跟踪数据与价格,才有机会在每一次通胀公布和每一轮美联储沟通中,读懂BTC、ETH究竟是在消化“利率更高更久”,还是在提前定价某种尚未出现的转向。
加入我们的社区,一起来讨论,一起变得更强吧!
AiCoin专属Hyperliquid福利:https://app.hyperliquid.xyz/join/AICOIN88
AiCoin专属Aster福利:https://www.asterdex.com/zh-CN/referral/9C50e2
链上电报(Telegram)社群:https://t.me/AiCoinWhaleData
链上社区:https://www.aicoin.com/link/chat?cid=N6OVMor5g
AiCoin链上推特:https://x.com/aicoinwhaledata
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。