2026-11-06 · 海外市场策略 · 事件点评
核心观点
这次暴跌主要是去杠杆引发的集中抛售。QQQ单日下跌6.49%,收于647.05,成交量约为前20日均量的3.03倍。历史上这类急跌之后反弹并不稀缺,能否在60个交易日内收复一半跌幅,才是区分一次性冲击和熊市起点的分水岭。
短期以震荡修复为主,长期取决于2027年盈利。未来一到两个月,12月中旬FOMC和德州ERCOT审计结果前后大概率还有一次回踩。长期看,AI泡沫是否会破,还要看2027年盈利预期是否明显下修;一旦盈利下修与估值压缩同时出现,就要按照2000科网泡沫的走势推演。
文末给出做反弹和观望两条路径的进出场规则,仅为逻辑推演,不构成操作建议。
一、暴跌由去杠杆触发,政策成本才是中期变量
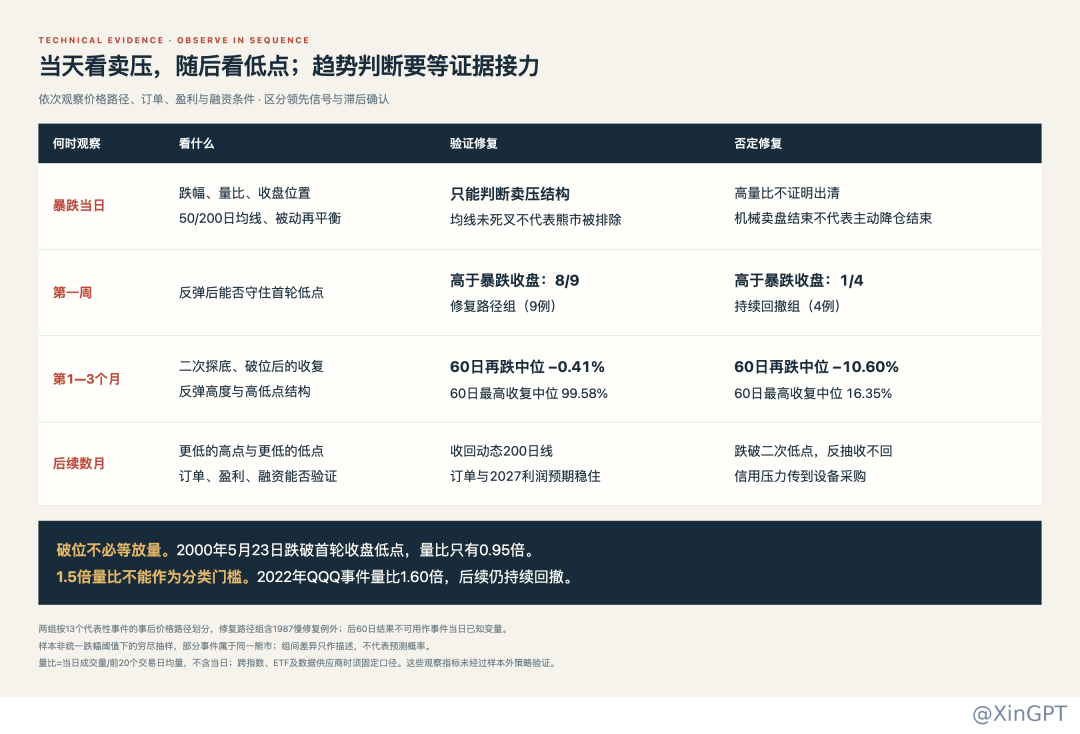
QQQ在11月5日收在全天最低点,较200日均线低了约4.94%。与此同时,50日均线仍在722.27,高于200日均线的680.71,长期均线尚未死叉,价格却已经明显失守趋势支撑。这种组合更像是趋势转换的早期阶段,仅凭均线仍然向上,并不足以认定调整已经结束。
这轮抛售的主线是AI数据中心建设,中期选举之后,市场对监管的预期发生变化,项目审批、用电成本和建设周期都被重新评估。从机构的选举解读来看,州级政策可能让美国数据中心建设进一步分化,德州的政治变化尤其可能拉长项目时间表。
交易层面的放大效应这次有相当清晰的量化线索。按几家主要券商的估算,11月5日收盘前杠杆ETF的再平衡卖盘在470亿至600亿美元之间,叠加CTA趋势策略后的被动卖盘超过700亿美元。这一规模仅次于今年6月5日约510亿至550亿美元的纪录。
杠杆ETF的再平衡在当天收盘前基本完成,经过这一轮去杠杆,其隐含的空头Gamma敞口已从每1%波动约75亿美元降至约65亿美元,后续同等跌幅触发的被动卖盘会相应缩小。可能延续数日的是波动率目标策略,在目标杠杆从历史约67%分位降至30%分位的过程中,仍有约500亿美元股票敞口需要在未来几天陆续卖出。
11月5日的避险买盘确实压低了收益率,2年期国债收益率下行约11bp至4.46%,为9月10日以来最低,10年期从4.90%降至4.84%,为两个月低点。但放在更长的窗口里看,10年期收益率10月初一度触及5.365%,为2002年以来最高,目前仍比一年前高出约76bp,30年期也仍在5.26%附近。短端回落反映的是避险需求和对加息预期的修正,长端依然顶着通胀与财政溢价,中期的融资条件仍然有待改善。
二、急跌后反弹并不稀缺,能否收复一半跌幅才是分水岭
回看1987年以来13次具有代表性的暴跌,其中12次在次日收涨。
即便在持续熊市里,次日大涨也很常见,2000年4月14日暴跌后纳指次日反弹6.56%,2008年9月29日之后次日也反弹了5.45%。强劲反弹说明急跌之后多空力量发生了变化,但单凭这一点,并不能证明市场已经见底回升。
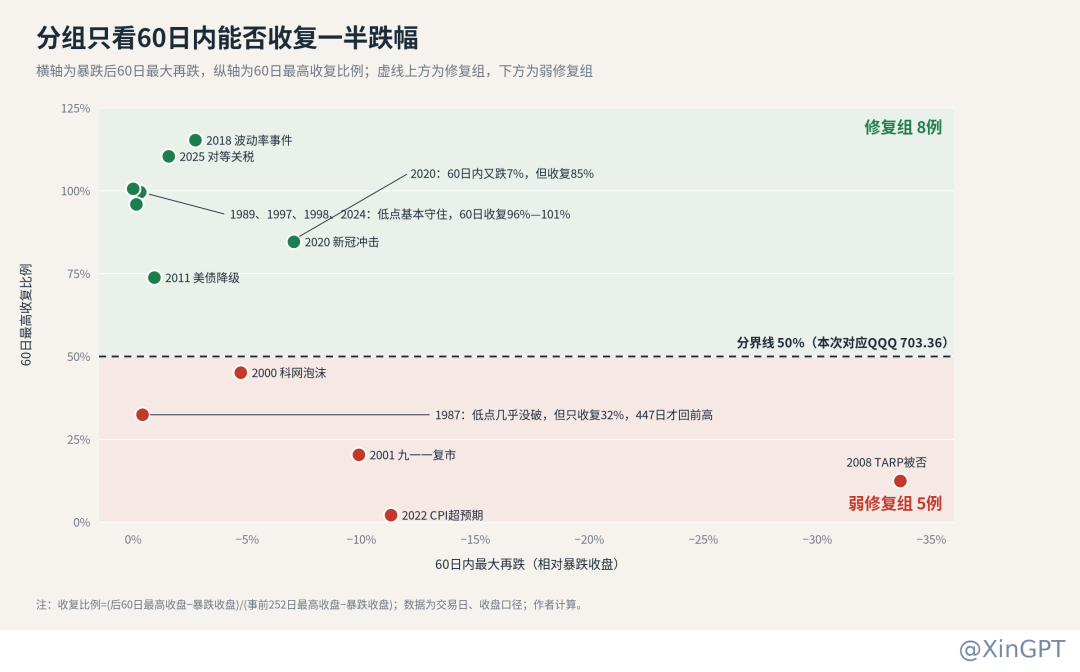
为了比较暴跌之后的不同走法,我们只用一条规则给这13次暴跌分组,看暴跌后60个交易日内,指数最高能否收复从前期高点到暴跌收盘这段跌幅的一半,修复组60日修复超过50%,可以判断这种暴跌为牛市中的一次性冲击;而反之,弱修复组60日最高修复不到50%,暴跌成为走熊途中的起点。
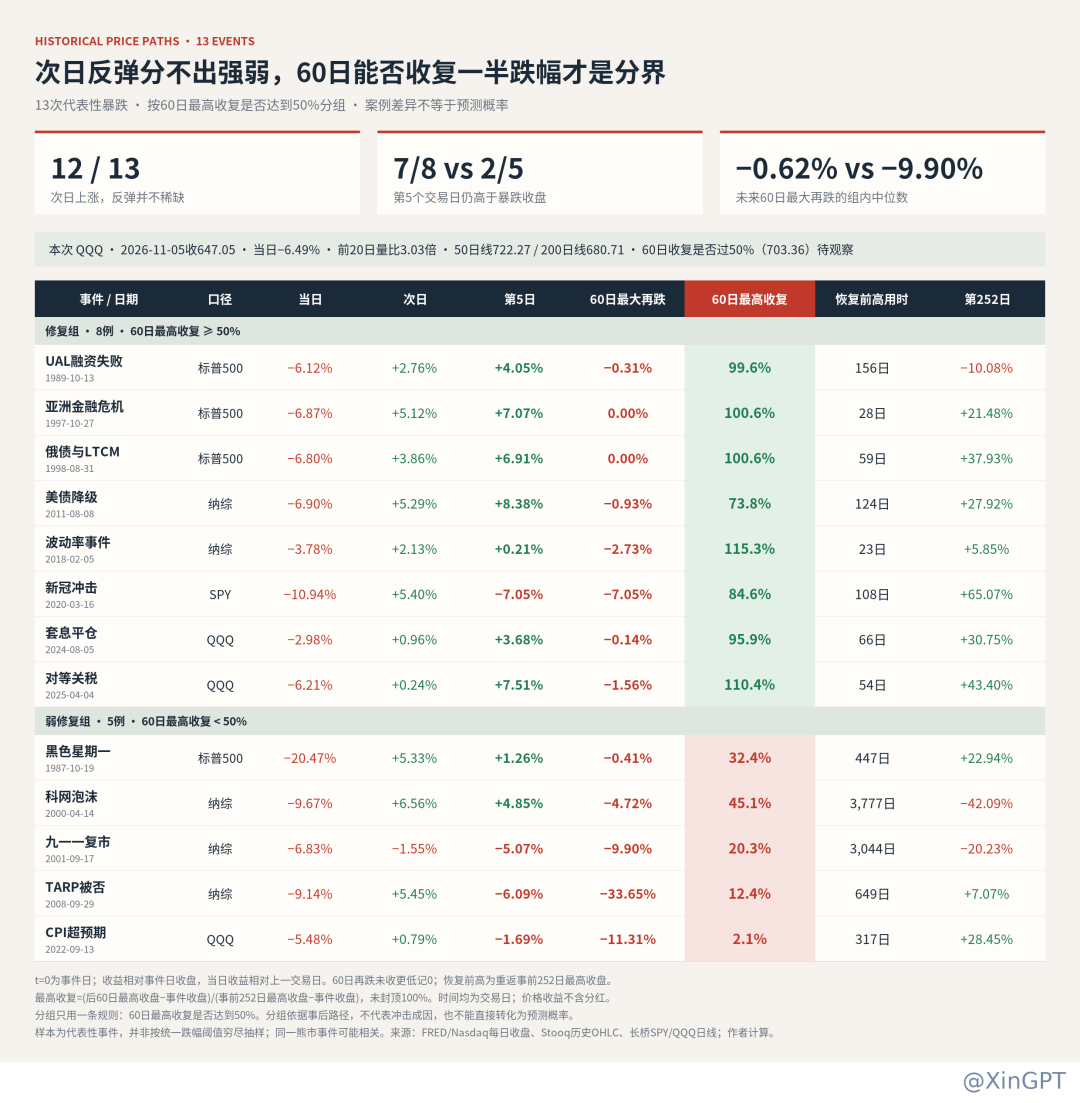
两组的差别可以从三个方面来理解。
首先是低点有没有守住。修复组8次中有7次在第5个交易日仍高于暴跌收盘,60日内最大再跌的中位数只有0.62%;弱修复组5次中只有2次做到,再跌中位数达到9.90%,2008年更是在60日内又跌了三成以上。
其次是反弹能走多高。修复组60日内最高收复比例的中位数约为100%,相当于两三个月内基本回到前高附近;弱修复组的中位数只有约20%,反弹往往在收复两成到四成跌幅后就受阻回落。
最后是一年之后的结果。修复组8次中有7次一年后上涨,唯一的例外是1989年;弱修复组则出现分化,2000年和2001年一年后仍分别下跌42%和20%,属于熊市延续,而1987年、2008年和2022年一年后转为上涨。
走哪条路由盈利和估值决定,订单和融资会先给信号
上面的分组只说明了暴跌之后发生了什么,至于为什么会走上不同的路,还要回到股价本身的构成,即盈利乘以估值。这两项中任何一项出问题,都足以决定后续走势,而且两者并不总是同向。
2020年疫情期间企业利润明显下滑,但政策托底让市场愿意给出更高的估值,股价反而率先修复;2022年企业盈利并没有崩塌,美联储快速加息却把估值大幅压缩,指数照样走成了熊市。所以判断这次冲击会走向哪一组,既不能只看盈利,也不能只看估值,关键是两者会不会同时恶化。
三、2000年的教训在于反弹有高度,趋势仍向下
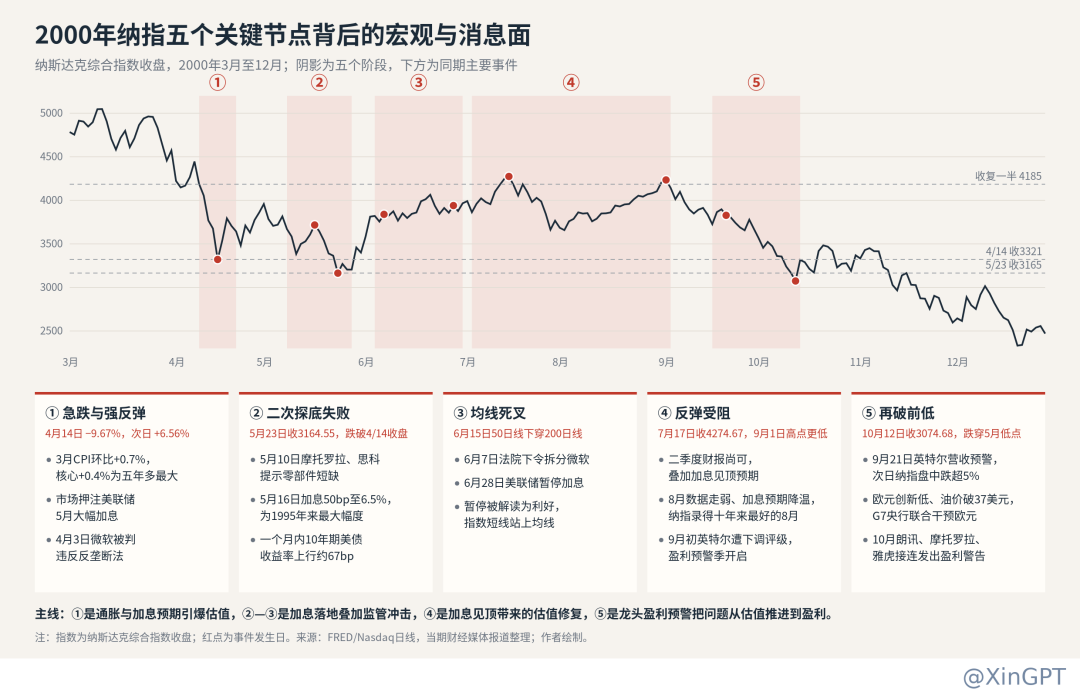
2000年的参照意义,在于它完整展示了泡沫顶部是如何一步步被确认的。纳指4月14日暴跌9.67%,次日就反弹6.56%并收回200日均线,但此后仍然经历了二次探底失败、长期均线死叉、反弹受阻和再度破低。从第一次反弹到趋势真正逆转,中间隔着的是好几个月的价格与基本面验证。
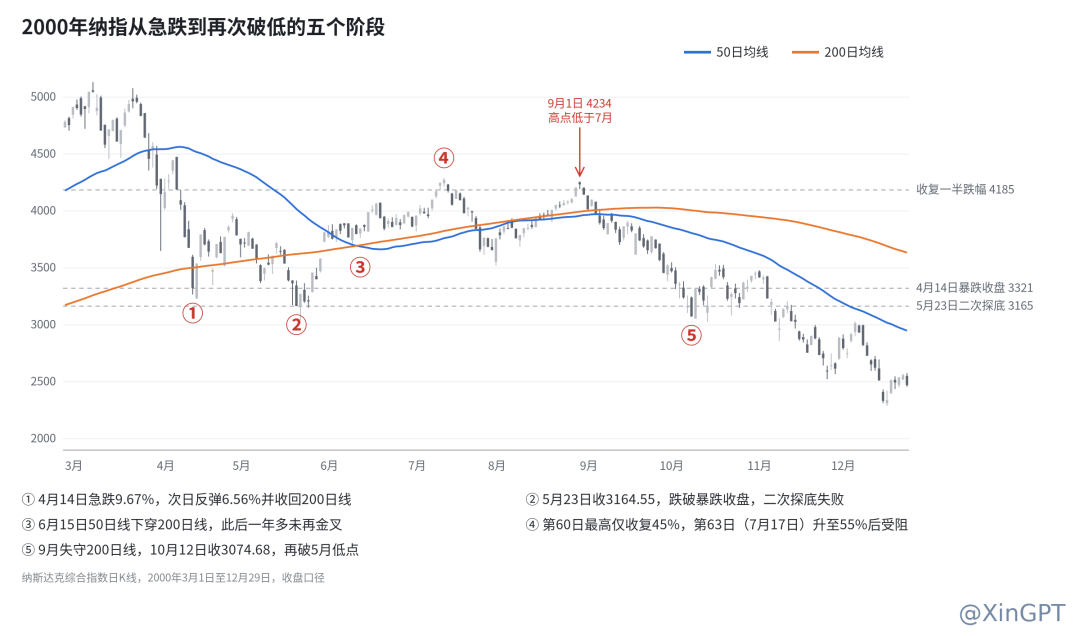
第一道裂缝出现在二次探底。4月14日纳指收于3321.29,5月1日一度反弹到3958.08,但5月23日又跌回3164.55,首次跌破暴跌当日的收盘价。此前的反弹没能走出更高的低点,价格修复由此被否定,而且当天量比只有0.95倍,说明破位并不需要额外放量来确认。
随后是均线结构转弱。6月15日,50日均线以3688.75下穿200日均线的3699.86,有意思的是当天指数反而站在两条均线之上,这说明均线交叉反映的是此前已经累积的趋势变化。此后直到2002年1月,两条均线才出现过一次短暂金叉。
第三个信号是反弹推进乏力。以3月10日的最高收盘5048.62和4月14日收盘3321.29为锚,收复一半跌幅需要回到4184.96。到第60个交易日即7月12日,窗口内的最高收盘仅为4099.59,对应收复45.06%;7月17日也就是第63个交易日指数升至4274.67,收复比例达到55.19%,但始终没能收回六成跌幅。所谓弱修复,并不是没有反弹,而是反弹始终无法重新搭起上升结构。
最终的确认来自均线失守和前低被击穿。9月1日的反弹高点4234.33略低于7月17日,9月8日指数再度跌破200日线,10月12日收于3074.68,跌穿了5月的收盘低点3164.55。这几项信号在时间上前后接力,合在一起远比其中任何一项单独出现更有说服力。
把这五个节点和同期的宏观与消息面对照来看,主线会更清楚。急跌由超预期的通胀和加息预期引爆,5月加息落地叠加微软拆分案带来第二轮下跌,美联储6月暂停加息和二季度财报支撑了夏季反弹,而真正打破反弹的是9月以后英特尔、朗讯等龙头公司的盈利预警。换句话说,2000年的问题先从估值开始,最后落到了盈利上,这正是上文所说盈利与估值同时恶化的情形。
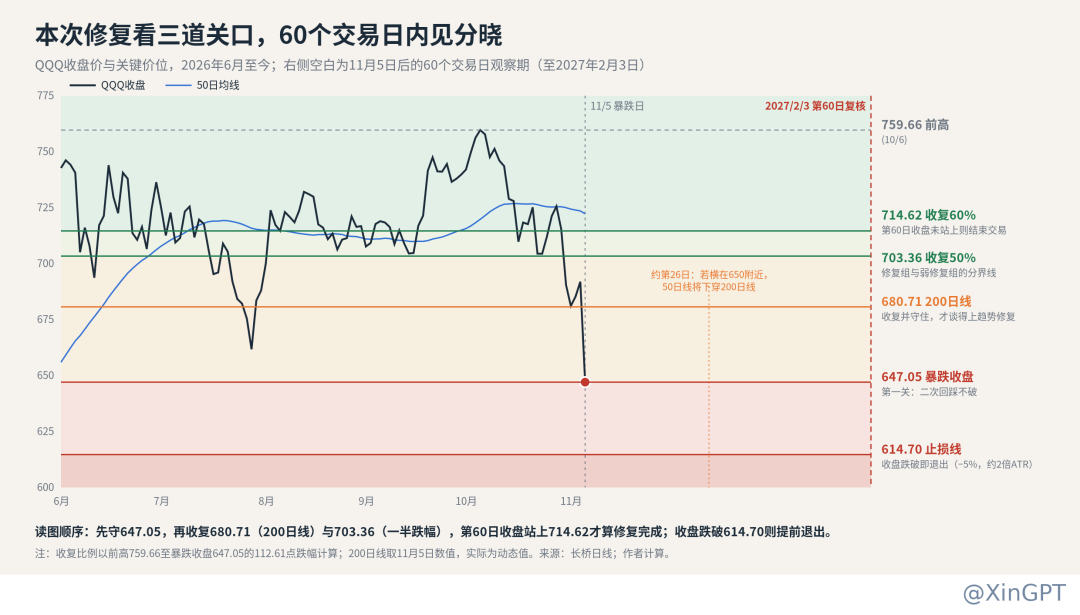
本次价格修复的三道关口
套用同样的口径,QQQ从前高759.66跌到647.05,收复一半和六成对应703.36和714.62。修复要过三道关口,先守住647.05,再收复200日线与703.36,最后在2027年2月3日即第60个交易日收盘站上714.62。如果价格长期横在650附近,50日线大约在第26个交易日下穿200日线,2000年路径的参考权重就会明显上升。当前估值低于2000年能缓冲一部分风险,但只要贴现率和风险溢价上升,估值依然会被压缩。
四、基本面要警惕盈利预期下修和估值压缩
基本面层面要观察两件事,一是2027年的盈利一旦下修,会把指数拖下去多少;二是这种下修有没有已经在第四季度的数据里露出苗头。
2027年盈利下修对指数的影响
巴克莱策略师的拆解显示,年内对2027年标普盈利预测的上修中,约75%来自半导体与硬件。因此下一个值得我们关心的是:假如订单和定价一旦不及预期,业绩下修,指数会同步下跌多少?
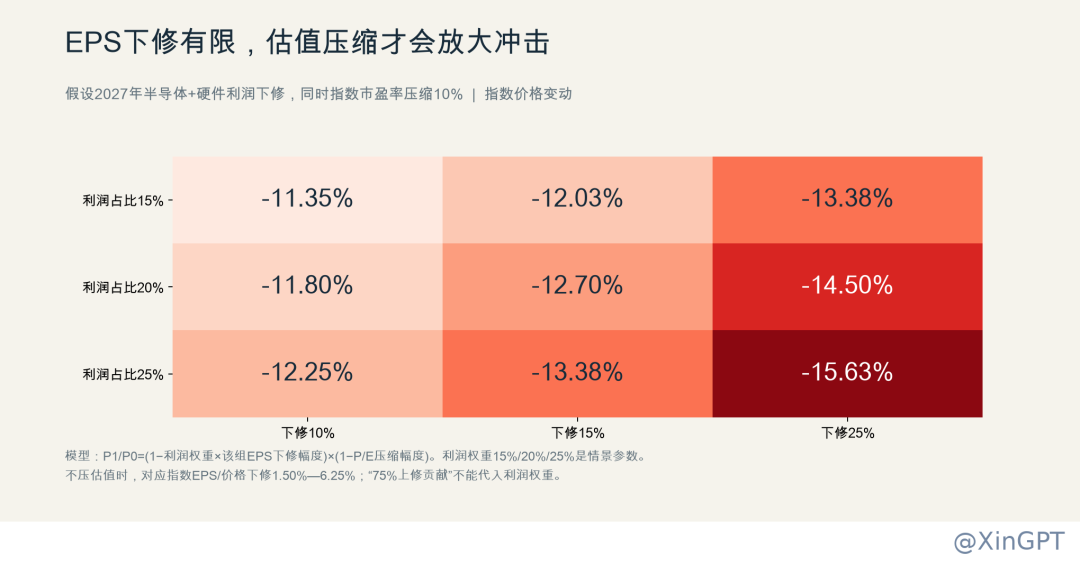
测算分两步。第一步算盈利,以FactSet截至10月30日的2027年标普EPS 423.90为基数,假设半导体与硬件占指数盈利的比重为w(取15%、20%、25%三档),该组盈利下调d(取10%、15%、25%三档),其他行业不变,则指数EPS降幅等于w×d。第二步算估值,指数点位等于EPS乘以市盈率,如果市盈率同时压缩p,指数理论跌幅就是1 − (1 − w×d) × (1 − p)。
2027年该组利润份额假设 | 该组盈利预测下调10% | 下调15% | 下调25% |
|---|---|---|---|
15% | 指数EPS下降1.50% | 2.25% | 3.75% |
20% | 2.00% | 3.00% | 5.00% |
25% | 2.50% | 3.75% | 6.25% |
只看盈利,影响其实有限。以中性情景为例,该组占20%、下调15%,指数EPS从423.90降到411.18,只少3%。但叠加估值压缩后,结果就完全不同了,下表固定w为20%。
该组盈利下调 | 指数EPS变化 | 市盈率不变 | 市盈率压缩10% | 市盈率压缩20% |
|---|---|---|---|---|
10% | −2.0% | −2.0% | −11.8% | −21.6% |
15% | −3.0% | −3.0% | −12.7% | −22.4% |
25% | −5.0% | −5.0% | −14.5% | −24.0% |
结论很直接,盈利下修本身只会带来个位数的跌幅,指数要跌两成,靠的是市盈率同步压缩。
市盈率是否会压缩,主要关注几个点:一是利率,10年期美债收益率仍在4.8%以上,市场会不会对12月加息及明年的利率曲线有所变化;二是盈利能见度,如果下修从半导体扩散到云计算、软件、广告和消费电子这些QQQ的主要权重,市场会给整个指数更低的估值;三是风险偏好,如果企业发债的利差走阔,说明债市已经在为AI投资的风险要价,股票投资者也会要求更高的回报,市盈率随之下降。三者同时恶化,才会出现表中右下角的情形。
Q4盈利总量尚未掉头,是观察下修的第一个窗口
我们的判断是,第四季度盈利大幅下修的可能性不大。截至10月30日,发布第四季度指引的47家公司中负面指引只占40.4%,明显低于60%的五年均值,分析师在10月还把第四季度EPS预测从93.49上调到94.79。七巨头第三季度盈利增速22.6%虽然低于预期的33.6%,但主要受投资损益和诉讼费用拖累,并非经营恶化。
退一步说,即便第四季度下修,对全年的影响也有限。以94.79和2026年全年363.94为基数测算如下。
Q4总EPS预测下调 | Q4 EPS | 2026全年EPS | 全年EPS变化 |
|---|---|---|---|
5% | 90.05 | 359.20 | −1.30% |
10% | 85.31 | 354.46 | −2.60% |
15% | 80.57 | 349.72 | −3.91% |
所以基本面的重点不在第四季度,而在2027年的盈利预期。1月下旬开始的财报季,真正要看的是各公司对2027年的指引,只要2027年标普EPS一致预期423.90开始连续下调,就要对照上一小节的表格重新评估指数的下行空间。
五、信用分层与政策收紧是两大外部风险
信用市场已经分层,弱主体利差最先走阔
AI资本开支越来越依赖外部融资,信用市场是最先反映压力的地方,而目前的分化已经很明显。截至10月21日,Oracle五年期CDS报331bp,Amazon为80bp,微软为56bp。现金流上,微软单季580亿美元的经营现金流仍足以覆盖393.67亿美元的资本开支,而Amazon过去12个月的自由现金流已降至负423.57亿美元,Alphabet第三季度单季也转负91亿美元。
风险会先从Oracle和依赖外部融资的新兴云厂商开始,大型平台还有经营现金流和授信可以调度。我们用以下三级规则跟踪信用风险,标准为本文设定。
阶段 | 触发条件 | 含义 |
|---|---|---|
信用预警 | 至少两家核心云厂商五年CDS在20个交易日内走阔50bp以上,比美国投资级信用指数CDX.IG多走阔25bp以上,并持续5日 | AI信用压力开始超出市场整体的避险情绪 |
信用升级 | 微软、Amazon或Alphabet持续高于150bp,或Oracle高于400bp,同时现金债利差同步走阔 | 融资能力受到实质性重估 |
订单确认 | 新发债较自身曲线让利30bp以上或推迟发行,随后年度资本开支指引下调10%以上或设备采购延期 | 融资压力已经进入盈利链条 |
政策风险集中在电网成本和项目许可
中期选举之后,政策风险的重心从联邦转向州。民主党虽然拿下参众两院,但特朗普握有否决权,全国性的建设暂停很难成法,更可能落地的是让数据中心自担电网成本一类的规则,以及国会层面的调查和听证。
真正的变量在德州,这个占美国2030年规划容量约四分之一的市场,原本就因艾伯特下令的电网审计而暂停审批,市场本来预期ERCOT审计12月中旬结束后就会恢复。但当选州长希诺霍萨主张在州议会立法前全面暂停建设并取消税收优惠,她明年1月上任后无需新法,只要延续现有暂停就能让审批冻结到更长时间,同期开会的州议会还将围绕用水、用电和税收优惠展开争夺。
市场的主流判断是延期而非取消,德州会从暂停走向有条件放行,但成本更高、补贴取消。高盛估计民主党可能收紧监管的州合计约占全美规划容量的45%,瑞银估计2028年预期新增容量中约30%可能受影响,其中德州约18GW。接下来有两个节点,一是12月中旬ERCOT审计结果出炉后新政府是否延长暂停,二是1月财报季云厂商对2027年资本开支的指引。至今还没有一家下调,一旦出现下调或把德州项目大规模转移到其他州,就意味着政策真正形成了拐点。
六、短期震荡修复,长期取决于2027年盈利
短期看法
未来一到两个月偏向震荡修复。杠杆ETF的被动卖盘基本出清,历史上多数急跌之后都有像样的反弹,但波动率目标策略约500亿美元的卖盘还在路上,12月中旬又叠加FOMC可能加息和ERCOT审计结果两个事件,大概率会有一次回踩647.05附近的过程。反弹高度先看680.71至703.36,能否突破取决于1月财报季。
长期看法
我们倾向于认为这次是AI周期降速而不是见顶。和2000年相比,当前盈利仍在上修,估值也更低,政策冲击主要带来的是延期而非取消;但相似之处在于指数的乐观预期高度集中于少数板块,而利率环境比2000年更不友好。如果1月财报季后2027年EPS一致预期没有被明显下修、信用利差保持稳定,这次更可能走成修复组的路径,回调是中长期布局的机会;反之,一旦盈利下修与估值压缩同时出现,就要按照2000年的路径处理,降低仓位,等盈利企稳再重新入场。
七、操作思路仅供参考
以下点位和方向只是根据前文分析做的逻辑推演,不构成投资建议,也不建议直接模仿,具体操作需要结合自己的风险偏好和仓位情况。
做反弹还是观望
两种做法的区别在于愿意承担多少不确定性。做反弹是在647.05附近先入场,用约5%的止损换取更低的成本,适合能严格执行退出纪律的投资者;观望是放弃第一段反弹,等市场自己证明低点有效再进,成本更高但胜率更高,适合仓位已经较重、或无法承受二次探底的投资者。
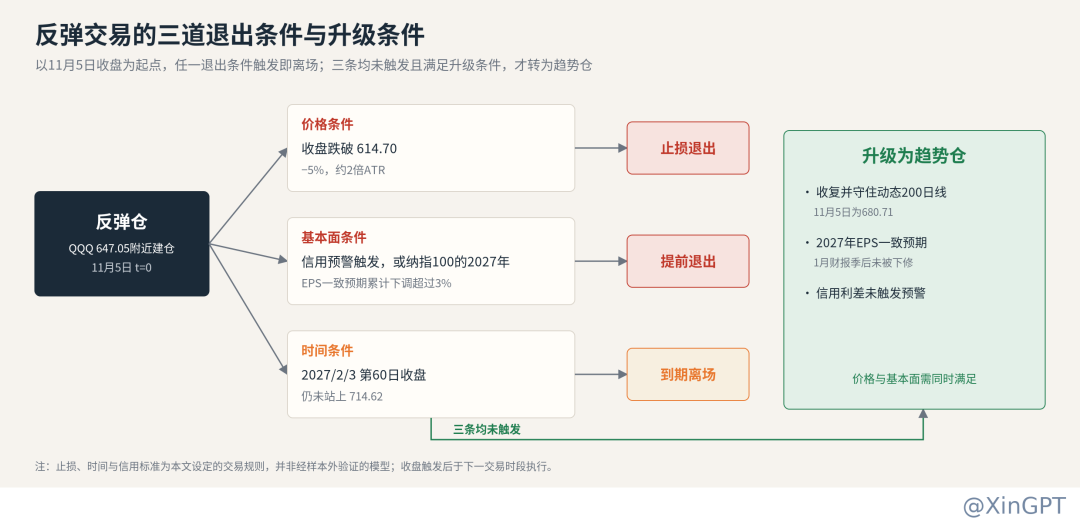
做反弹的仓位只按反弹交易对待,退出条件有三条,任一触发即离场:收盘跌破614.70止损;信用预触发,或纳指100的2027年EPS一致预期累计下调超过3%,不等价格信号提前退出;2027年2月3日即第60个交易日收盘仍未站上714.62,到期离场。三条都未触发,且价格收复并守住200日线、2027年盈利预期没有下修,才把反弹仓升级为趋势仓。
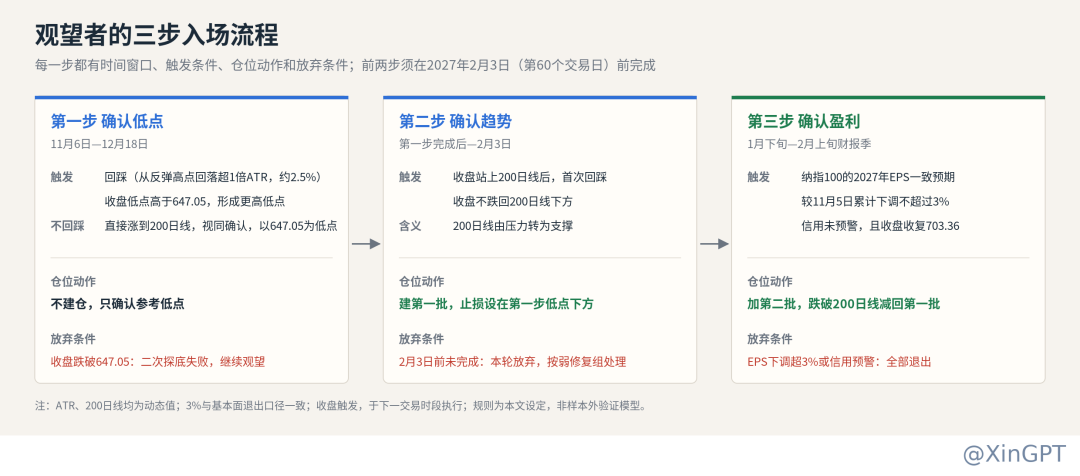
观望者的入场分三步走,每一步都有时间窗口和放弃条件。
第一步确认低点,窗口到12月18日,正好覆盖FOMC和ERCOT审计两个事件。QQQ从反弹高点回落超过一倍ATR(约2.5%)视为一次回踩,只要回踩的收盘低点高于647.05,就确认形成了更高的低点;如果一直没有回踩、价格直接涨到200日线,则视同确认,以647.05作为参考低点;如果收盘跌破647.05,则二次探底失败,继续观望。这一步不建仓。
第二步确认趋势,标准是200日线由压力转为支撑,即收盘站上200日线后,第一次回踩收盘不跌回线下,此时建第一批仓位,止损设在第一步的参考低点下方。前两步如果到2月3日仍未完成,说明这次更接近弱修复组,本轮不再参与。
第三步确认盈利,复核日定在2月上旬微软、Meta、苹果、亚马逊和谷歌等主要权重公司财报发完之后。如果纳指100的2027年EPS一致预期较11月5日累计下调不超过3%、信用没有预警,就具备了加仓的基本面条件,价格条件是收盘站上703.36。复核日前已经站上的,等复核确认后加第二批;复核时还没站上的,先只持有第一批,此后第一次收盘站上时再加。
止损按“建仓理由失效”来设,每一批各管各的。第一批的理由是低点确认,收盘跌破参考低点就退出;第二批的理由是趋势和盈利同时确认,其中趋势的标志就是第二步的200日线支撑,所以收盘跌回200日线下方就卖出第二批。另外无论处在哪一步,只要EPS累计下调超过3%或信用预警触发,两批全部退出,这一标准与反弹仓的基本面退出条件完全一致。
行情以2026年11月5日收盘为观察锚,资料截至2026年11月6日,价格、盈利与信用数据口径沿用原文。历史事件是代表性样本,行业权重、盈利下修、估值压缩及交易触发线均为情景假设或本文设定。
— — — — —
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


