关键要点
- 摩根大通估计比特币的年化波动率为55%。
- 比特币与美国大盘股的估计相关性为33%。
- 不稳定的相关性使得比特币未能纳入摩根大通的主要投资组合模型。
Grayscale研究主管扎克·潘德尔在11月4日表示,比特币在摩根大通资产管理2027年长期投资假设中的纳入标志着另一个机构里程碑。该研究评估了这种加密货币与成熟投资的关系,为投资组合经理提供了其收益、波动性及与其他持有资产关系的估算。潘德尔强调了这些特征如何支持资产的多元化。
潘德尔写道:
“其预计的10%复合年回报率超过了所有其他资产类别的估计回报率,而其与美国大盘股的估计相关性仅为33%——低于国际股票、公司债券和对冲基金。”
摩根大通于10月19日发布的长期回报预测中,美国大盘股的预期回报率为7.5%,私募股权为9.8%。60/40股票债券组合的预期年回报为7%,为比特币估算提供了另一个比较。更广泛的研究覆盖了200多个主要资产类别,时间范围为10到15年,并使用截至9月的数据。其假设为战略配置和投资权衡的评估提供了参考。
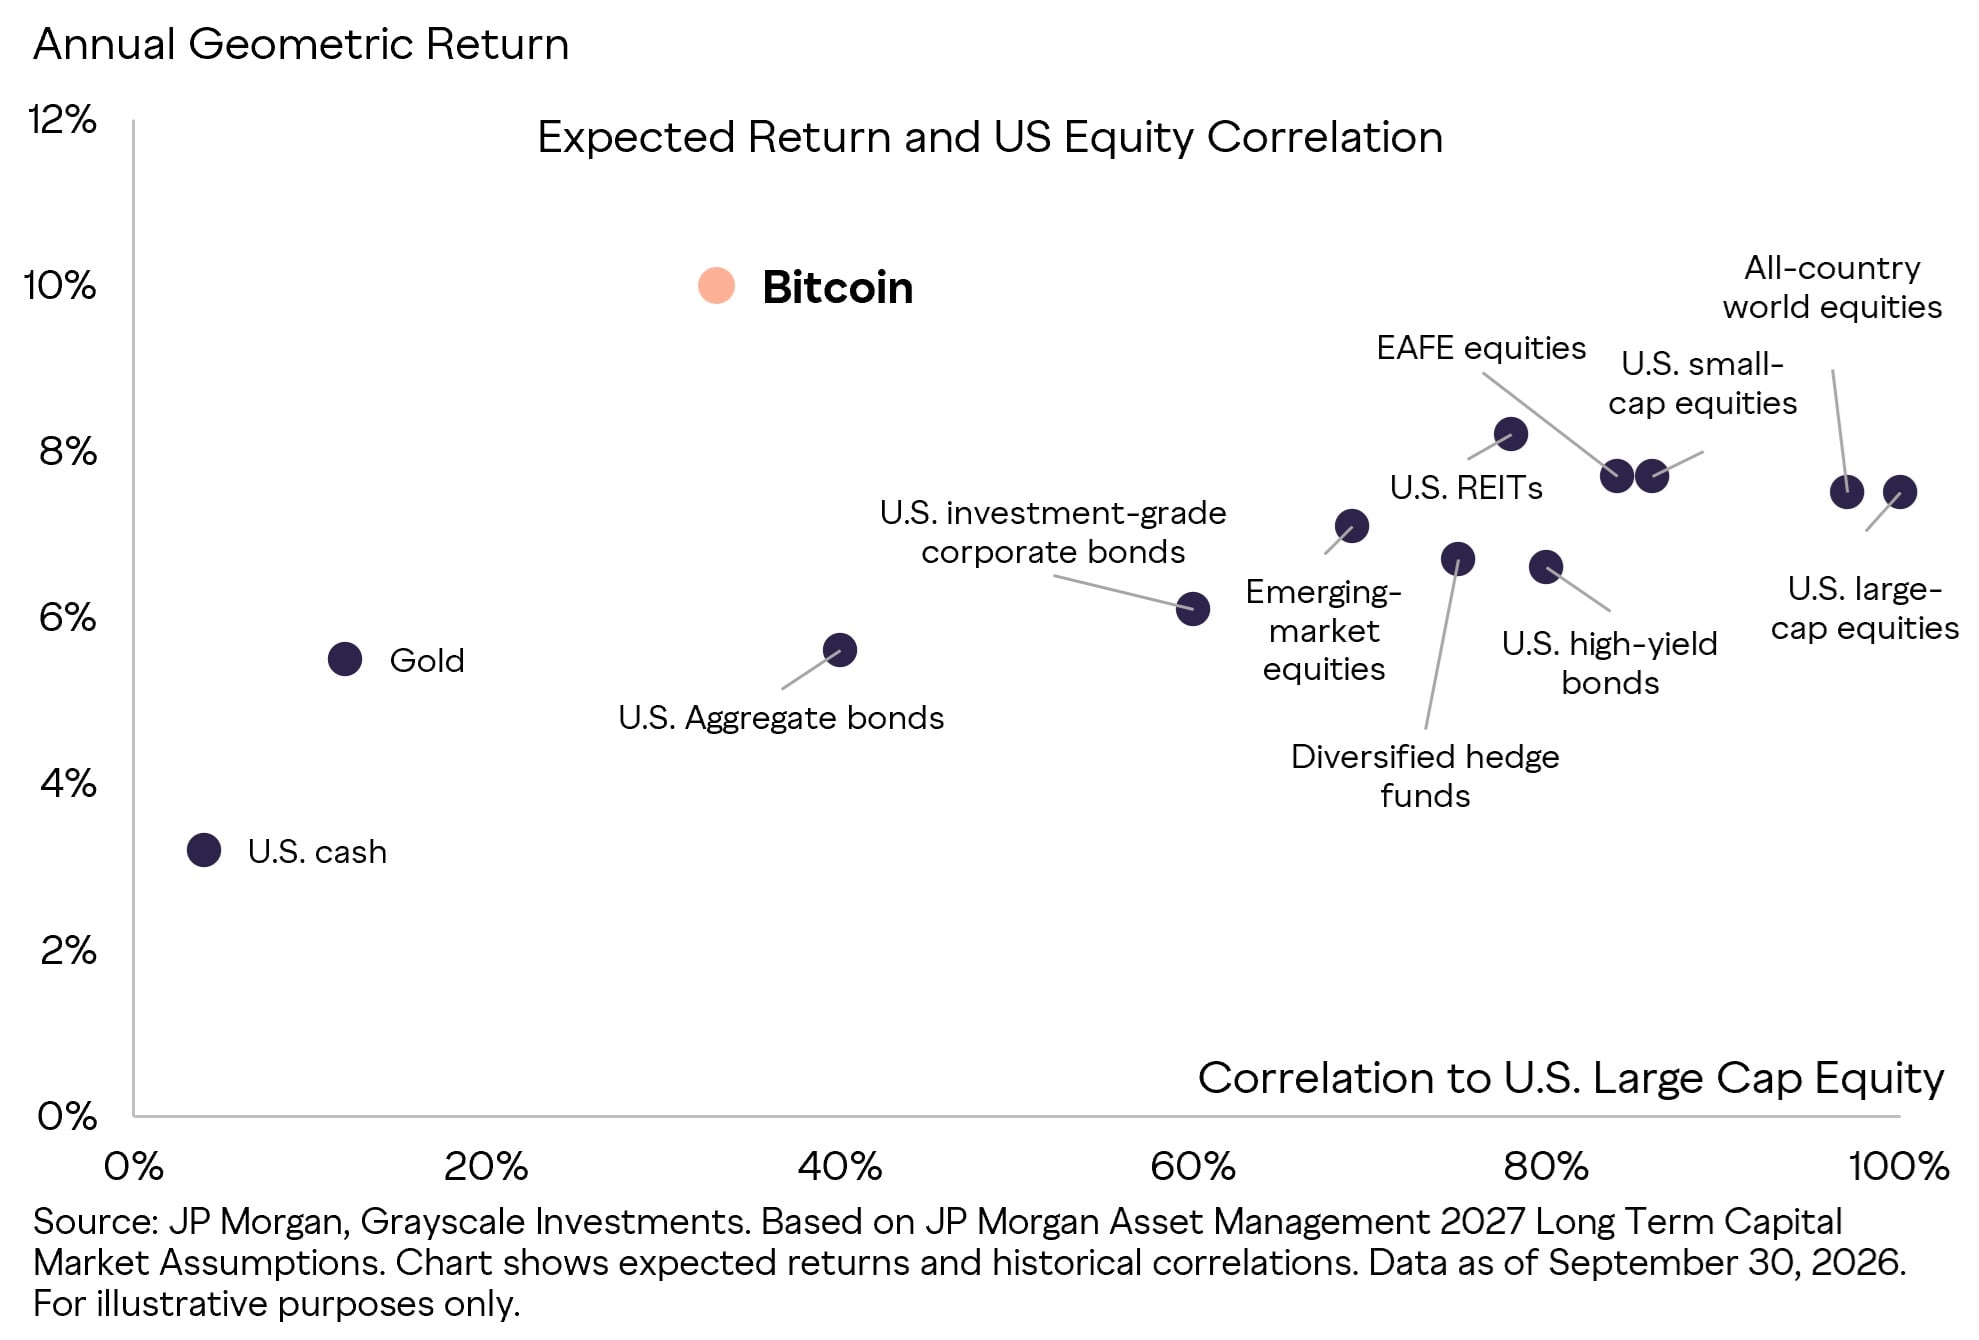
比特币在所示资产中具有最高的预期年回报,同时与美国股票的历史相关性相对较低。来源:摩根大通资产管理和Grayscale投资。
该图表结合了截至2026年9月30日的数据,展示了预期回报与历史相关性。黄金与美国大盘股的相关性低于比特币,同时预期年回报也较低,仅为5.5%。
55%的年化波动率假设伴随着摩根大通对与其他资产不稳定相关性的警惕。该公司将比特币排除在其主要协方差矩阵之外,后者是用于评估投资回报如何共同变动的表格。这种不稳定性使得估算比特币头寸对投资组合整体风险的影响变得复杂。
摩根大通的评估将比特币的投资特征描述为投机性,并将其投资组合角色与货币宽松联系起来。其作者将采用、监管和流动性视为影响其经济学的因素。他们还强调了预测一种与现金流支持的投资基本面不同的资产所面临的挑战。
Grayscale借助摩根大通的假设来说明潜在的投资组合收益,同时承认其实现依赖于未来的回报和资产关系。潘德尔的评估强调了高绝对回报与与核心股票的相对低相关性相结合的重要性。该公司的分析使比特币在投资组合中的角色依赖于这些特征如何演变。
贝莱德在6月份将1%到2%的比特币配置描述为潜在的补充多元化投资,意味着这种持有可以通过与其他投资表现不同来分散风险。其分析比较了这一范围对投资组合风险的贡献与对主要技术股的敞口。该公司警告称,较大的比特币头寸可能会显著增加整体风险。
美国银行(纽约证券交易所:BAC)在2025年12月支持对适合的客户配置1%至4%的数字资产,前提是客户对高波动性感到舒适。该指导广泛涵盖了数字资产,并强调了受监管的投资工具。它涵盖了该行的美林财富管理业务、美国银行私人银行和美林Edge在线投资平台。
为了帮助顾问实施加密货币敞口,Grayscale于9月14日推出了四个模型投资组合,提供建议的投资组合,由加密交易所交易产品构建。该模型采用市值加权和季度再平衡,同时顾问保留对客户配置的责任。每种策略将单个资产的权重限制在40%,限制其在模型配置中的份额。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


