苹果交出了一份创纪录的财报,却给出了利润增长乏力的指引。iPhone 和 Mac 依然能卖,存储涨价却正在吞噬收入增长带来的利润。十二月季度毛利率指引降至 45%—46%,意味着市场需要重新评估这轮增长的含金量。
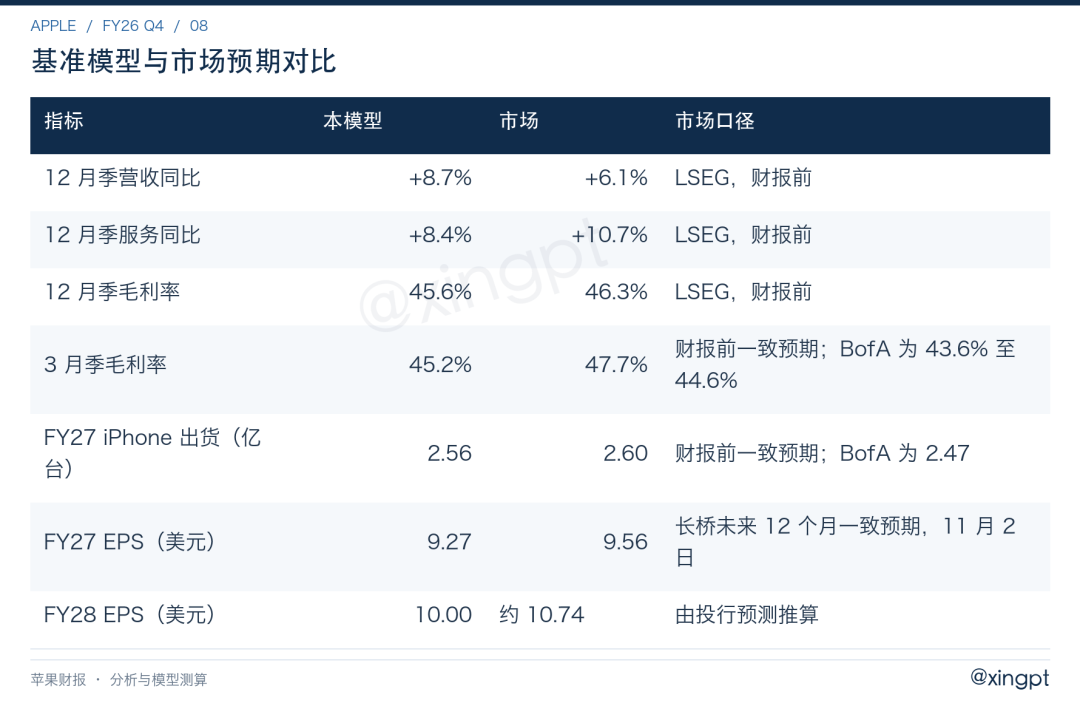
我们的基准模型预计,按 FY27 EPS 约 9.27 美元、32 倍市盈率,对应估值约 296.5 美元。沿用每 5 美元取整的规则,2027 年目标价为 295 美元,较 330.22 美元低约 10.7%。即使计入下半年修复,当前股价的安全边际依然有限。(完整模型与跟踪更新见文末知识星球)
一、收入创新高,利润拐点却在下一季
需求有韧性,一次性收益抬高了账面表现
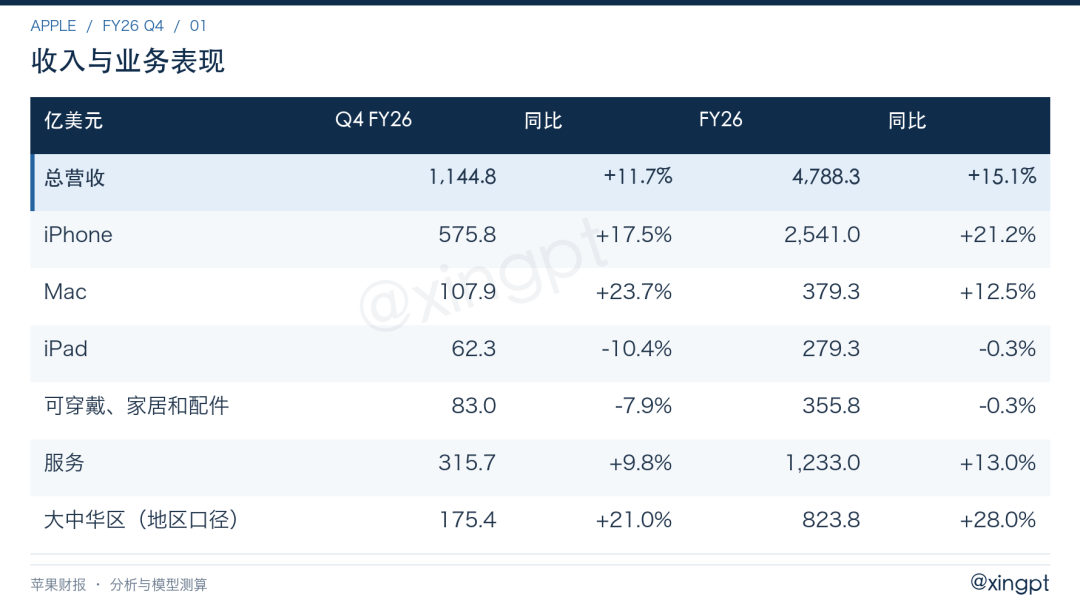
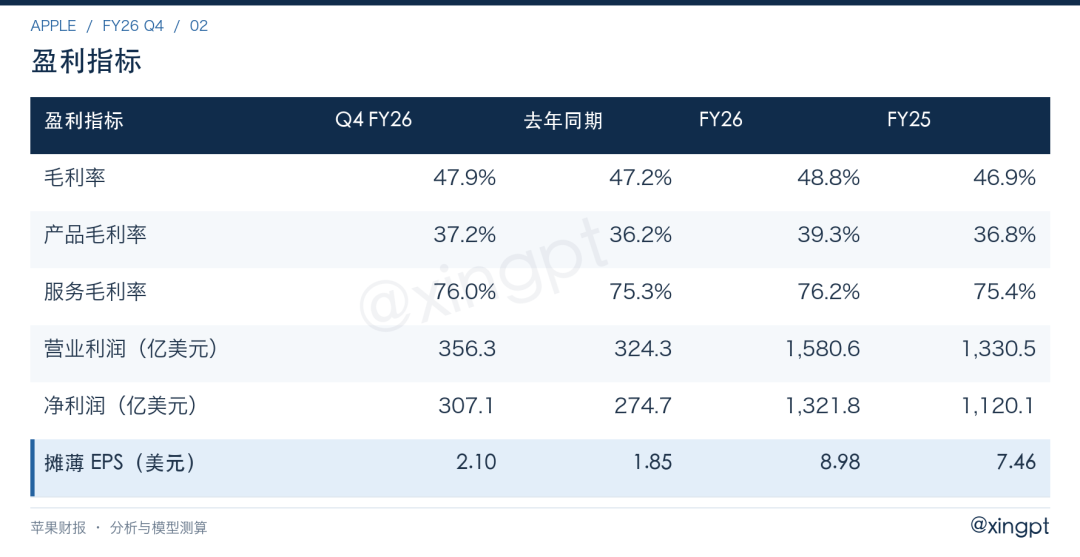
九月季度,苹果实现营收 1,144.8 亿美元,同比增长 11.7%;摊薄 EPS 为 2.10 美元,上年同期为 1.85 美元。FY26 全年营收和 EPS 分别达到 4,788.3 亿美元、8.98 美元,双双创下历史新高。考虑到 iPhone、Mac、iPad 同时受到供给约束,且汇率环比拖累营收增速近 2 个百分点,这份增长体现了终端需求的韧性。不过,47.9% 的季度毛利率包含关税退款带来的约 1 个百分点贡献。剔除这项一次性收益,EPS 约为 2.05 美元,同比增长约 11%,更接近经营本身的表现。
十二月季度:增收难增利
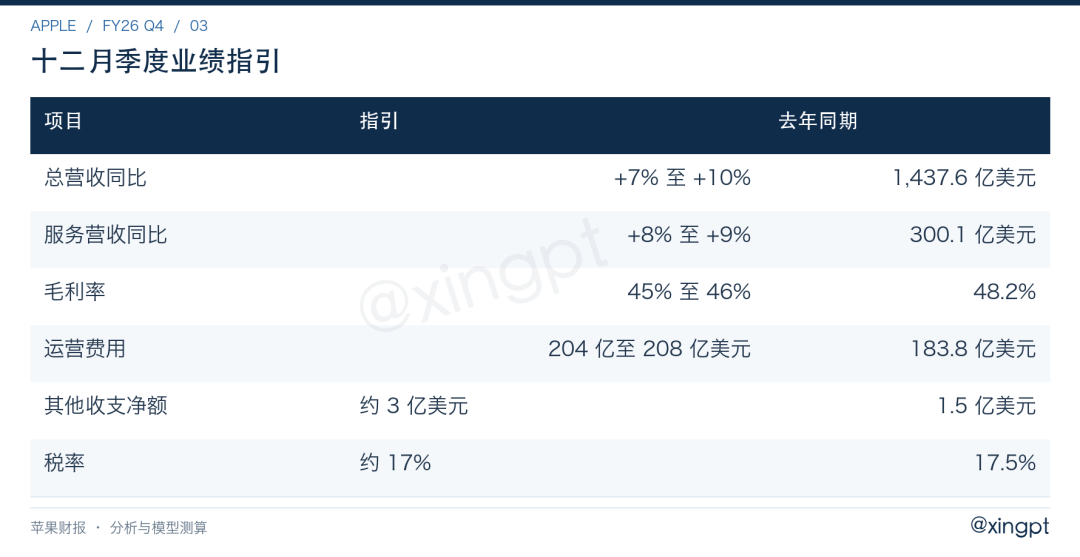
真正压制估值的是下一季指引。营收仍有望增长 7%—10%,毛利率却从去年同期的 48.2% 降至 45%—46%,运营费用还在增长。按指引中点及模型假设测算,营收约 1,560 亿美元,营业利润约 504 亿美元,与去年同期的 508.5 亿美元基本持平;EPS 约 2.89 美元,同比增长仅约 2%。
收入继续增长,利润几乎原地踏步,成本已经成为这份财报的定价核心。
存储涨价,正在改变苹果的利润结构
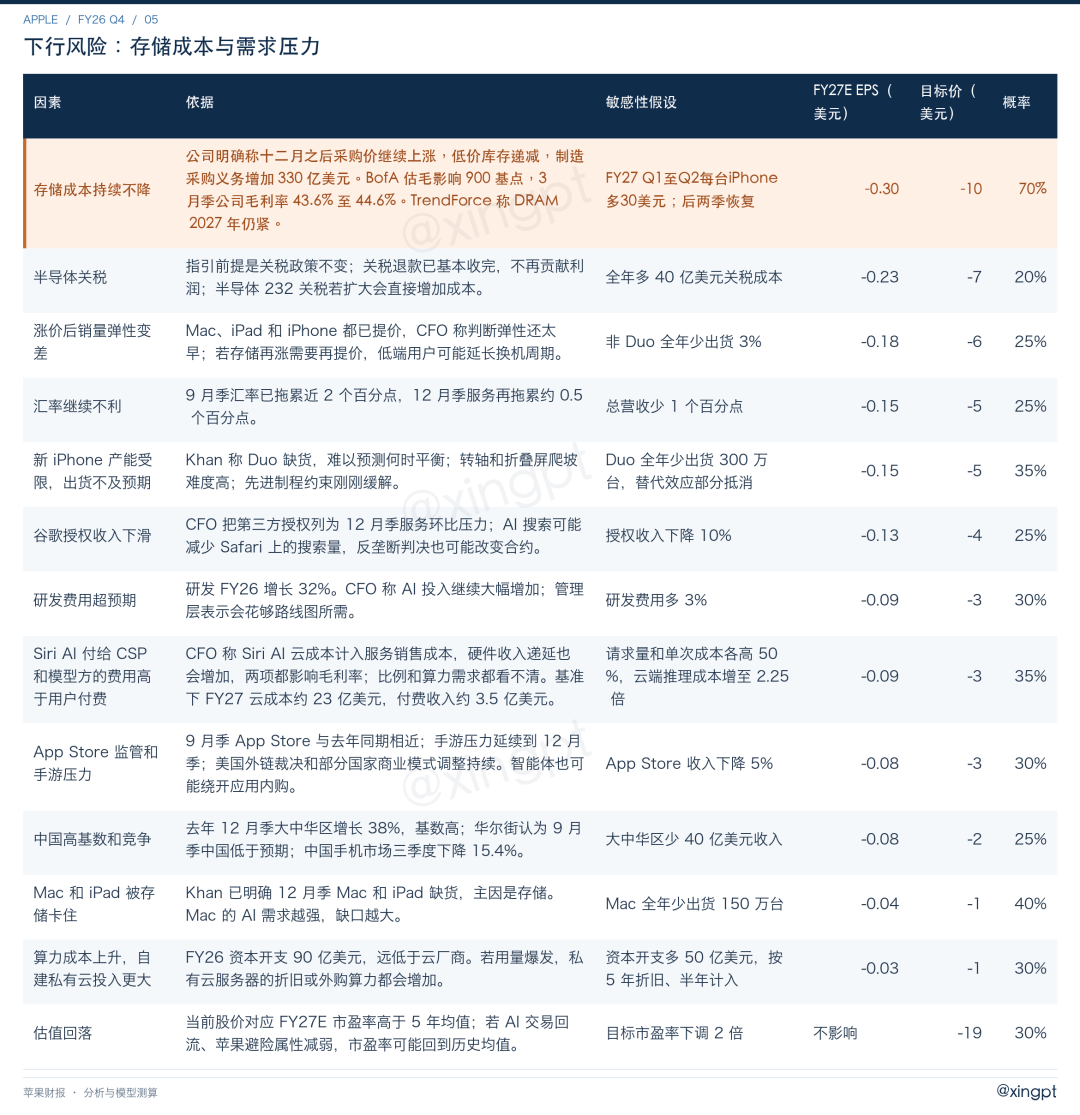
管理层将本轮存储涨价形容为“前所未有”。十二月季度毛利率指引中点,较剔除退款后的九月季度下降约 140 个基点,大部分压力来自存储。更棘手的是,十二月之后采购价格预计还会继续上涨,低价库存的缓冲则逐步消退。制造采购义务单季增加 330 亿美元,也让后续成本走势更值得关注。涨价、消化低价库存和其他元件降本可以对冲一部分压力,但提价究竟会损失多少销量,仍缺少足够长的观察窗口。
成本与供给还在相互牵制。九月季度的瓶颈主要是 SoC 先进制程产能;到了十二月季度,Mac 和 iPad 的供给约束转向存储。iPhone Duo 仍然供不应求,管理层尚无法判断供需平衡的时间,也未提供十二月之后的供应展望。需求能否兑现为收入,仍取决于供应链爬坡。
需求端的底色依然稳健。iPhone 营收增长 17.5%,美国和大中华区均实现强劲双位数增长,全财年各地区收入均创历史新高。Mac 营收增长 23.7%,MacBook Neo 和 MacBook Pro 带动全年销量创新高。iPad 的下滑同时受缺货和高基数影响,可穿戴业务则主要承受高基数压力。超过 25 亿台活跃设备,仍是苹果硬件换机和服务变现的基础。
服务业务暂时也难以完全对冲硬件成本。本季服务收入增长 9.8%,十二月季度指引进一步放缓至 8%—9%。管理层主要归因于汇率:从三月季度到九月季度,汇率对服务增速的拖累累计扩大约 4 个百分点。业务层面,App Store 收入与去年同期相近,手游疲弱、美国外链裁决及部分市场商业模式调整持续施压。超过 15 亿的付费订阅提供了稳定底盘,但短期增速尚不足以明显改善整体利润结构。
Siri AI 则处于成本先行、变现起步的阶段。Siri 每日处理超过 25 亿次请求,云端成本进入服务销售成本,部分硬件收入递延也会影响毛利率。依赖服务器模型的功能将设置用量上限,付费扩容为后续收入提供了入口。不过,云端请求占比、算力需求尚未量化,现阶段还难以判断这项业务的利润率上限。
费用端出现了一点缓和:运营费用同比增速从本季的 21%,回落至下一季指引的 11%—13%,但 AI 投入仍在大幅增加。资本回报继续提供支撑,本季向股东返还 280 亿美元,期末现金及有价证券为 1,370 亿美元、总债务为 800 亿美元。放弃净现金归零目标后,现金与债务配置更为灵活,后续回购力度仍值得跟踪。
二、盈利弹性:存储成本的分量最大
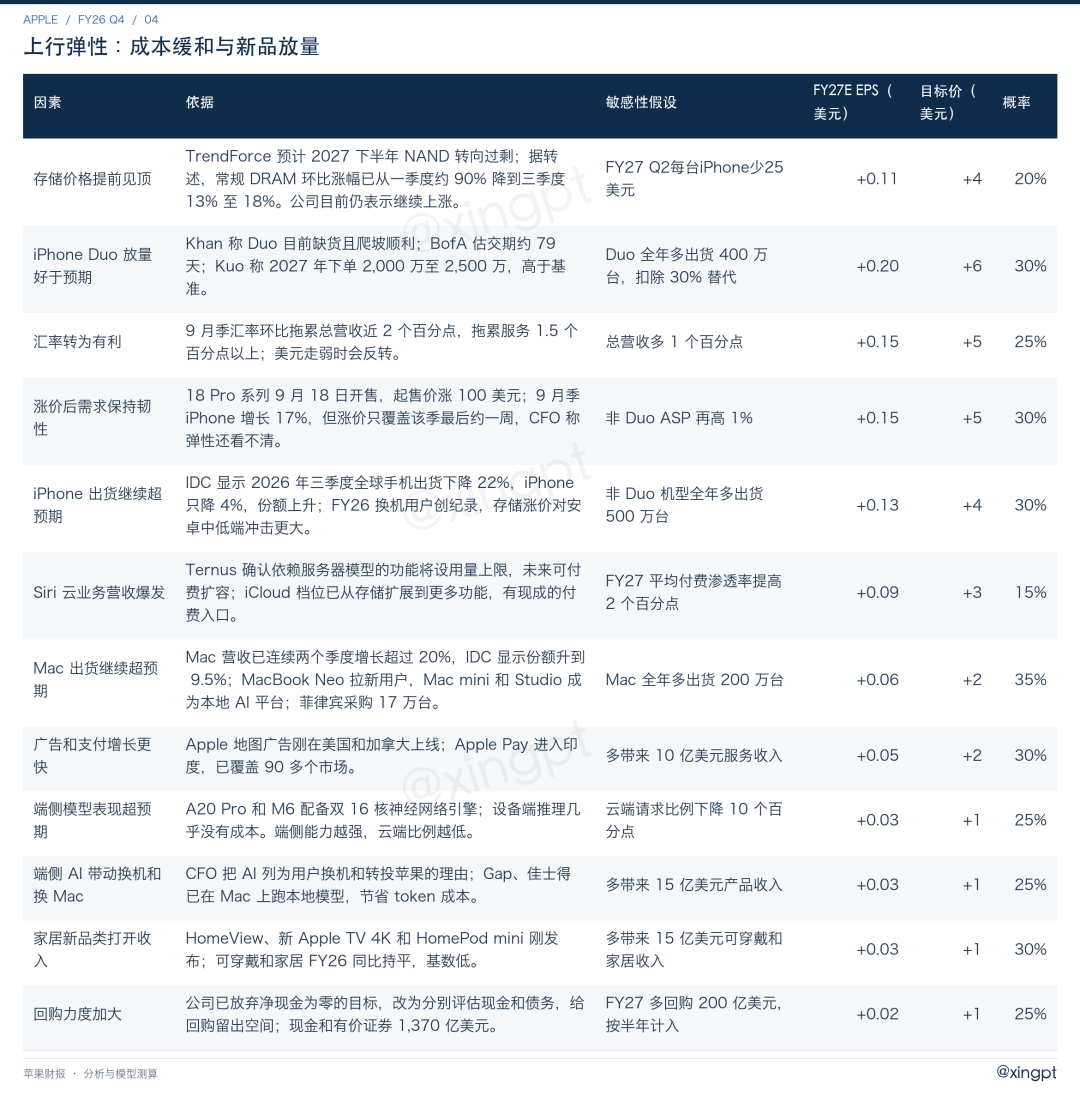
存储仍是近期利润压力的主要来源。基准模型保留 FY27 存储增量采购成本约 279 亿美元,同时假设提价、产品结构与降本等因素在下半年形成对冲,使后两季产品毛利率恢复至 37.2%。按模型计算,这一恢复要求下半年合计约 78 亿美元的成本抵减。Siri AI 云成本约 23 亿美元、付费收入约 3.5 亿美元,净拖累约相当于 0.4 个百分点毛利率。
上行空间:成本缓和与新品放量
下行风险:成本、销量与估值的叠加压力
三、盈利与估值:增长能否消化高溢价
FY27:前两季承压,下半年修复
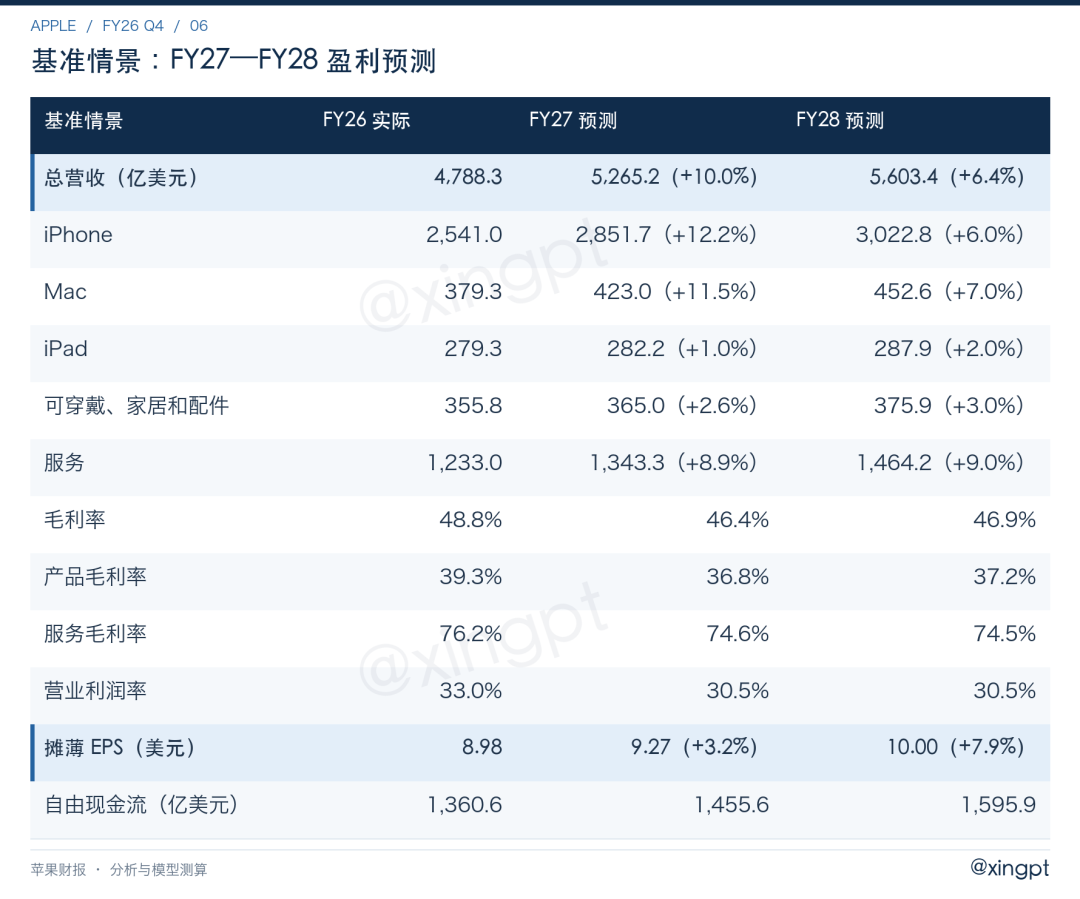
我们的基准模型预计,FY27 营收 5,265.2 亿美元,同比增长 10%;综合毛利率 46.4%,全年产品毛利率 36.8%,EPS 为 9.27 美元,同比增长 3.2%。前两季产品毛利率分别为 37.9%、34.3%,后两季恢复至 37.2%。FY28 产品毛利率维持 37.2%,综合毛利率约 46.9%,EPS 为 10.00 美元,同比增长 7.9%。利润修复依赖下半年对冲成本的能力,
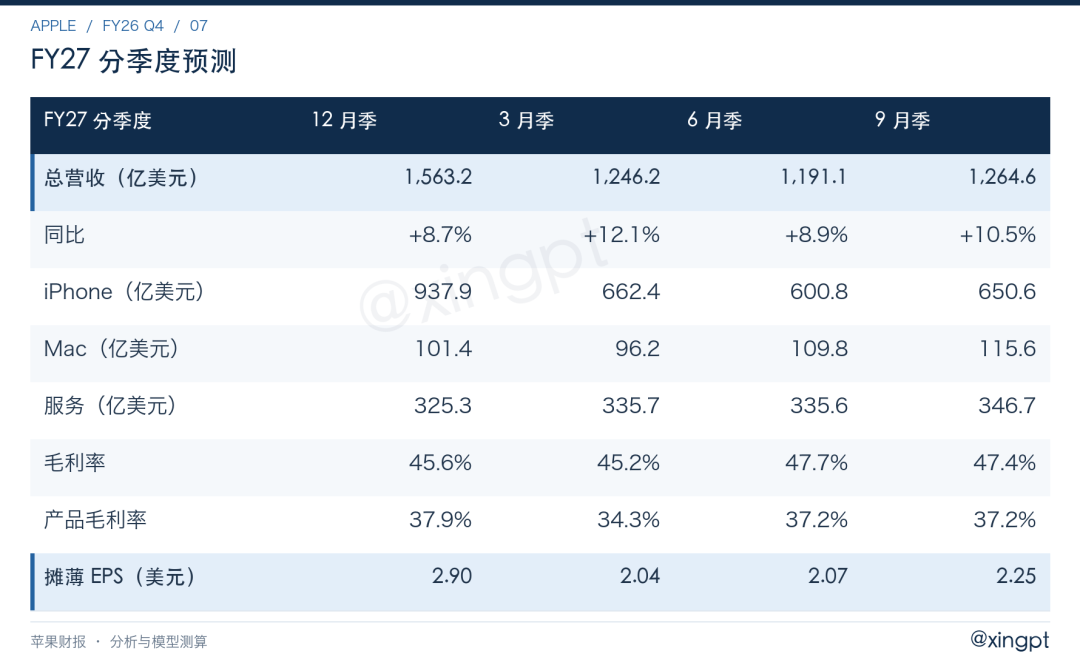
iPhone 的增长更多依赖价格和产品结构。基准模型预计,FY27 非 Duo 机型四个季度出货量分别下降 7%、4%、6%、2%,均价分别提升 5.5%、7%、6%、5%。Duo 全年出货 1,350 万台,均价约 2,150—2,250 美元,毛利率假设为 45%。全年 iPhone 总出货量为 2.564 亿台,较 FY26 的约 2.555 亿台变化有限。因此,Duo 爬坡与提价后的需求弹性,将比总出货量本身更影响收入质量。
每台 iPhone 存储采购成本仍按 FY27 约 145—208 美元估算。模型保留原始成本明细,并单列下半年恢复毛利率所需的成本抵减,避免把采购价回落当成既定事实。Siri AI 则按每日 30 亿—40 亿次请求、25% 走云端、单次成本 0.4 美分测算,另计每季度 2.5 亿美元 Gemini 授权费。
与市场的分歧仍在盈利转化率:十二月季度收入增速高于财报前预期,毛利率更低;即使计入下半年修复,FY27 EPS 9.27 美元仍低于市场的 9.56 美元。多数市场预测形成于财报前,尚未充分反映新指引。
2027 年目标价 295 美元,修复预期已计入
2027 年目标价统一按 FY27 当年盈利估值:未取整 EPS 为 9.265 美元,乘以 32 倍市盈率,对应约 296.5 美元;按模型每 5 美元取整为 295 美元。相对 330.22 美元,下行约 10.7%,含分红总回报约 -10.3%。FY28 EPS 10.00 美元仅用于后续盈利展望。
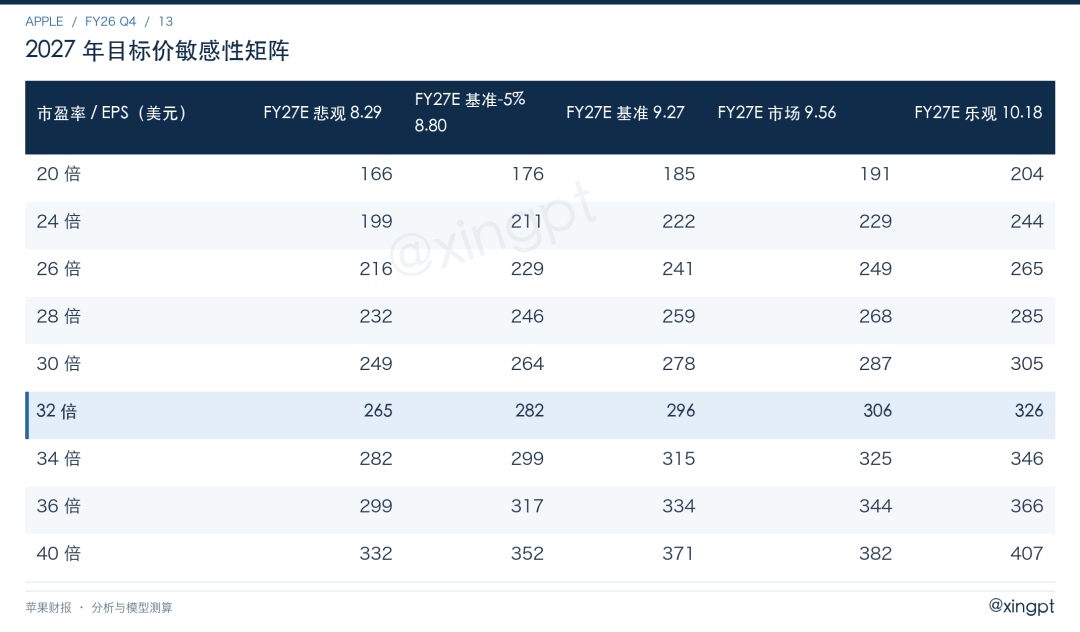
32 倍保留了苹果生态、服务收入和现金回报的溢价。超过 25 亿台活跃设备支撑这一判断,但估值进一步上行仍需更强的盈利兑现。悲观、基准、乐观情景权重维持 25%、50%、25%。
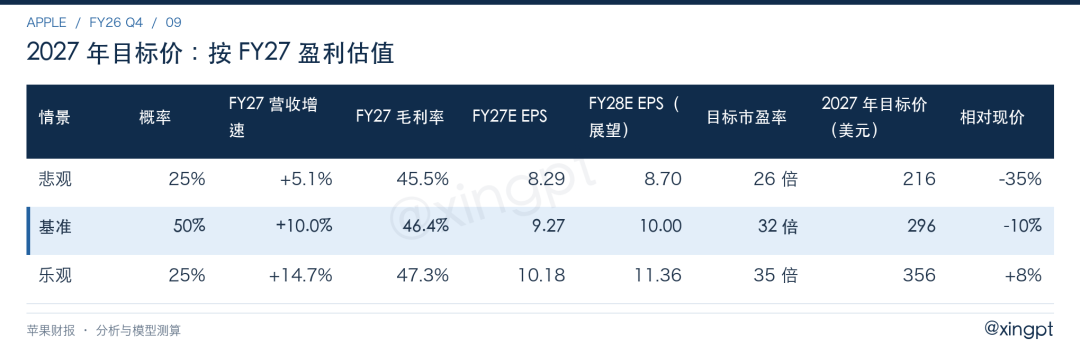
三种情景的加权价值约 291 美元;采用 FY27 盈利的 SOTP 约 280 美元,多年度现金流 DCF 约 240 美元。DCF 扣除股权激励,采用 8% 折现率、3.5% 永续增长率。原市场参照为 44 家机构目标价约 332 美元、区间 245—405 美元,部分预测尚未消化财报,估值口径亦可能不同。
估值位于历史高位,安全边际有限
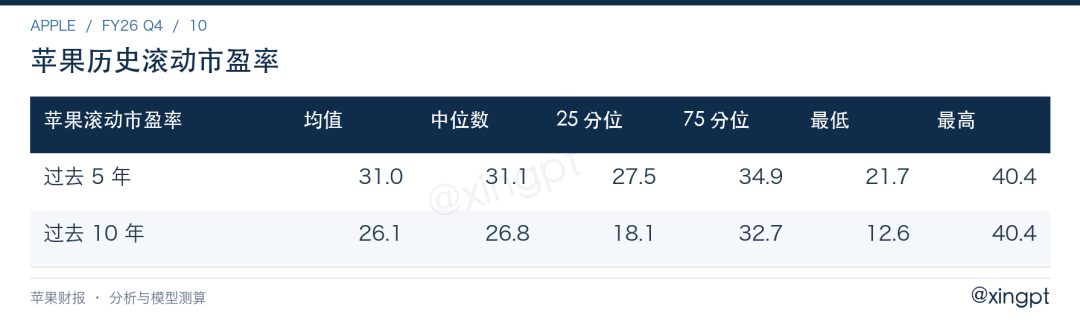
330.22 美元对应约 36.8 倍 FY26 滚动市盈率,处于过去五年约 85%、过去十年约 92% 的历史分位。按更新后的预测,现价对应 FY27、FY28 市盈率分别约 35.6 倍、33.0 倍。
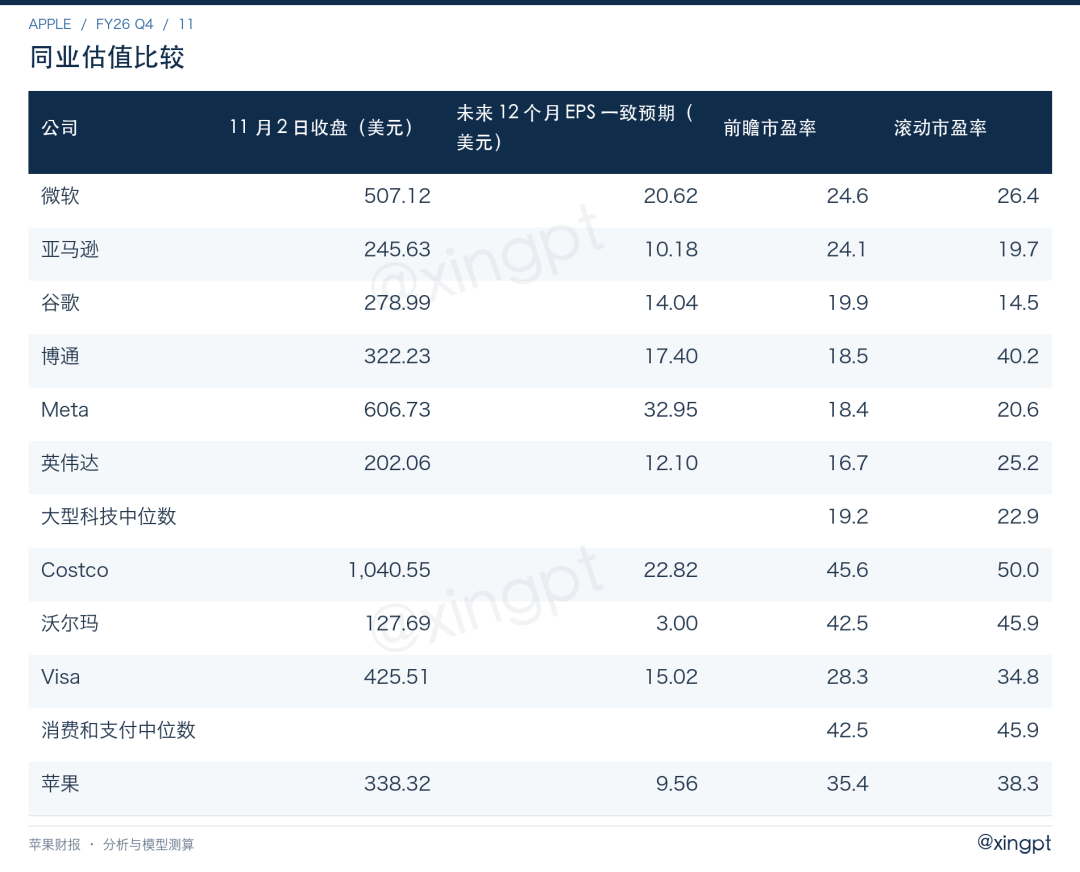
按 11 月 2 日收盘价和市场预期,苹果前瞻市盈率为 35.4 倍,较大型科技中位数 19.2 倍高约 84%,低于消费及支付样本的 42.5 倍。不同公司的业务与盈利口径存在差异,且样本未覆盖三星、小米等硬件同行,仅作估值参照。
目标价及以下估值矩阵统一采用 FY27 盈利。历史和同业倍数用于观察不同估值假设的结果,不代表其盈利期间与本模型完全一致。
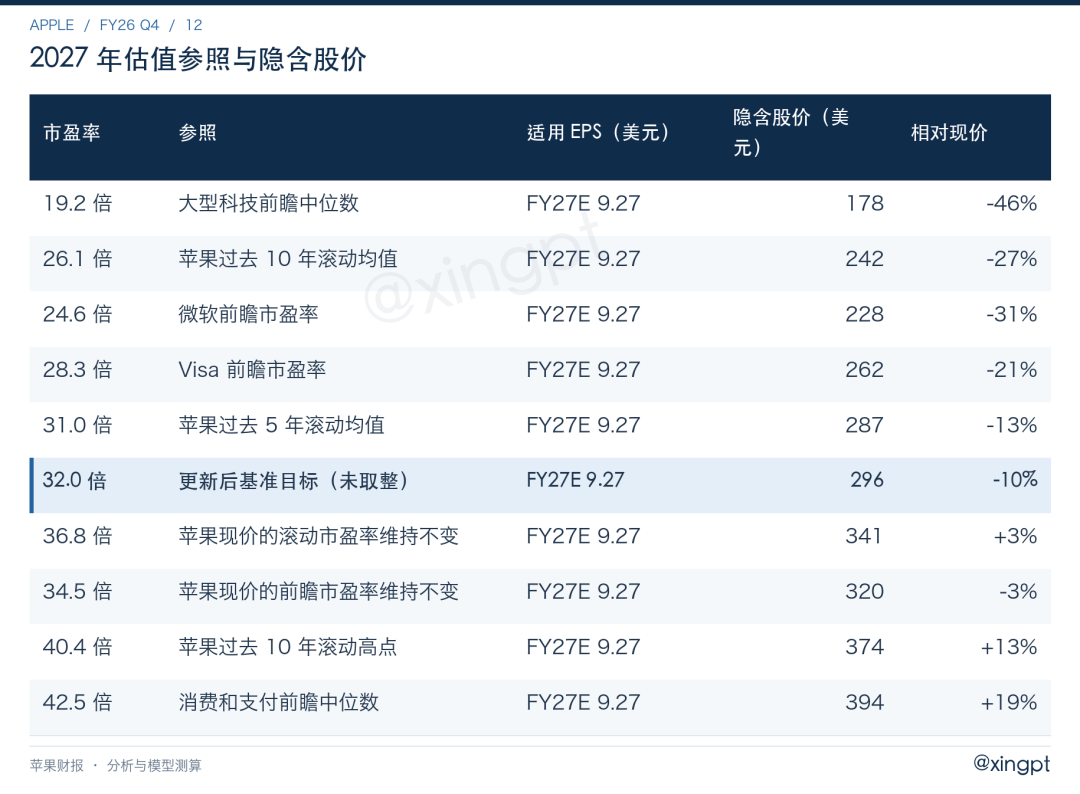
按 FY27 EPS 约 9.27 美元,32 倍市盈率对应约 296 美元,34 倍对应约 315 美元;330.22 美元现价相当于约 35.6 倍。进一步上涨需要盈利或估值超出基准。
下一次重估,先看毛利率
下一次财报先看三月季度综合毛利率指引:基准为 45.2%,BofA 为 43.6%—44.6%,财报前市场为 47.7%。下半年则重点验证产品毛利率能否回到 37.2%,以及存储合约价、采购承诺和提价能否支持这一修复。
需求端跟踪 Duo 爬坡、Mac 与 iPad 缺货缓解及提价后的销量;服务端观察收入能否重回双位数增长,以及 Siri AI 的付费进展。
苹果的需求韧性已经得到验证,下一步要验证的是利润修复。2027 年 295 美元的目标价已经包含下半年产品毛利率恢复至 37.2% 的假设;若修复延后,当前估值仍缺少足够缓冲。
本文为公开资料与模型假设下的分析,不构成投资建议。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。