CoinW研究院
摘要
Citrini Research发布《Breaking The Wall》报告,将DRV列入模拟投资组合最高权重档,引发市场对链上期权赛道的关注。随着AI Agent推动自动化交易、RWA扩大链上资产范围,期权及风险管理协议有望成为链上金融的重要收费入口。Derive在2026年第三季度占链上期权权利金交易量约90.4%,具备细分赛道优势,并通过35%的协议收入回购机制支持DRV价值捕获。但当前理论年化回购规模仅相当于流通市值的约0.6%,仍面临中心化平台竞争、代币释放及估值压力。Citrini 的关注为 DRV 带来了短期估值重估机会,但 Derive 能否将链上期权的领先份额转化为可持续的商业价值,仍需要市场验证。
1.Citrini“破墙”报告引发关注,DRV为何进入视野?
10月8日,Citrini Research发布《Breaking The Wall》报告,探讨了AI Agent(人工智能代理)开始全天候自动管理资金、股票和债券等现实世界资产(RWA)加速上链后,传统金融的交易与结算体系能否满足新的市场需求。Citrini认为,区块链正逐渐成为能够全天候运行、由软件自动调用的金融基础设施。这份报告并非简单看多整个加密市场,而是试图寻找链上金融发展的真正受益者。当更多资产和资金进入区块链,谁能从交易、借贷、清算和风险管理中持续获得收入?在公开披露的模拟投资组合中,Derive(DRV)与Lighter(LIT)、Ether.fi(ETHFI)均获得约10%的目标权重,并列最高配置档。不过,这只是模拟投资组合的目标配置,不代表Citrini已按此比例完成实际建仓。报告发布后,DRV迅速成为二级市场的关注焦点。10月9日,DRV的24小时涨幅一度达到约25%;截至10月10日,CoinMarketCap数据显示,DRV价格约为0.55美元,24小时成交量超过1亿美元。虽然不能将上涨完全归因于Citrini,但市场对链上衍生品的关注明显升温。DRV为何进入Citrini的投资视野,其业务又能否支撑当前市场预期,值得进一步分析。
2.从AI Agent到RWA:链上衍生品为什么可能成为收费入口?
Citrini的判断主要建立在两股趋势之上。一方面,股票、债券、黄金和信贷等现实世界资产逐步上链,扩大了可交易资产的范围;另一方面,AI Agent开始具备自主搜索信息、比较价格和执行交易的能力,未来可能成为全天候运行、自动调整仓位的新交易者。随着更多资产进入链上,市场需求也会从简单买卖延伸到风险管理。投资者需要对冲价格波动、锁定未来成本,或在不卖出持仓的情况下控制风险,期权和永续合约等衍生品因此有了更大的应用空间。AI Agent还可能根据市场波动率、账户风险和价格变化,自动执行交易与对冲策略。由此,RWA扩大资产供给,AI Agent可能增加交易频率,而衍生品协议则承接随之增长的定价、保证金、对冲和清算需求。这些服务能够持续产生手续费,使交易基础设施具备长期收入潜力。谁能提供更深的流动性、可靠的风险控制和便捷的交易体验,谁就更有机会成为链上金融的收费入口。不过,期权涉及不同行权价、到期日和波动率,做市与风险管理比现货交易更加复杂,普通用户的参与门槛也更高。因此,行业发展空间虽然值得期待,但最终能否形成规模,仍取决于真实交易需求和产品竞争力。
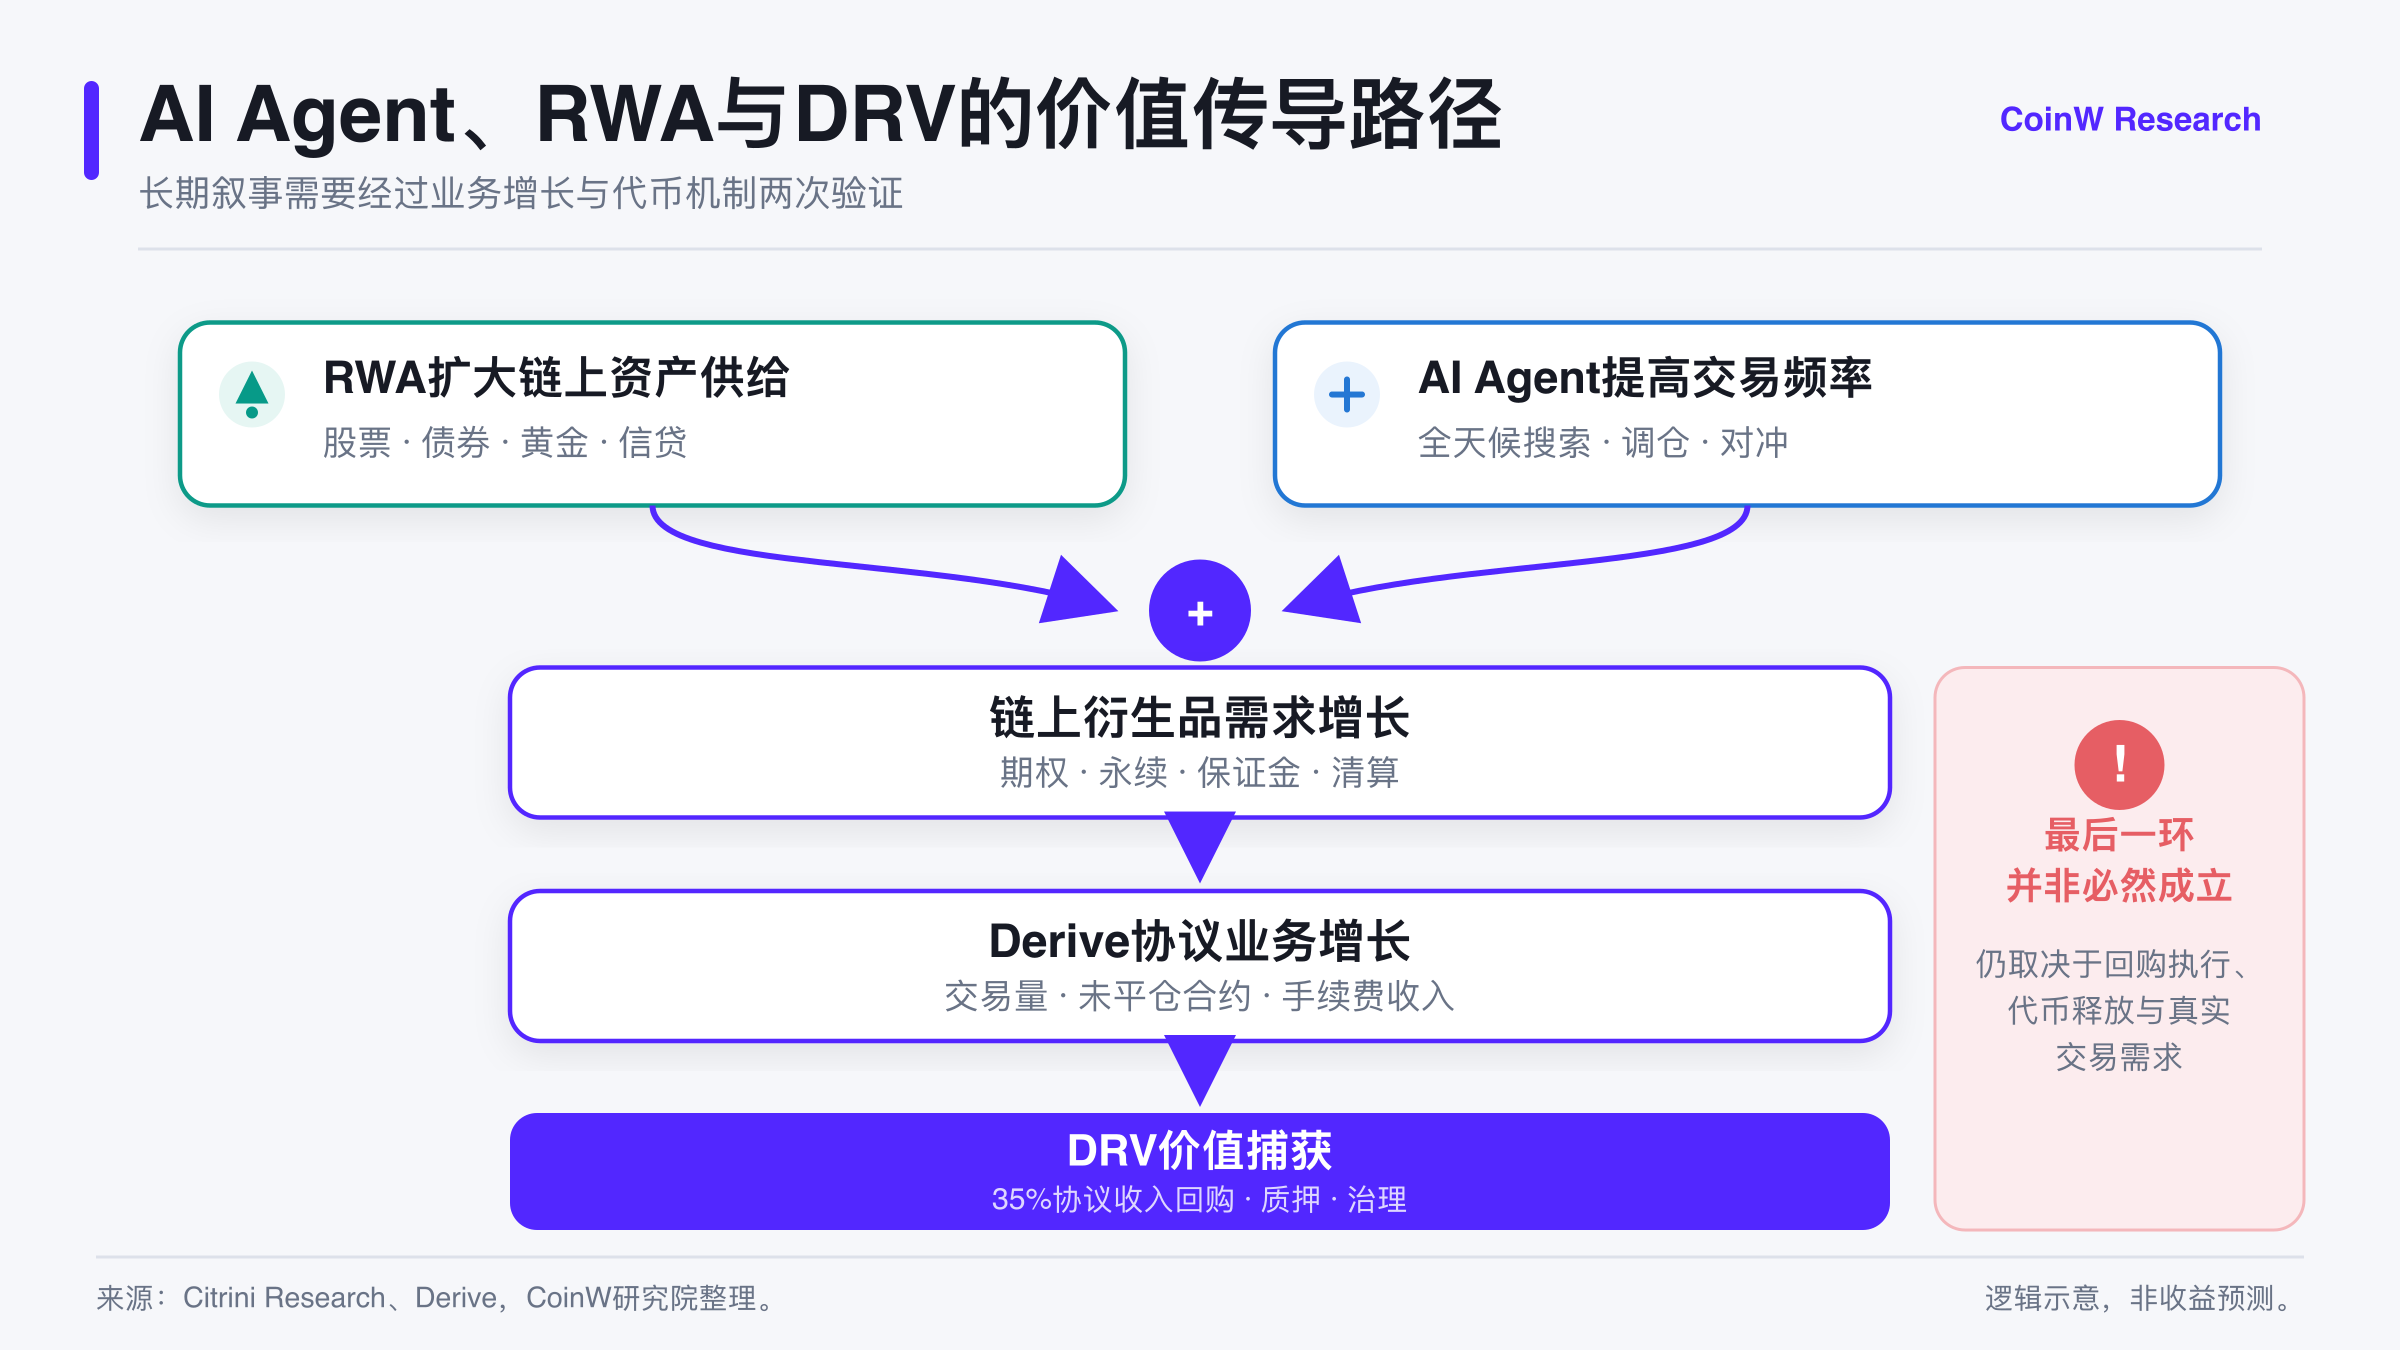
图1: AI Agent、RWA与DRV的价值传导逻辑。来源:CoinW研究院。
3.Derive是什么?链上期权赛道的竞争力在哪里?
Derive的前身是2021年上线的链上期权协议Lyra,经过多年发展,已从单一期权平台扩展为覆盖期权、永续合约和现货交易的综合衍生品协议。其最大的特色是链上期权交易。相比主要用于做多、做空的永续合约,期权提供了更灵活的风险管理方式。比如,投资者持有ETH,担心短期下跌,又不想直接卖出,就可以支付一笔权利金购买看跌期权,为持仓增加一层保护。Derive还支持组合保证金、交叉保证金和多资产抵押,让用户能够综合计算不同仓位的风险,提高资金使用效率。技术上,Derive的核心交易运行于基于OP Stack构建的Derive Chain,同时支持用户从Ethereum、Arbitrum、Base和Optimism等网络跨链转入资产。协议采用链下撮合、链上结算的模式。交易订单在链下快速匹配,保证金管理、清算和最终结算则通过链上协议完成。这既提高了交易效率,也让用户能够自行掌控资产。不过,协议仍依赖链下撮合系统、预言机和做市商的稳定运行。
从业务数据来看,Derive在链上期权市场已经处于领先地位。截至10月10日,DefiLlama数据显示,Derive近30日期权名义交易量约44.4亿美元,期权权利金成交额约8,082万美元,总锁仓价值(TVL)约1.11亿美元。2026年第三季度,Derive占链上期权权利金交易量的比例约为90.4%,显示出较强的细分市场竞争力。但链上领先,不代表已经能够与中心化巨头平起平坐。根据Alea Research的统计,在Deribit、OKX、Bybit、Binance和Derive等平台中,Derive的期权未平仓合约占比仅约3.1%,Deribit的规模仍约为其25倍。Derive的优势在于资产自主控制、透明结算及与DeFi协议的组合能力,但流动性深度和做市规模仍落后于成熟的中心化平台;未来能否扩大业务规模,还取决于整个赛道的增长,以及其能否持续缩小与中心化平台的差距。
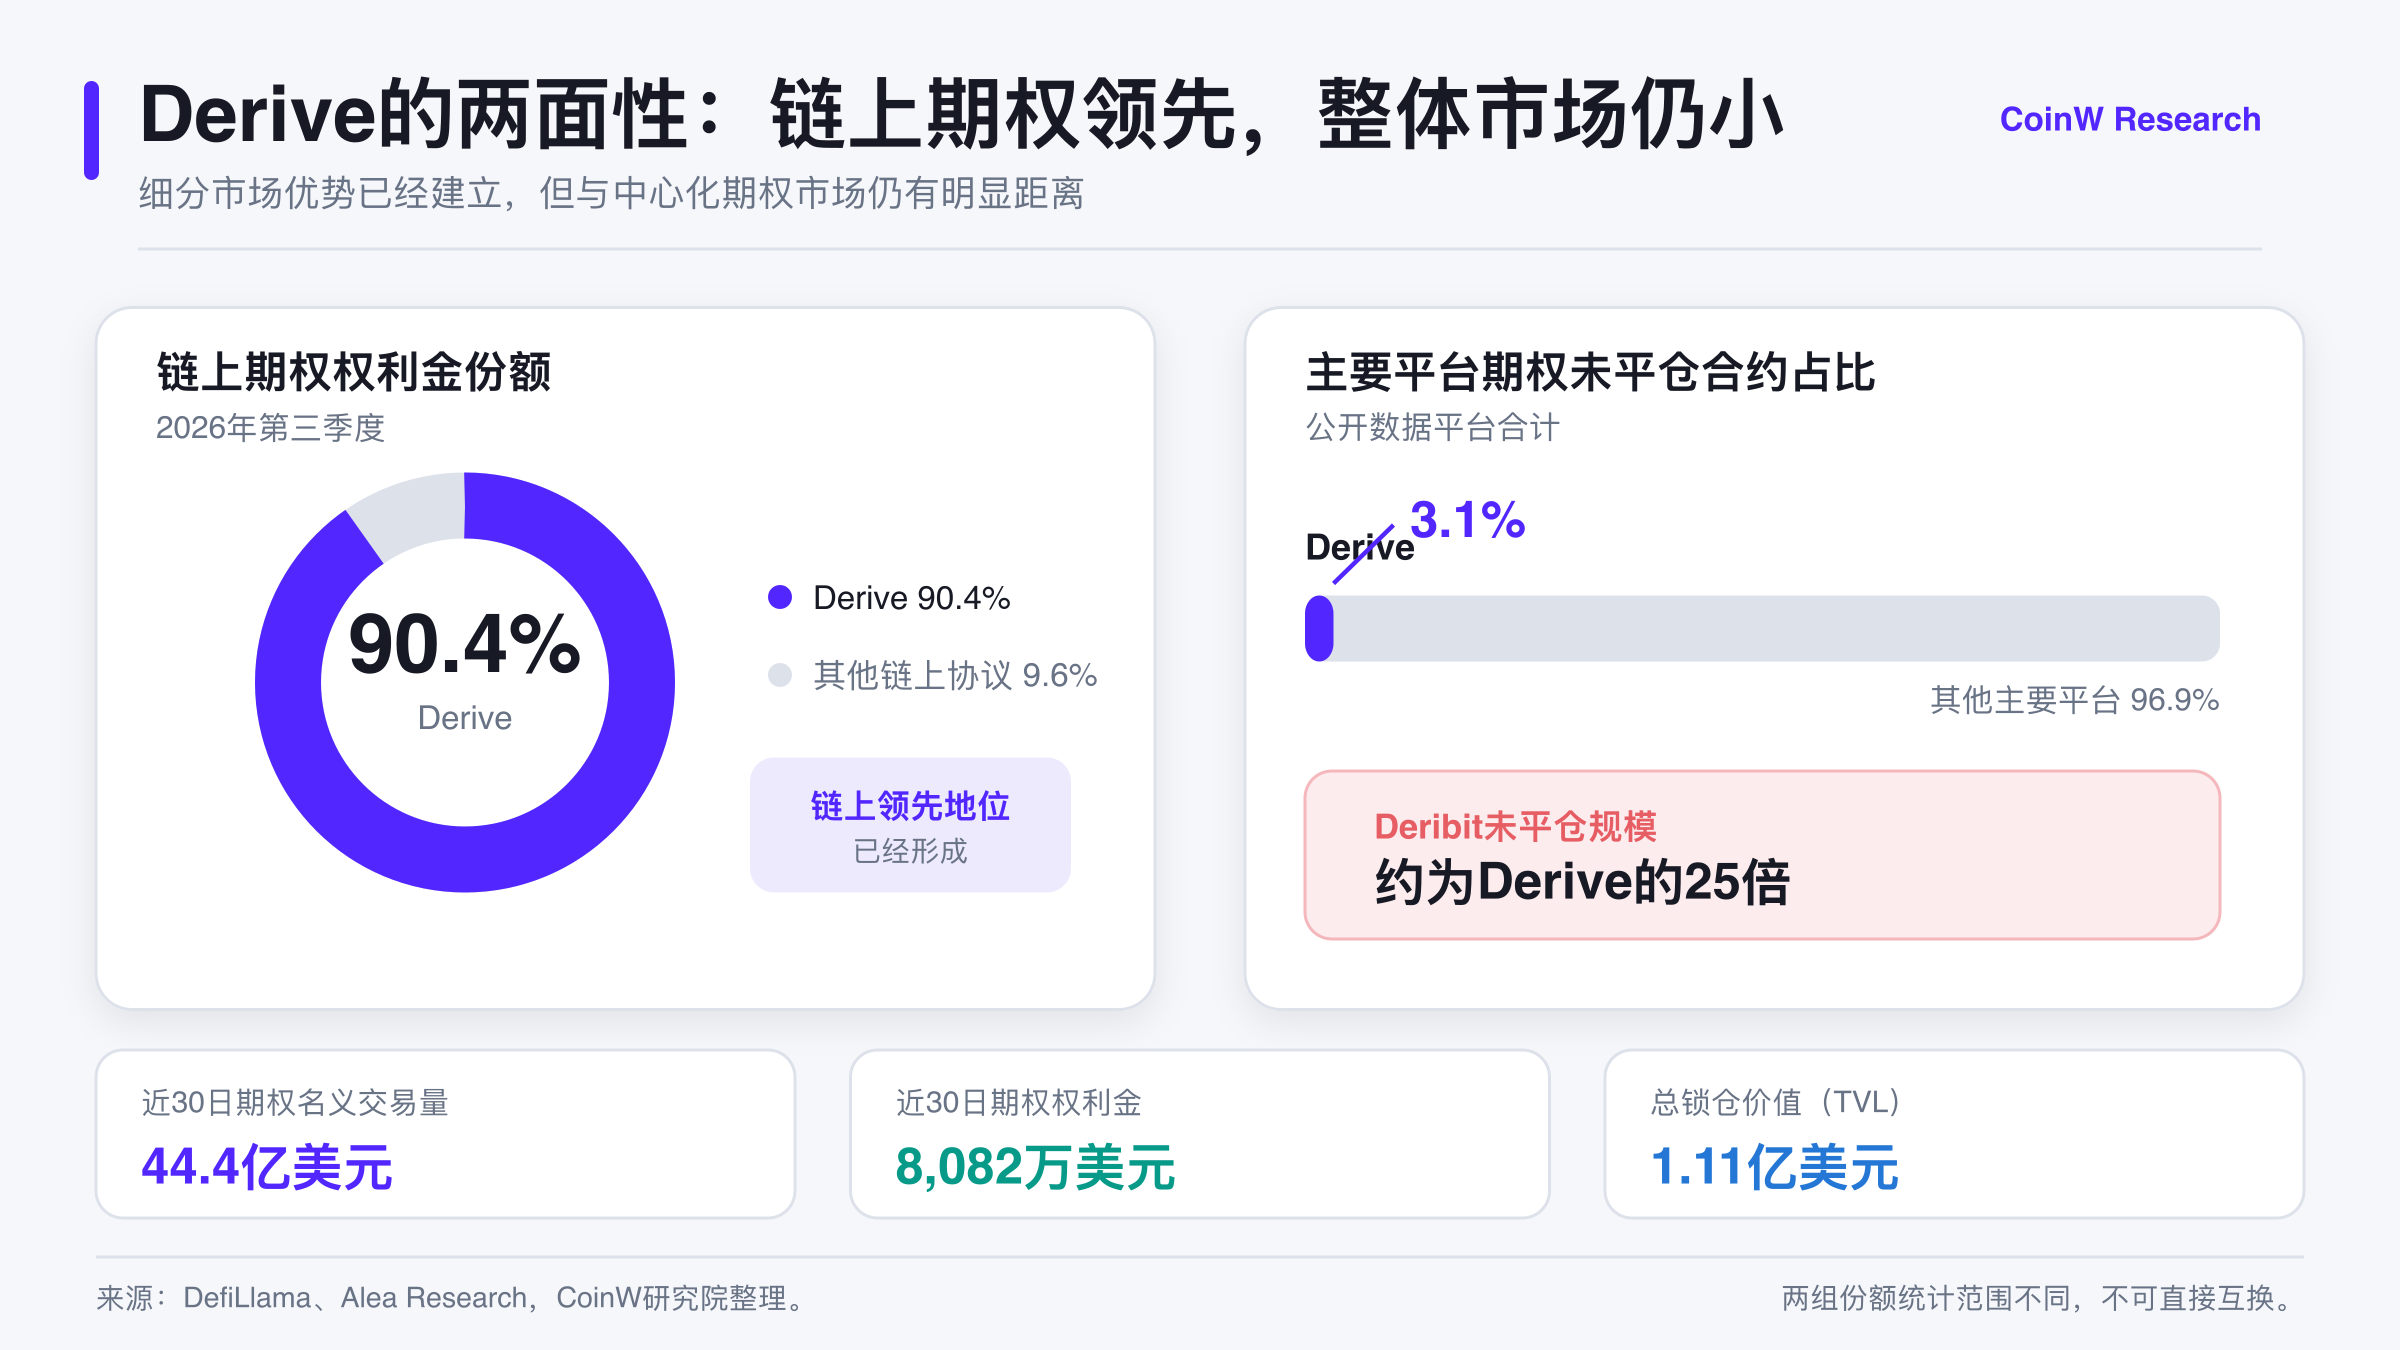
图2.Derive的两面性 - 链上领先,整体市场仍小。来源:CoinW研究院。
4.从协议收入到DRV代币:价值捕获的飞轮能否成立?
Derive的业务增长并不意味着DRV价格必然同步上涨。判断代币的长期价值,需要进一步分析协议收入、回购机制和代币供应之间的关系。截至10月10日,DefiLlama数据显示,Derive近30日总手续费约71.4万美元,其中协议收入约57.4万美元。虽然2026年的业务规模较2025年明显扩大,但期权交易容易受到市场波动和机构大额订单影响,短期放量未必能够持续。相比名义交易量,协议实际获得的收入,以及用户在激励减少后能否继续交易,更能反映业务质量。
35%收入回购,能给DRV带来多少支撑?
DRV主要用于质押、治理和生态激励。持有人可以将DRV质押为stDRV,参与协议治理并获得奖励。2026年4月,Derive DAO通过治理调整,将用于回购DRV的协议收入比例从25%提高至35%,同时把每周质押奖励从25万枚降至10万枚,并将解除质押等待期从28天缩短至7天。这建立了较为清晰的价值传导路径。随着交易增加,协议收入增长,其中35%可用于从市场回购DRV,形成潜在买盘。但回购资金究竟有多大?按照近30日约57.4万美元的协议收入简单年化,全年收入约688.8万美元,对应的理论回购资金约241万美元。相比目前约4亿美元的DRV流通市值,年化回购规模仅约0.6%。这说明回购机制已经建立,但以当前收入水平来看,还不足以单独支撑DRV的市场估值。同时,回购不等于销毁,也不等于直接分红。 买回的DRV可能继续持有,或根据治理安排重新用于激励。Derive每周仍发放约10万枚DRV质押奖励,一年约520万枚。因此,除了回购金额,还需要关注买回代币的实际去向,以及回购需求能否抵消新增流通供给。
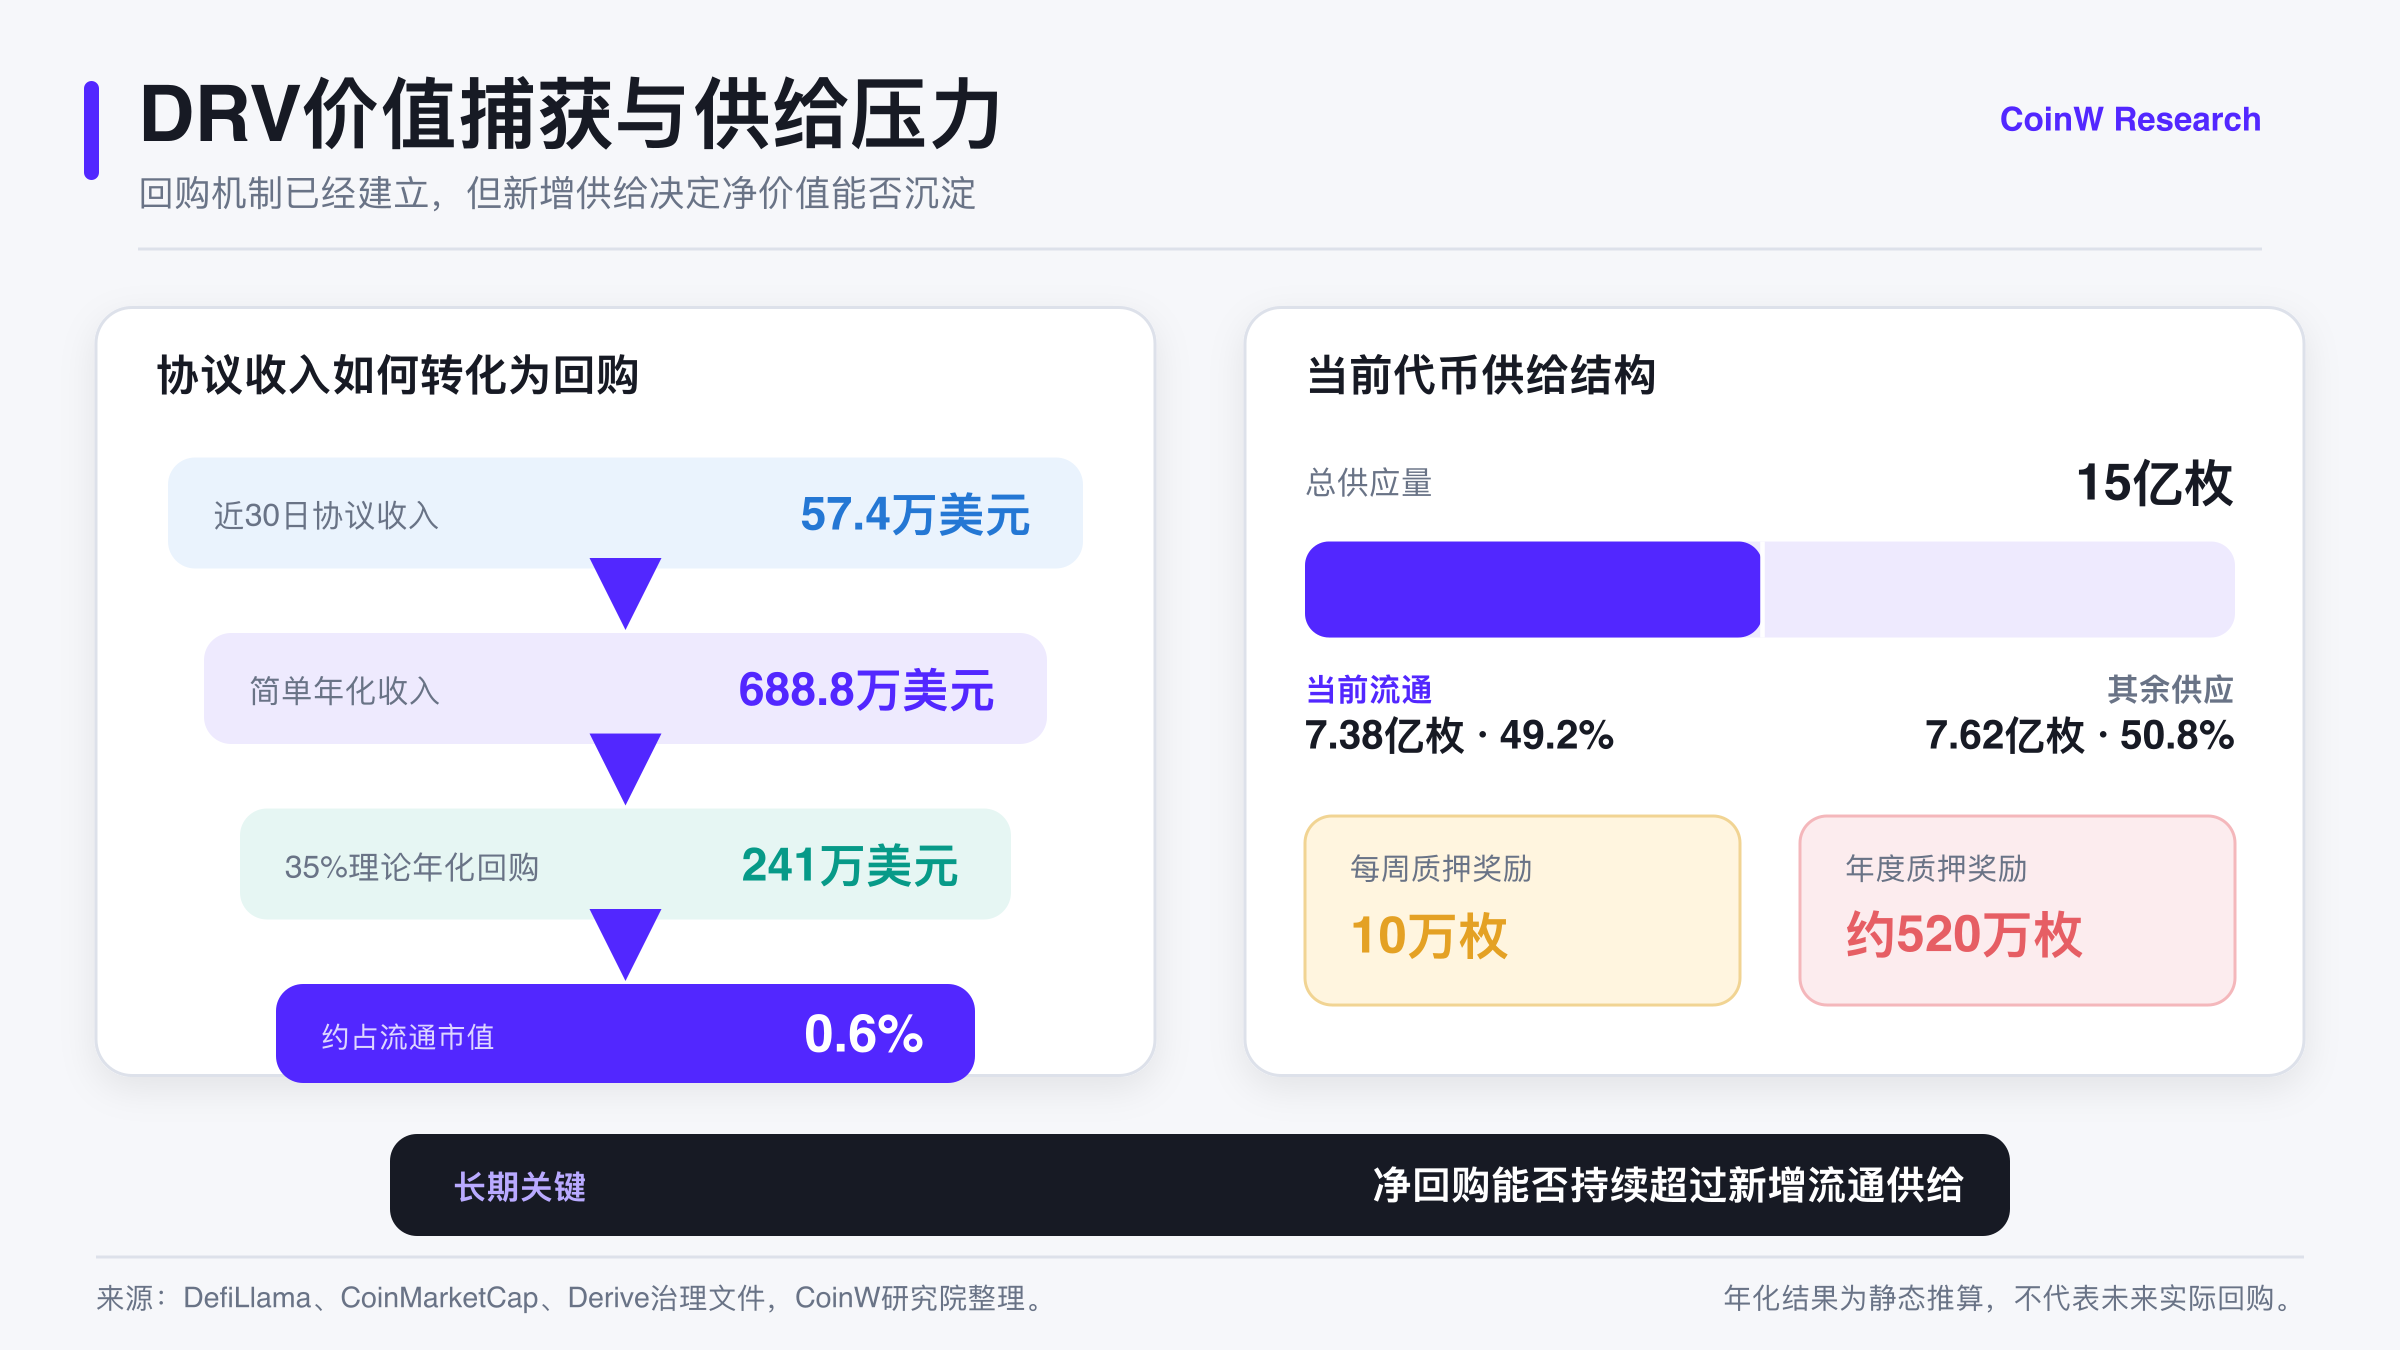
图3.DRV价值捕获与供给压力。来源:CoinW研究院。
代币供应与估值能否支撑市场预期?
DRV最初继承了LYRA的10亿枚代币供应量,但2025年治理批准新增5亿枚,用于贡献者激励、机构合作、做市和生态发展,总供应量扩大至15亿枚。这意味着DRV的供应规模并非完全固定,未来仍可能受到治理决策影响。截至10月10日,CoinMarketCap数据显示,DRV流通量约7.38亿枚,占总供应量的49.2%;流通市值约4.04亿美元,完全稀释估值(FDV)约8.21亿美元。当前流通代币还不到总量的一半,未来贡献者、基金会和生态激励代币逐步释放,可能带来新的供应压力。不同平台对流通量的统计也存在差异,仍需结合官方解锁安排和链上钱包变化判断。DRV已经建立了“交易增长 - 协议收入 - 代币回购”的价值传导机制,但回购规模仍然有限。未来只有收入持续增长,并逐步覆盖代币释放和激励带来的新增供给,协议业务优势才更有可能转化为DRV的长期价值。
5.长期看价值捕获,短期看资金与估值
Citrini报告为DRV带来了新的市场关注,但短期价格表现明显快于协议基本面的变化。24小时成交量相当于流通市值的约27%,反映出资金交易活跃,也意味着价格更容易受到消息、市场情绪和杠杆资金影响。当前行情需要区分短期叙事推动与长期基本面改善。如果DRV上涨主要来自报告传播,而Derive的期权交易、未平仓合约和协议收入没有同步增长,那么市场更多是在提前交易未来预期。反之,如果业务数据持续改善,才能说明这轮关注正在逐步转化为真实需求。长期来看,随着RWA推动链上资产种类扩张、AI Agent加速自动化交易,市场对期权对冲、组合保证金和风险管理的需求有望进一步增长。Derive具备程序化交易接口及自动化策略产品,有机会成为AI Agent执行复杂衍生品策略的底层交易基础设施。不过,Derive目前尚未明确推出原生AI Agent交易产品,未来能否承接这部分增量需求仍需验证,同时还面临中心化平台的流动性优势、同类协议竞争和代币供应压力。DRV后续最值得关注的四项指标,是实际交易需求、协议收入、回购执行规模和新增流通供给。 短期则需观察成交量、资金杠杆及市场情绪能否维持。Citrini提供了寻找链上金融收费入口的投资框架,而DRV能否真正兑现这套逻辑,最终仍要靠Derive持续创造收入,并将收入转化为实际代币需求来证明。
本文仅用于市场研究与信息分析,不构成任何投资或交易建议。
参考
1.Citrini Research《Breaking The Wall》报告:https://www.citriniresearch.com/p/breaking-the-wall
2.CoinMarketCap|Derive(DRV)代币行情、市值及流通供应量:https://coinmarketcap.com/currencies/derive/
3.Derive官方博客|Announcing Lyra V2(协议技术架构与产品机制):https://blog.derive.xyz/announcing-lyra-v2
4.DefiLlama|Derive协议数据(期权交易量、TVL、手续费及收入):https://defillama.com/protocol/derive
5.Alea Research|Twice the Exposure, a Quarter Cheaper(Derive与中心化期权交易所竞争格局):https://alearesearch.io/newsletters/twice-the-exposure-a-quarter-cheaper
6.Derive DAO治理提案|DRV回购比例、质押奖励及解除质押规则调整:https://governance.alearesearch.io/item/cdb5099b-0882-4da1-87a0-e7ccdf5a0e92
7.Blockworks|Derive Token Transparency(DRV代币供应与分配机制):https://blockworks.com/token-transparency/filing/derive
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。