近期,华语互联网与加密圈的社群被一则宏观消息刷屏。核心起因是10月10日国新办举行的新闻发布会上,人力资源社会保障部副部长李忠在介绍“十五五”时期就业和社会保障高质量发展时的一番表态。他明确强调,要坚持“应保尽保”,通过“数据找人”等创新方式把未参保人员找出来并动员参保,重点推动灵活就业人员、农民工、新就业形态人员从居民养老保险转向职工养老保险,力争在“十五五”期间基本养老保险参保率稳定在95%以上。
这番言论迅速在网络上引发了热烈的讨论与复杂的社会感知。一方面,面对现收现付制、人口老龄化与低生育率叠加的客观现实,大众对社保体系中长期可持续性的关注度空前高涨;另一方面,对于收入呈现周期性波动、身处数字经济前沿的群体来说,在合规合法的前提下,利用多元化的个人资产配置来补充、增强抗风险能力,才是兼顾当下与未来的理性选择。
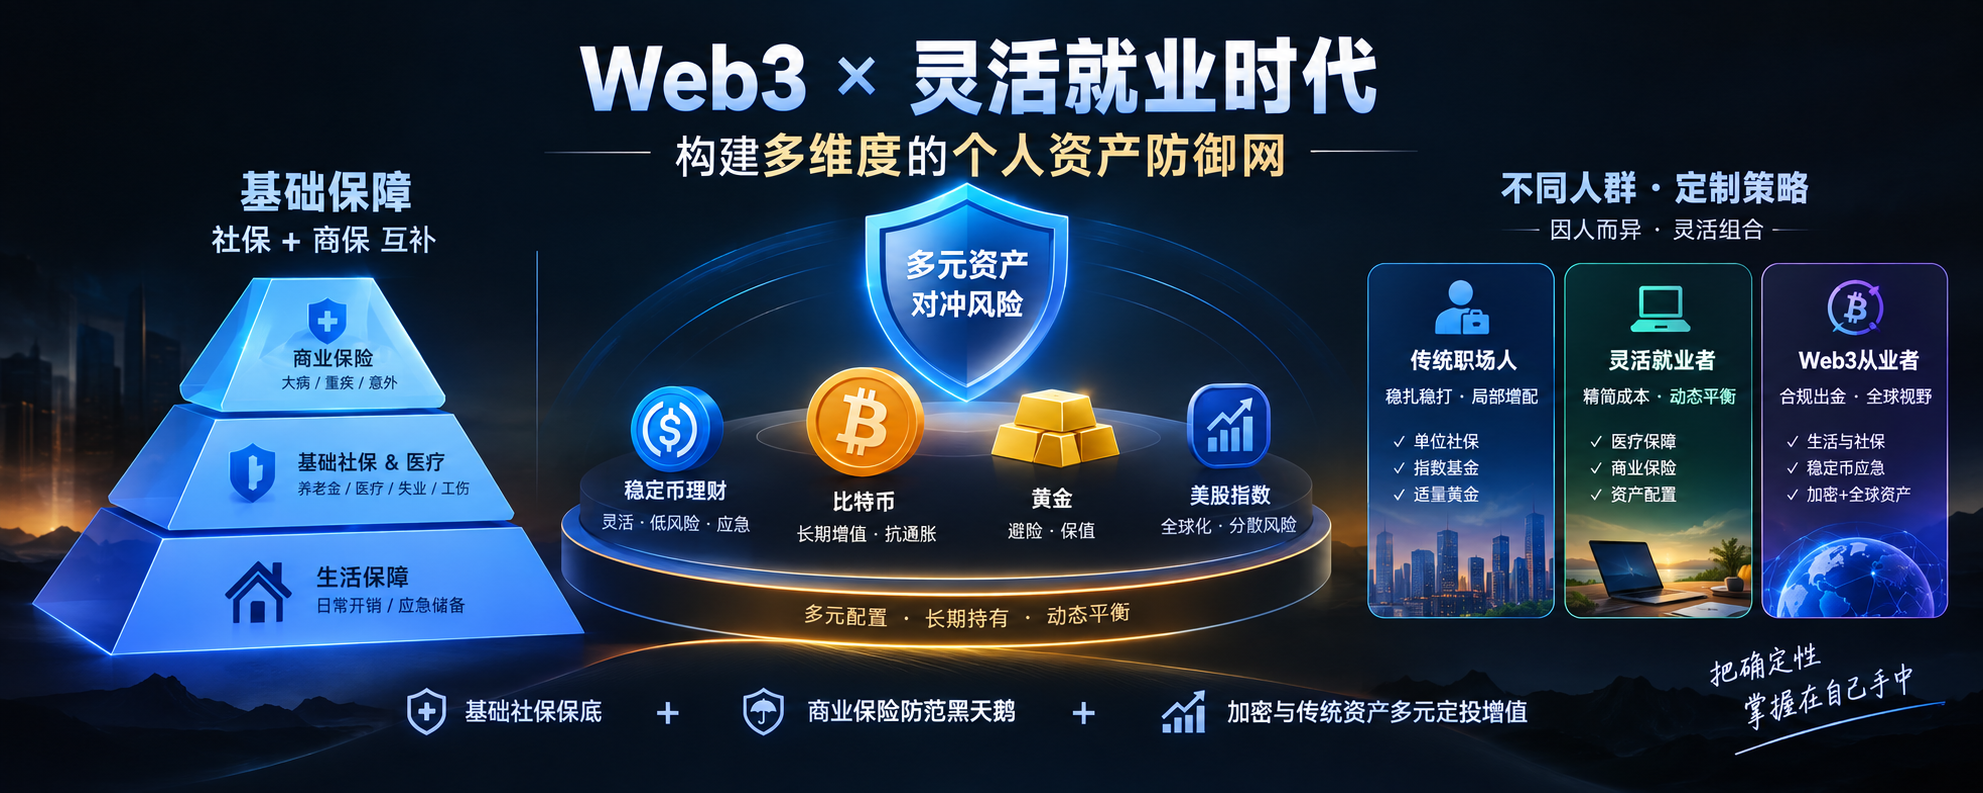
一、 筑牢底部:基础社保与商保的完美互补
在谈论任何高级的资产配置之前,首先要正视基础安全网的价值。
- 有单位时,切勿轻易断缴:对于仍有传统职场依托的群体,企业承担了相当大比例的社保费用(尤其是医疗和养老的大头)。个人部分虽然需要扣除,但换算下来性价比极高。特别是职工医疗保险,由于其长期累积和退休后的终身医疗待遇,是个人面对重大健康风险时最坚实的底层盾牌。
- 灵活就业者的性价比权衡:对于自由职业者或灵活就业人员,全额自缴职工社保的现金流压力极大。较为务实的策略是优先保医疗(根据自身经济状况选择职工医疗的最低档或居民医疗),确保看病就医的基本报销权利;而养老部分则可根据自身的现金流长短进行动态评估,选择量力而行。
- 商保补充的必要性:基础社保解决的是“底线温饱与基本医疗”,而面对大病带来的高级医疗需求、特效药支出或家庭收入中断,商业保险(如百万医疗险、消费型重疾险、意外险)是不可或缺的杠杆工具。用少量的保费撬动高额的风险转嫁,能够避免因病致贫、因病返贫对长期投资计划的毁灭性打击。
二、 用加密资产与多元理财构建长期养老资产
对于收入波动大、身处Web3或全球化远程工作环境的群体而言,传统的单一储蓄和社保往往难以完全对冲通货膨胀、法币购买力稀释以及系统规则变化的风险。因此,利用加密资产和现代金融工具自建长期的“个人养老/抗风险资产池”,成为了许多人的现实选择。
1. 低风险收益策略:兼顾流动性与应急
将一部分短期生活备用金或待投的现金流以稳定币形式持有,通过合规的渠道或主流平台获取一定的低风险收益
实际案例参考: 根据币安 VIP 大客户经理公布的信息,平台针对 USDC 活期理财推出了最高 5.5% APR 的收益率(VIP 用户前 20 万 USDC 最高可享 5.5% 年化)。关键在于其“活期”属性,资金无需锁定,随时可调用。
以存入 10 万 USDC、按 5.5% 年化计算:
- 每天预计收益:约 15.11 USDC
- 每月预计收益:约 453 USDC
- 每年预计收益:约 5,500 USDC
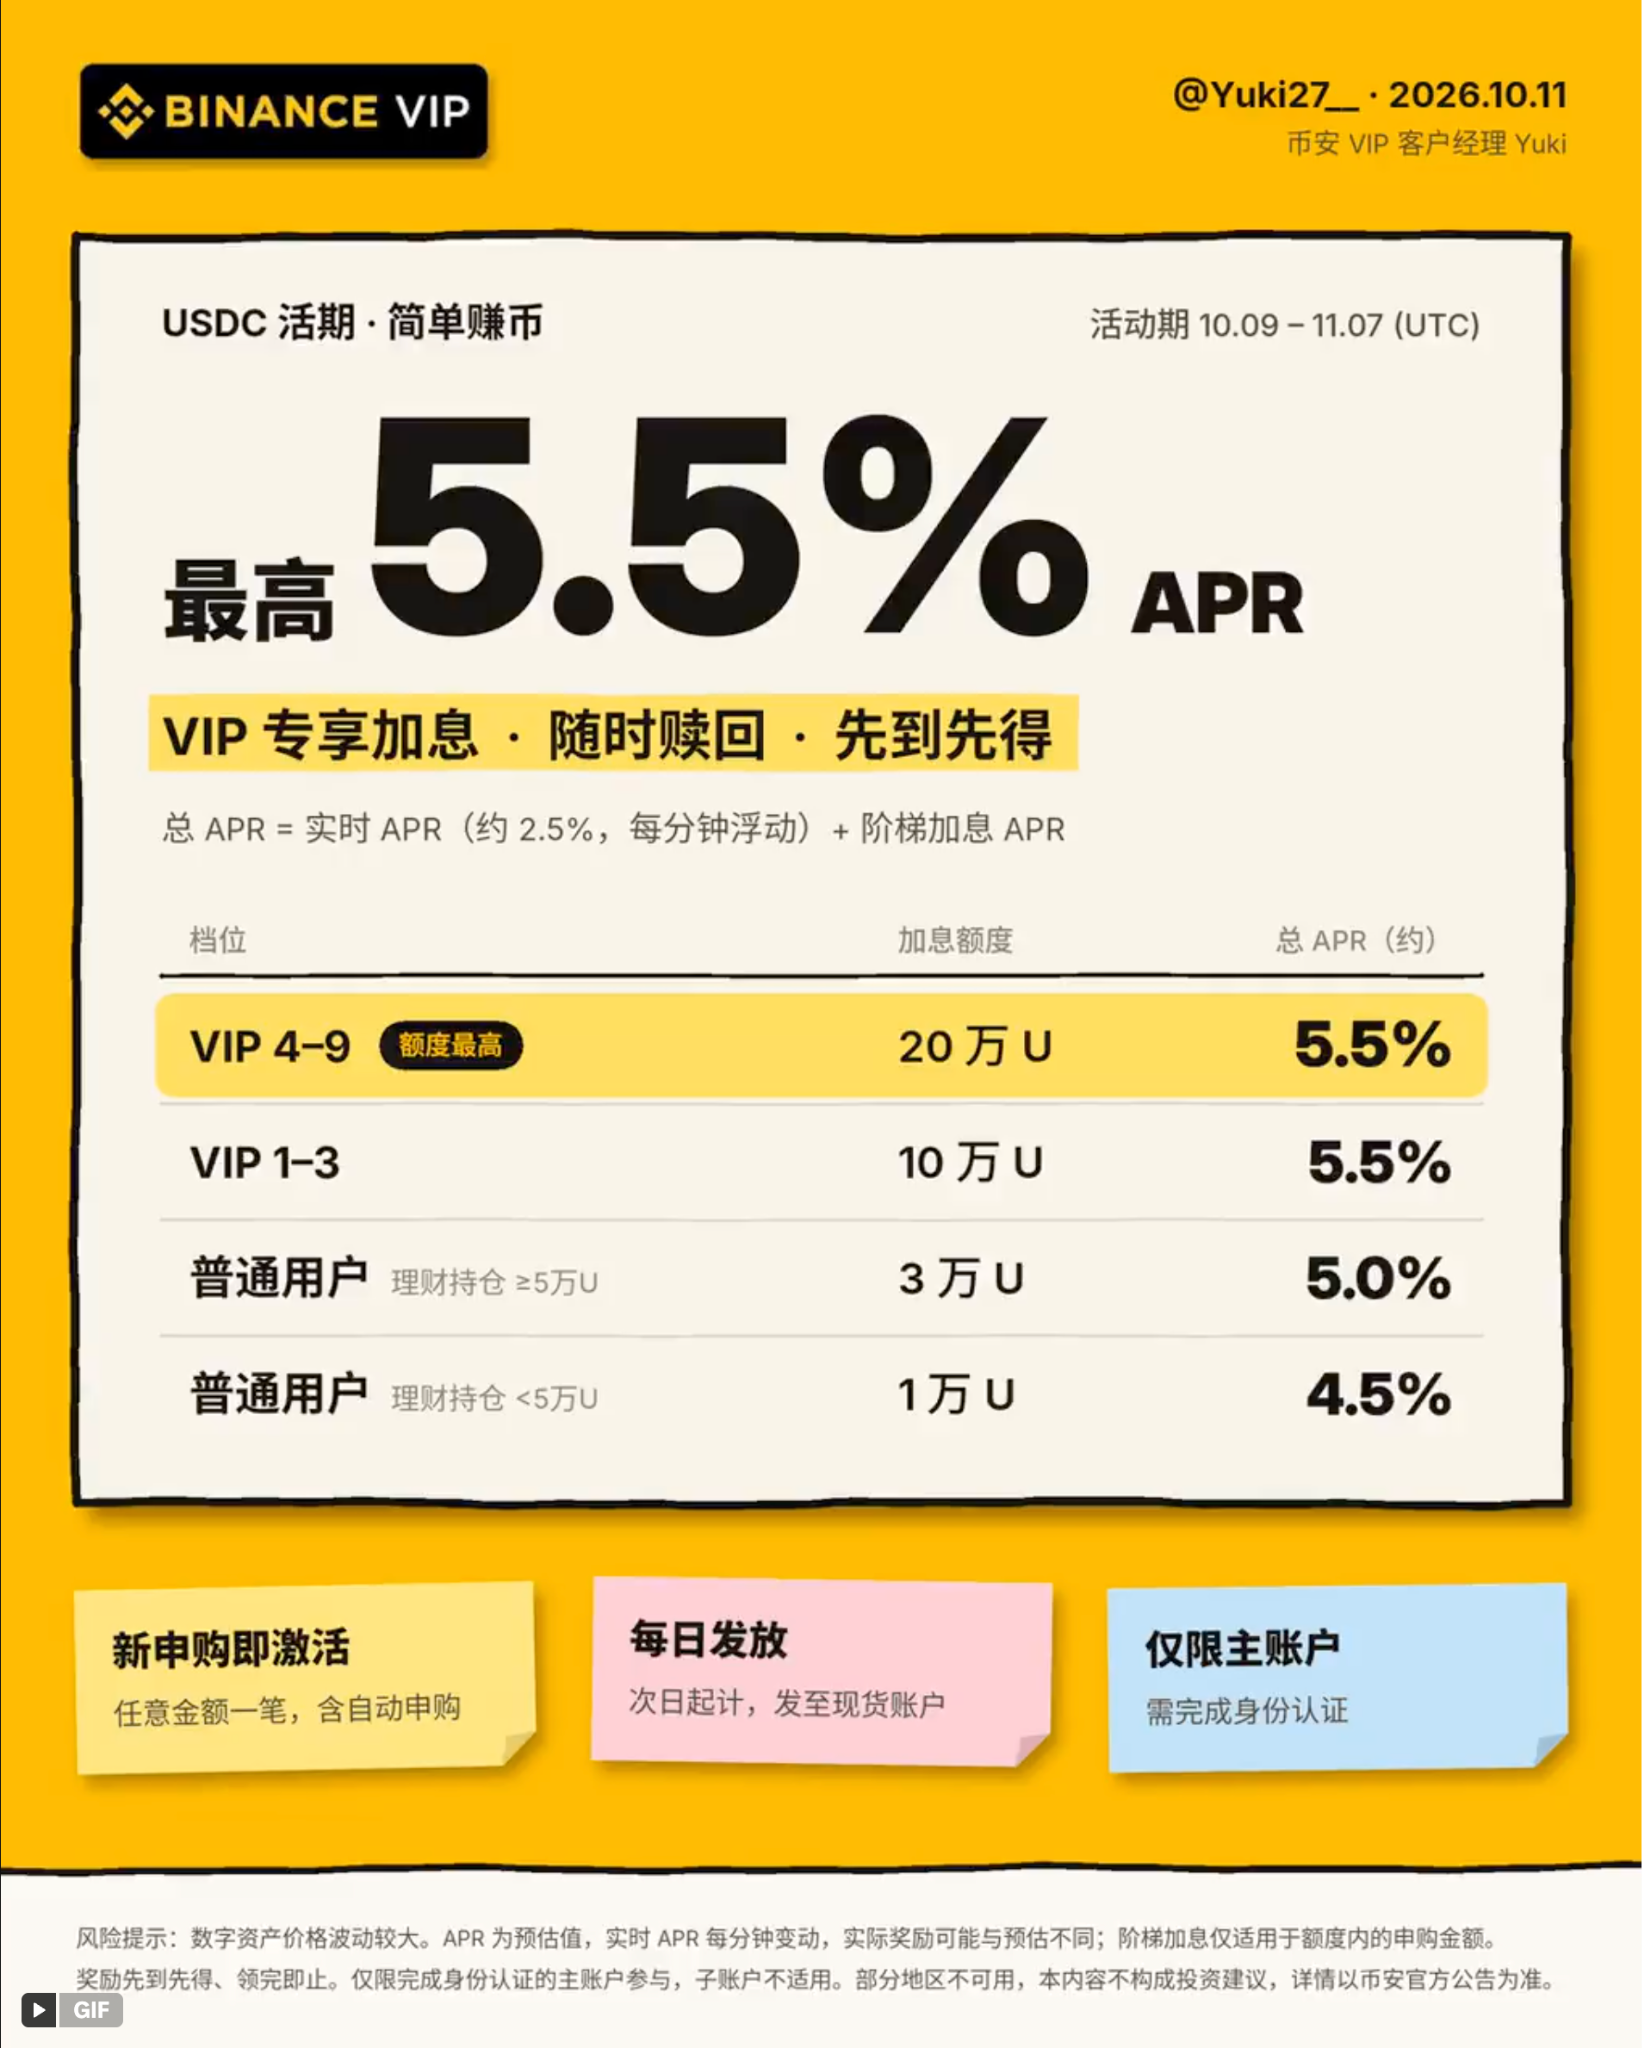
这种策略非常适合作为个人或家庭的“应急资金池”与“待部署现金流”,在不牺牲资金灵活度的同时获取高于传统银行储蓄的收益。
专属福利提示:注册币安时填写邀请码 aicoin668,可享受以下专属福利:
币安注册链接:
https://jump.do/zh-Hans/xlink-proxy?id=3
- 福利一(新客最高440U):
1、充100U + 交易100U → 送100U仓位券(三档叠加,充100U即可拿第一档)
2、充1,000U + 交易50,000U → 再送300U仓位券
3、充3,000U + 交易200,000U → 再送40U现金券
- 福利二(盲盒抽奖):完成注册 + 充50U + 交易100U + 登录App,即可获得活动盲盒一个,随机抽取最高 25 枚 RE 代币。
2. 定投蓝筹资产:对冲通货膨胀与系统变迁
在币圈流传着一种颇具代表性的声音——“每月的闲置结余,一部分用来定投比特币、黄金或美股核心指数”。
- 核心逻辑:全球法币超发和长期的通胀压力,正在不断侵蚀现金的实际购买力。以比特币为代表的加密蓝筹资产,以及传统的黄金和全球核心美股指数,具有极强的抗通胀和跨周期属性。
- 现实考量:虽然历史长期数据表明这些核心资产具有巨大的超额收益潜力,但加密货币的波动性极大。参与者必须具备极强的心理承受能力,能够安然面对50%以上的回撤,绝对不能使用短期内的生活必需资金或借贷参与。
3. 仓位比例建议:严守底线,切忌 All-in
加密资产和另类投资永远不能替代保险和基本生活保障。一个健康的财务金字塔应当遵循科学的比例分配:
- 第一层(基石):基础生活开销 + 最低社保/医疗保障。
- 第二层(防波堤):商业保险与应急现金流(包含部分合规稳定币)。
- 第三层(增长引擎):剩余可投资金的合理分配。在这一层中,加密长期仓位可以根据个人风险偏好占据一定比例,但绝不能孤注一掷。
三、 场景化落地:不同人群的实用组合策略
针对不同收入结构和职业形态的普通人,可以采取差异化的资产组合方案:
- 传统职场人:稳扎稳打,局部增配
策略:依托现有单位足额缴纳社保,享受政策红利。
增效:利用业余时间或每年的结余,配置传统指数基金(如沪深300或标普500)与适量黄金,逐步建立个人资本蓄水池。
- 灵活就业/自由职业者:精简成本,动态平衡
策略:优先保障医疗(选择居民医保或社保最低档),搭配商业医疗险补足短板。
增效:将原本用来全额缴纳高档职工社保所省下的巨额差额,进行科学的资产配置——一部分定投美股/黄金,一部分配置低风险理财,实现“社保保底 + 商业险防意外 + 个人投资增值”的三位一体。
- Web3 / 纯加密收入者:合规出金,全球化视野防范单一风险
策略:部分加密从业者的收入直接以稳定币或海外薪资发放。在此情况下,更应注重资产的合规性与安全性。
增效:将收入切分为三块:一部分合规兑换法币用于国内基本生活与基础社保/商业保险的缴纳;一部分持有稳定币作为流动性应急资金;核心长线部分定期定投加密蓝筹(如比特币)与全球优质资产,实现资产的跨地域、跨主权分散。
对于身处时代浪潮中的个人、灵活就业者与加密弄潮儿而言,真正的安全感从来不是来自于对单一系统的绝对依赖,而是来自于主权在我的多元化防御体系。
通过“基础社保保底 + 商业保险防范黑天鹅 + 加密与传统资产多元定投增值”的组合拳,我们不仅能够顺应时代的发展规则,更能从容应对未来的任何波动,把生活的确定性牢牢掌握在自己手中。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。