撰文:Rita
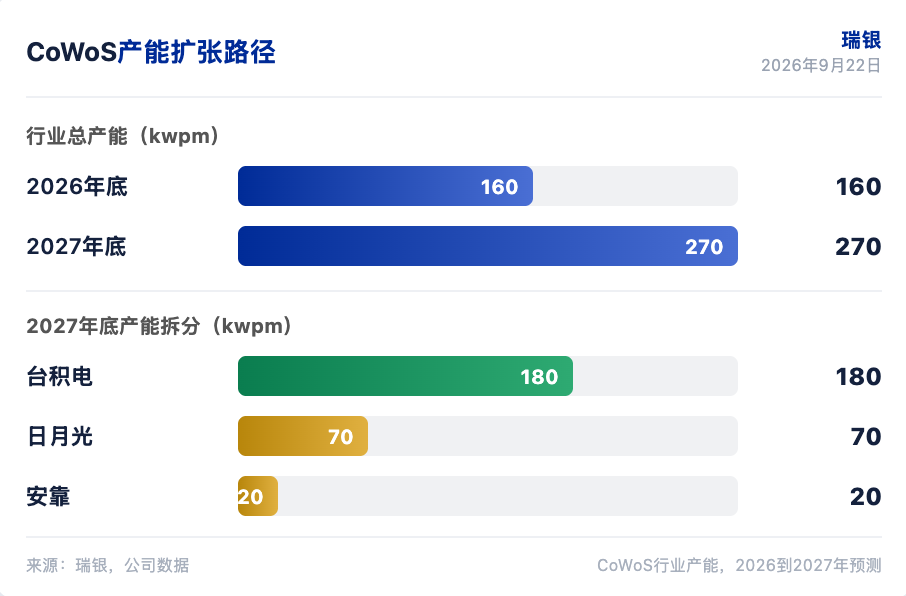
市场担忧 AI 芯片需求放缓,瑞银集团却把 2027 年底基板上晶圆上芯片(CoWoS)行业产能预测从 260kwpm(千片每月)上调至 270kwpm。瑞银在 2026 年 9 月 22 日发布的全球输入输出半导体报告中指出,当前能见度已指向 2028 年需要进一步扩产。即便英特尔 EMIB-T 和台积电 CoPoS 在 2028 到 2029 年放量,ASIC 和 CPU 需求仍主要留在 CoWoS 体系内。
市场关注台积电产能数字,增量来自 ASIC 和 CPU 对晶圆需求的拉动。瑞银把 ASIC 在 CoWoS 晶圆需求中的占比上调,GPU 占比相应下调。博通、Marvell、英伟达、AMD 四家公司的出货预估同步上修。
日月光扩产节奏更激进
2026 年底 CoWoS 行业产能预计达到 160kwpm。台积电仍是主力,2027 年底 CoWoS 产能达 180kwpm。日月光从 2026 年底的 20kwpm 扩至 2027 年底的 70kwpm,扩产节奏比台积电更激进。安靠维持在 20kwpm。瑞银认为,日月光扩产反映外包半导体封装测试(OSAT)能力提升,大尺寸封装对产能的要求也在提高。
OSAT 扩产加速对封装价格的影响已经显现。瑞银指出,日月光产能翻三倍的过程中,先进封装报价的议价权正从代工厂向 OSAT 转移。台积电在 2027 年仍掌握最大产能份额,OSAT 在增量产能中的占比从 2026 年的 12%升至 2027 年的 26%。晶圆级封装(WoS)环节,台积电可能在 2028 年引入新的 OSAT 合作伙伴,在日月光之外增加量产来源。
博通 Marvell 承接 ASIC 放量
谷歌 TPU 和亚马逊 Trainium 是 ASIC 需求的两大主力。瑞银预计 2027 年封装量分别达 900 万和 320 万颗,2026 年分别为 410 万和 250 万颗。博通承接谷歌 TPU,Marvell 承接亚马逊 Trainium,两家在 ASIC 需求中占比合计约 18%。ASIC 在 CoWoS 晶圆需求中的占比在 2024 年为 41%,2025 年降至 28%,2026 年回升至 30%,2027 年预计达到 33%。
微软 Maia 300 的性能表现已具备竞争力,瑞银预计 Maia 200 和 300 在 2027 年分别出货 5 万和 35 万颗,2026 年 Maia 全系约 10 万颗。OpenAI 的 Jalapeno 可能从 2026 年的 15 万颗升至 2027 年的 60 万到 70 万颗。Meta 的 MTIA 目标 2027 年约 45 万颗,能见度低于微软和 OpenAI。博通在定制芯片领域的份额优势在这轮 ASIC 放量中继续扩大,2027 年谷歌 TPU 封装量 900 万颗中,博通承接约 500 万颗。
英伟达 AMD 产量同步上修
英伟达产量同步上修。瑞银将 2027 年 AI GPU 产量从 820 万颗上调至 880 万颗,反映 Rubin 预估提高和约 20 万颗 Rubin CPX。Rubin Ultra 封装架构类似,高带宽内存(HBM)规格下调,2027 年中放量可能更顺畅。英伟达在 CoWoS 晶圆需求中的占比从 2025 年的 65%降至 2027 年的 49%,绝对出货量仍在增长,份额下降来自 ASIC 放量更快。
AMD 的 CoWoS 需求上调 11%。Venice 服务器 CPU 2027 年出货预计达 500 万颗,此前预估 400 万颗。AMD 加速器因供给紧张维持在 190 万颗。AMD 在 CoWoS 晶圆需求中的占比从 2025 年的 6%升至 2027 年的 18%,升幅在 GPU 和 ASIC 厂商中最大。瑞银对英伟达、AMD、博通均给予跑赢大盘评级。
台积电后端销售占比提升
瑞银预计先进封装加测试收入占台积电总销售的比例,2026 年达 12%,2027 年达 16%。先进封装销售在 2026 到 2030 年维持约 50%的复合增速,即便面临英特尔 EMIB 竞争。瑞银对台积电给予买入评级,目标价新台币 3650 元。台积电是这轮 CoWoS 扩产中最直接受益的代工方,其定价权和产能分配决定了英伟达、AMD、博通、Marvell 的出货节奏。
设备端,瑞银下调 GPTC 目标价从新台币 5000 元至 4300 元,维持买入。下调主要反映 2026 年工具确认销售台数减少和 ASP 假设下调,2026 到 2028 年 EPS 预估分别下调 25%、21%、8%。瑞银认为 GPTC 仍是先进封装扩产的关键受益者,33 倍 2027 到 2028 年平均 PE 的估值方法不变。ASMPT 在香港上市,是美股投资者可触达的设备端标的。
瑞银对 CoWoS 产业链的配置建议集中在三个方向。美股芯片端以英伟达、AMD、博通、Marvell 为代表,代工端以台积电为代表,设备端以 ASMPT 为代表。ASIC 客户放量节奏是 2028 年产能是否再上修的关键变量。博通和 Marvell 承接的谷歌、亚马逊订单能见度,比英伟达单一客户的产量上修更能反映 ASIC 需求的真实强度。
免责声明
本文系潮向研究对第三方券商研究报告(瑞银集团,2026 年 9 月 22 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


