撰文:Rita
Meta 最新推出的 Muse AI 订阅层最高每月 100 美元,提供 30 亿 token。高盛在 2026 年 9 月 13 日发布的报告中维持买入评级,12 个月目标价 725 美元。当前价 648.03 美元,上行空间 11.9%。Muse 标志着消费 AI 从被动对话转向主动执行任务。
高盛分析师 Eric Sheridan 在报告中指出,消费 AI 正在从回答问题的聊天机器人,转向能完成旅行预订、账单谈判、日历管理、购物和行政任务的自主代理。Muse 是 Meta 的全规模个人 AI 代理应用,通过 iOS、Android、网页和 WhatsApp 接入。
Muse 代理可后台执行任务
Muse 基于 Muse Spark 1.3 模型,优化了长周期代理任务。它能自主浏览网页、管理工作流、填写表单、完成购买、协调长期目标。每个用户的代理运行在专用虚拟机上的隔离 Linux 容器中,用户关闭应用后仍可后台执行任务。
Meta 与 Stripe 集成,通过 Link 钱包支持代理商务。安全方面,Meta 使用 Sentinel 系统作为网络访问和连接器操作的唯一权限机构。凭据和认证令牌存储在代理运行时之外。Muse 数据完全加密,不共享给公司,默认排除广告系统。
订阅分层与商业变现
Muse 是 Meta 首个主要付费消费 AI 订阅产品。免费层每周 1 亿 token。Power 层每月 20 美元,5 亿 token,更快响应。Maximum 层每月 100 美元,30 亿 token,优先访问。高盛认为未来可能增加商业抽成和广告变现。
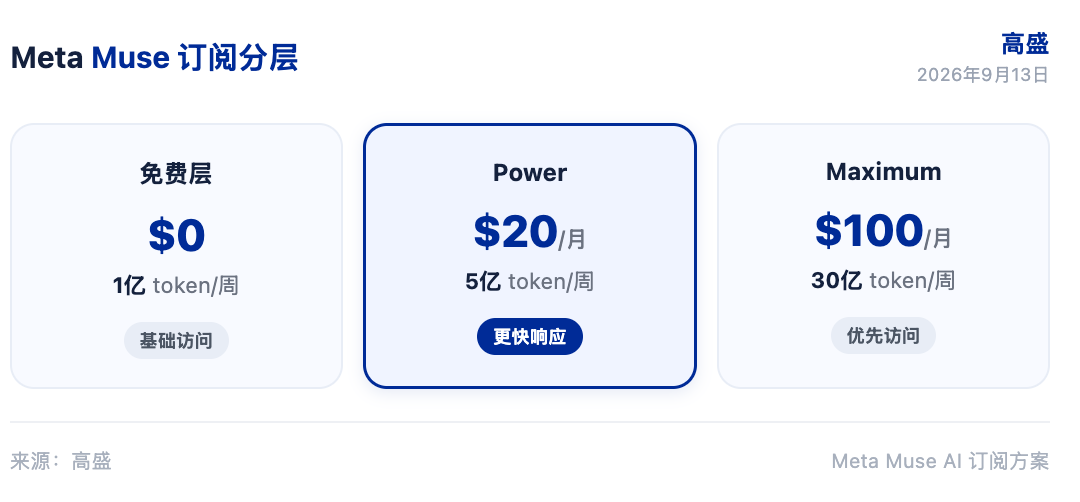
高盛指出,Meta 在早期采用阶段不太可能过度强调变现,而是锚定建立用户采用规模。代理商务、旅游、金融服务和客服代表巨大新变现机会。技术辩论在于浏览器模仿代理还是 API 驱动数据访问更优,后者可能更快、更可靠、更可扩展。
规模与分发是护城河
高盛认为 Meta 的关键优势是规模和分发。Meta 能利用 Facebook、Instagram、Messenger 和 WhatsApp 的数十亿日活用户。整合身份、商务、支付、通信和广告基础设施,用户获取优势难以复制。
消费 AI 竞争越来越成为平台和生态系统整合、分发和能力问题,而不仅仅是模型质量。高盛预计消费代理将围绕具有最强分发、信任和商务整合的平台整合。高盛覆盖中,Meta 和谷歌拥有现有分发、智能、计算能力和用户基础。
高盛在报告中指出,计算访问是启动和扩展此类广泛倡议的关键变量。分发作为战略优势,比单纯 AI 模型性能更重要。深度整合到现有业务、支付基础设施和物流,能减少下游客服摩擦。
风险在隐私与执行
高盛指出,消费者对数据隐私和安全的疑虑可能是最大潜在阻力。性能一致性是保留和建立交易动力的最大因素。风险还包括竞争、长期投资压制利润率、监管审查、反垄断、无法变现可选机会。
高盛维持买入评级,目标价 725 美元,基于 26 倍 EV/GAAP EBIT 和 45 倍 EV/FCF-SBC 混合。Meta 在社交媒体诉讼和解后,从“忧虑之墙”股票转向能生产性和变现计算的公司。
Meta 的规模与分发,是消费 AI 代理竞争中最难复制的资产。
免责声明
本文系潮向研究对第三方券商研究报告(高盛,2026 年 9 月 13 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


