撰文:Rita
甲骨文 F1Q27 剩余履约义务(RPO)达到 6640 亿美元,环比增加 260 亿美元,同比增 46%。云基础设施(IaaS)营收 74 亿美元,同比增 121%。摩根大通在 2026 年 9 月 11 日发布的报告中重申增持评级,目标价 200 美元。市场对甲骨文资金问题的争论并未平息。
摩根大通认为,新增 AI 合同超 300 亿美元,主要以预付款或自带硬件(BYOH)结构签约,不需要甲骨文额外现金。投资者仍在争论甲骨文能否在 FY28 后度过资本支出峰值。业绩数据回应了收入路径的质疑,资金路径仍是焦点。
IaaS 增长 121% 超共识
甲骨文 F1Q27 总营收 193.5 亿美元,同比增 30%,高于摩根大通预期的 192.5 亿美元和市场共识的 191.3 亿美元。云营收 116 亿美元,同比增 62%,其中 IaaS 74 亿美元,同比增 121%,SaaS 营收 42 亿美元,同比增 10%,软件营收 56 亿美元,同比降 3%。
毛利率 61.0%,低于摩根大通和市场共识的 62.0%,主要受数据中心爬坡成本和基础设施组合影响。运营利润 81.5 亿美元,利润率 42.1%,符合摩根大通预期。每股收益 1.92 美元,高于摩根大通预期的 1.76 美元和市场共识的 1.75 美元,超预期部分来自运营线以下项目。
积压订单环比增 260 亿
RPO 达到 6640 亿美元,同比增 46%,环比增 260 亿美元。本季度新增 AI 云合同超 300 亿美元,管理层明确这些合同仍需资本支出,但不需要甲骨文额外现金,通过供应商融资、客户购买硬件或客户预付款完成。约一半 RPO 预计在 36 个月内转化为收入。
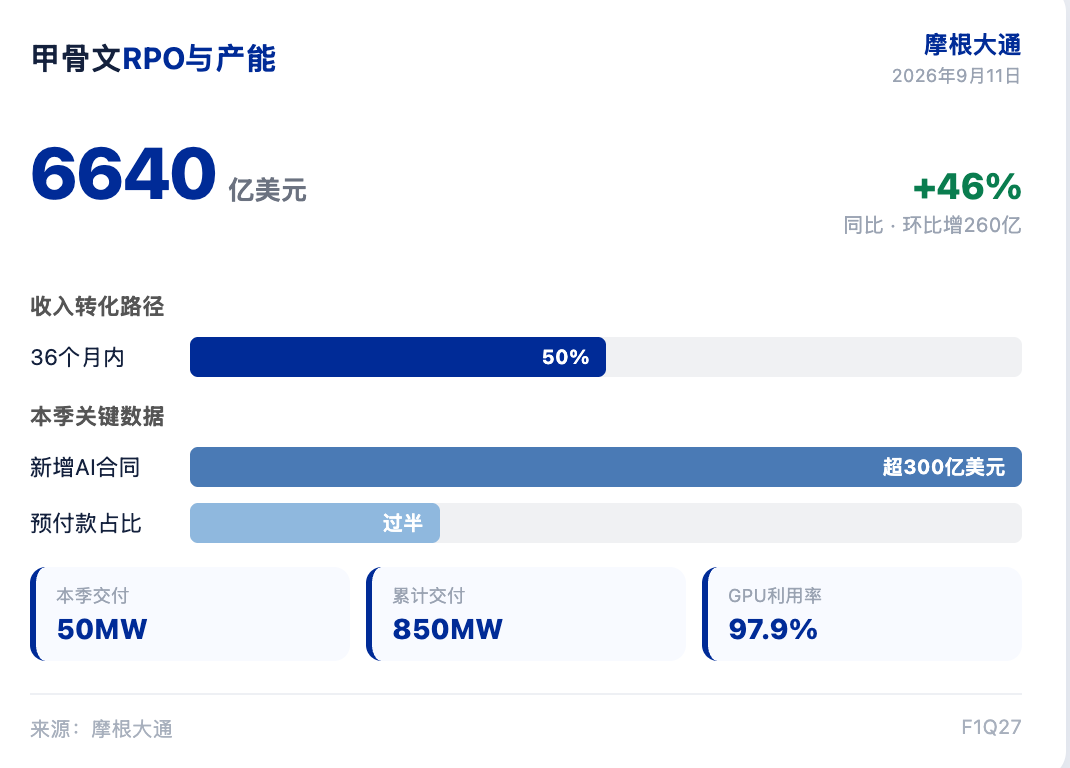
产能交付方面,本季度交付 50MW,接近 F4Q26 全季的三倍,且没有来自投资者关注的旗舰站点。自 F4Q26 以来累计交付 850MW,现有集群 GPU 利用率 97.9%。Abilene 站点交付 131000 块 GPU,是 F4Q 的 1.9 倍,75%已移交。新墨西哥州建设按计划推进,威斯康星州电网电力正在设计中。
FY27 指引超共识,资金未定
FY27 营收指引至少 900 亿美元,同比增 34%,高于市场共识的 896 亿美元。FY27 每股收益指引 8.10 美元,高于市场共识的 8.0 美元。资本支出指引 900 亿到 950 亿美元,净现金资本支出不超过 700 亿美元,意味着 200 亿到 250 亿美元的预付款和供应商融资抵消。
管理层重申 FY27 和 FY28 是资本支出峰值年,但没有给出自由现金流转正的时间表。摩根大通预计甲骨文未来几年平均融资超 200 亿美元,自由现金流到 FY30 仍为负。投资者担心信用市场或股票市场准入收紧,可能迫使甲骨文放缓建设或以摊薄条款融资。
目标价 200 美元,估值有折扣
摩根大通目标价 200 美元基于约 13 倍 EV/备考运营利润,对应 2028 年运营利润预测 620 亿美元。当前价 152.94 美元(2026 年 9 月 10 日),上行空间约 31%。甲骨文相对 AI 基础设施同行和企业软件公司有显著估值折扣,摩根大通认为利润增长和估值重估带来上行机会。
风险包括客户集中度,OpenAI 直接或通过 Stargate 项目占甲骨文 RPO 的 50%以上。如果锚定客户重组、减少或无法支付承诺,RPO 将高估可收回收入。资金获取和资本成本、产能交付和利润率爬坡也是下行风险。
甲骨文的收入路径已经清晰,资金路径仍是市场需要跨越的门槛。
免责声明
本文系潮向研究对第三方券商研究报告(摩根大通,2026 年 9 月 11 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


